你可能感兴趣
集运日报:中东局势或有缓和,集运指数期货大幅下行,期价波动较大,建议适当布局,注意风险防范。
新世纪期货2024-06-12
风险排查名单之企业解析——庆华集团:自身造血能力有限,外部融资环境趋弱,短期内债务偿还压力较大
中债资信2015-11-09
关税拖累才刚刚开始:中国4月数据不太可能反映关税影响,尽管关税暂时降低,但数据可能面临下行风险;我们的中国之行表明制造业活动的增长前景依然黯淡。
机械设备巴克莱银行2025-05-22
( HK)交通银行-尽管进行了配股计划,下行风险仍然有限
星展唯高达证券2010-02-24
问题简报2:长期的低利率可能会使人寿保险业的社会经济作用面临风险
金融日内瓦协会2017-11-16
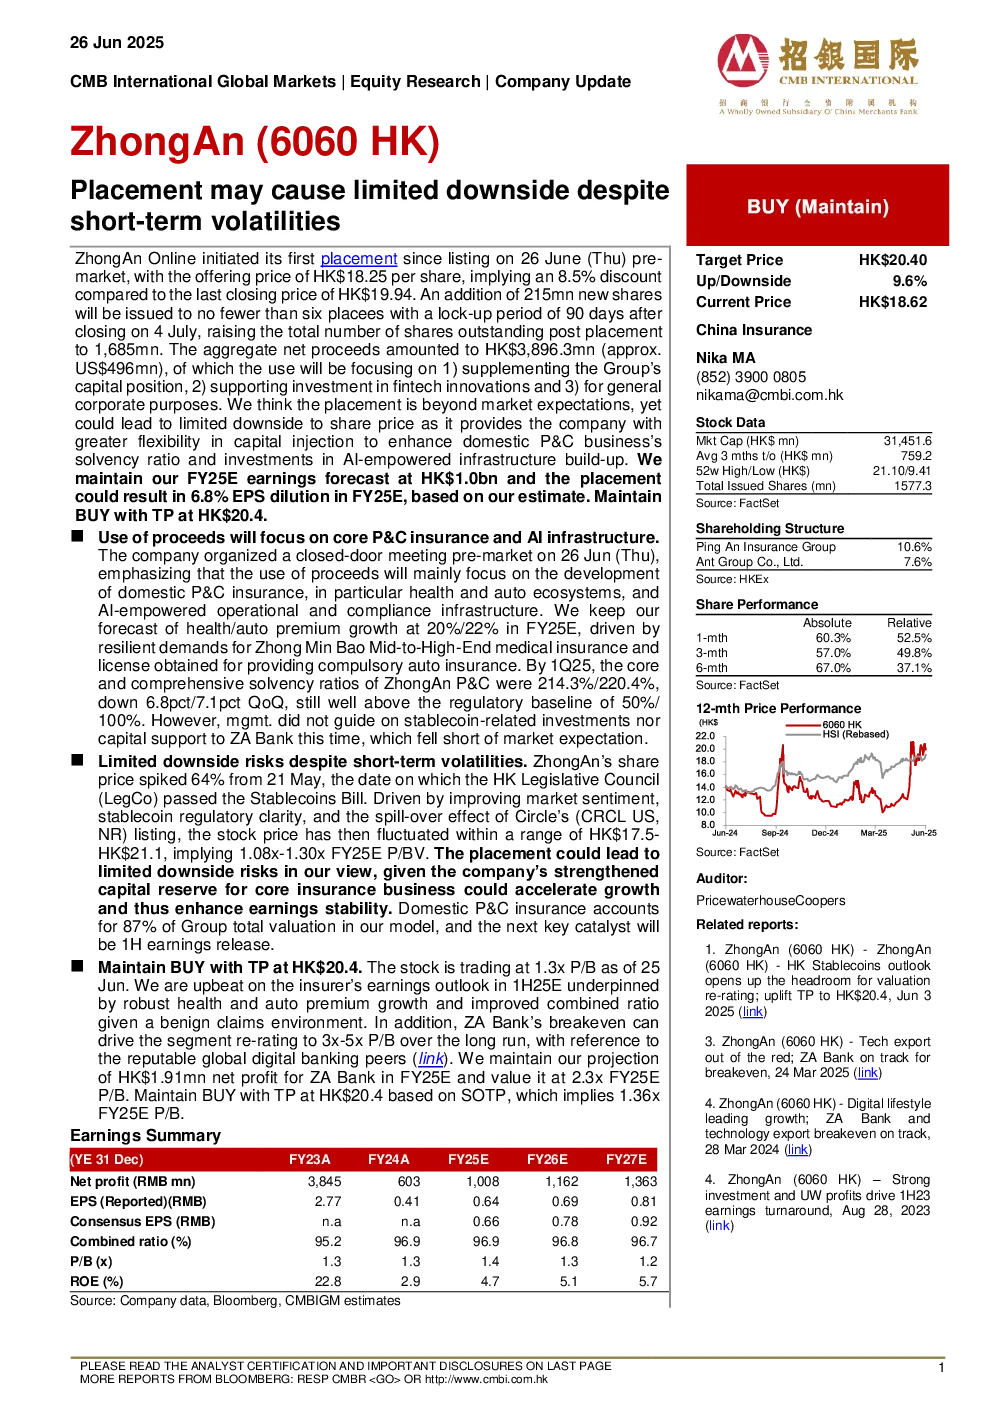
配股可能导致短期波动但下行空间有限
招银国际2025-06-26
甲醇期货周报:宏观下行风险仍较大,甲醇上行空间有限
格林大华期货2022-07-22
集运日报:现货价格继续缓慢下跌,主力合约低开低走,盘面波动较大,建议适当布局,注意风险防范。
新世纪期货2024-08-16
集运日报:市场多空博弈持续,集运指数期货震荡运行,期价波动较大,建议适当布局,注意风险防范。
新世纪期货2024-06-27
集运日报:SCFIS指数大涨12.3%,今日远月合约补涨概率较大,期价波动较大,建议适当布局,注意风险防范。
新世纪期货2024-07-02