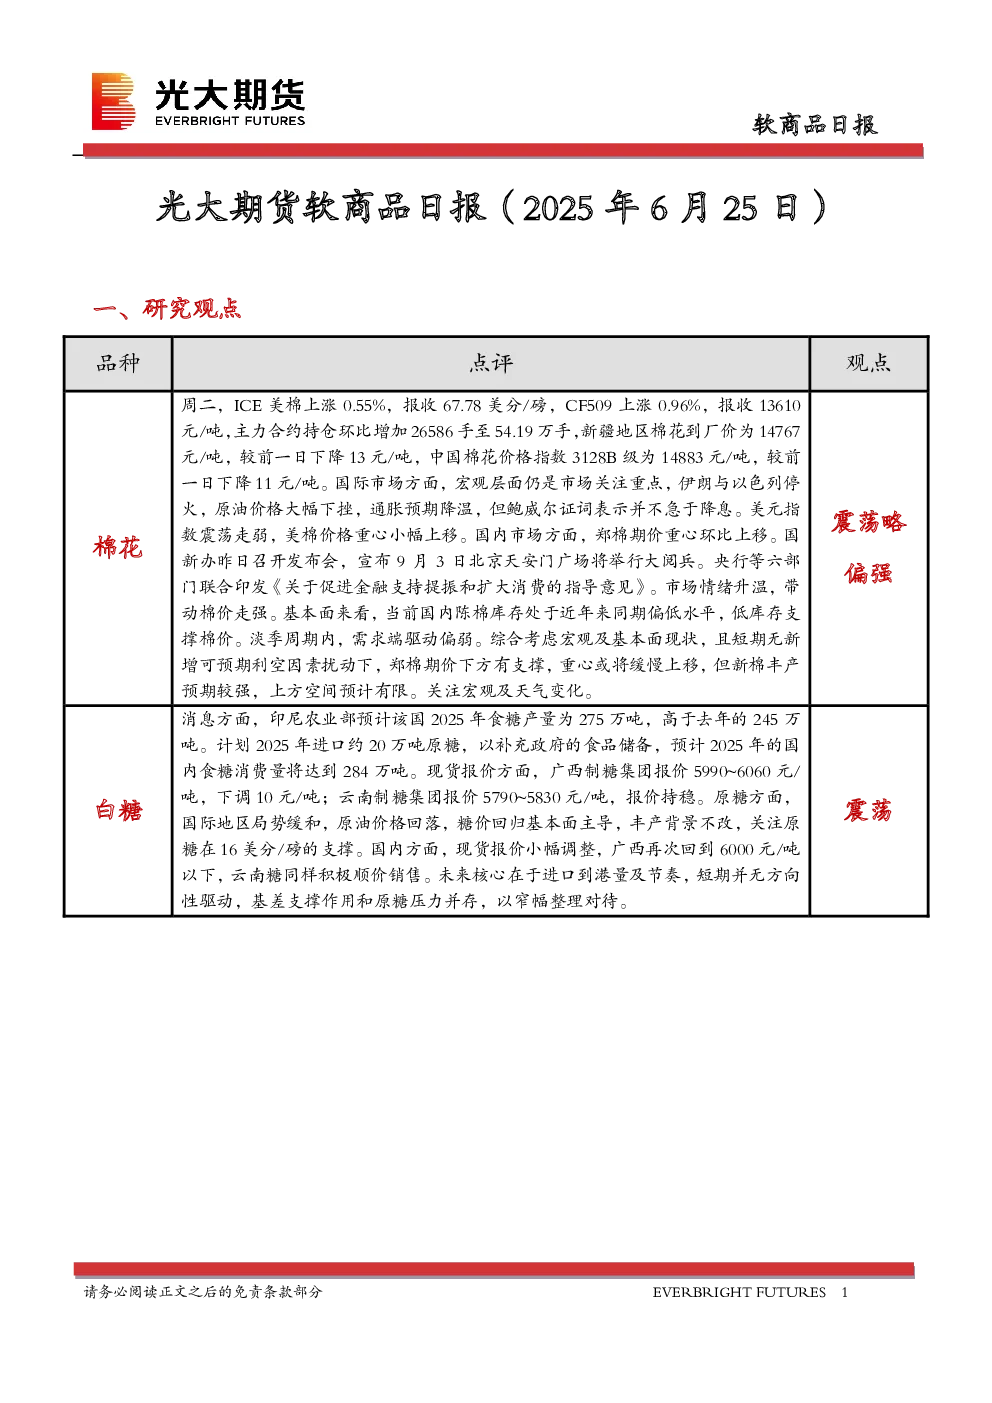
一、研究观点
- 棉花:ICE美棉上涨,郑棉期价重心上移。宏观方面,伊朗与以色列停火,原油价格下挫,通胀预期降温,但鲍威尔证词表示不急于降息,美元指数震荡走弱,美棉价格重心小幅上移。国内市场,国新办宣布9月3日北京天安门广场将举行大阅兵,央行等六部门联合印发《关于促进金融支持提振和扩大消费的指导意见》,市场情绪升温,带动棉价走强。基本面,国内陈棉库存处于近年来同期偏低水平,低库存支撑棉价,但淡季周期内需求端驱动偏弱。郑棉期价下方有支撑,重心或将缓慢上移,但新棉丰产预期较强,上方空间预计有限。关注宏观及天气变化。
- 白糖:印尼预计2025年食糖产量为275万吨,高于去年的245万吨,计划2025年进口约20万吨原糖。现货报价方面,广西制糖集团报价下调,云南制糖集团报价持稳。原糖方面,国际地区局势缓和,原油价格回落,糖价回归基本面主导,丰产背景不改,关注原糖在16美分/磅的支撑。国内现货报价小幅调整,广西再次回到6000元/吨以下,云南糖同样积极顺价销售。未来核心在于进口到港量及节奏,短期并无方向性驱动,基差支撑作用和原糖压力并存,以窄幅整理对待。
二、日度数据监测
- 棉花:9-1价差25,主力基差1273,环比下降156;新疆地区棉花到厂价14767元/吨,较前一日下降13元/吨;中国棉花价格指数3128B级为14883元/吨,较前一日下降11元/吨。
- 白糖:9-1价差151,主力基差335,环比上升1;南宁地区6040元/吨,较前一日下降10元/吨;柳州地区6045元/吨,较前一日下降10元/吨。
三、市场信息
- 棉花期货仓单数量10419张,较上一交易日减少74张;国内各地区棉花到厂价:新疆14767元/吨,河南14917元/吨,山东14910元/吨,浙江15163元/吨;纱线综合负荷为53.4,较前一日持平;纱线综合库存为27.3,较前一日上涨0.2;短纤布综合负荷为49.2,较前一日持平;短纤布综合库存为33.2,较前一日持平。
- 白糖现货价格:南宁地区6040元/吨,较前一日下降10元/吨;柳州地区6045元/吨,较前一日下降10元/吨;白糖期货仓单数量24762张,较前一交易日下降2572张。
四、图表分析
- 提供了棉花和白糖的主力合约收盘价、基差、价差、仓单及有效预报、现货价格的图表。
五、研究团队人员介绍
- 介绍了张笑金、张凌璐、孙成震的研究背景和获奖情况。
六、免责声明
- 本报告的信息均来源于公开资料,准确性、可靠性和完整性不作任何保证,文中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。