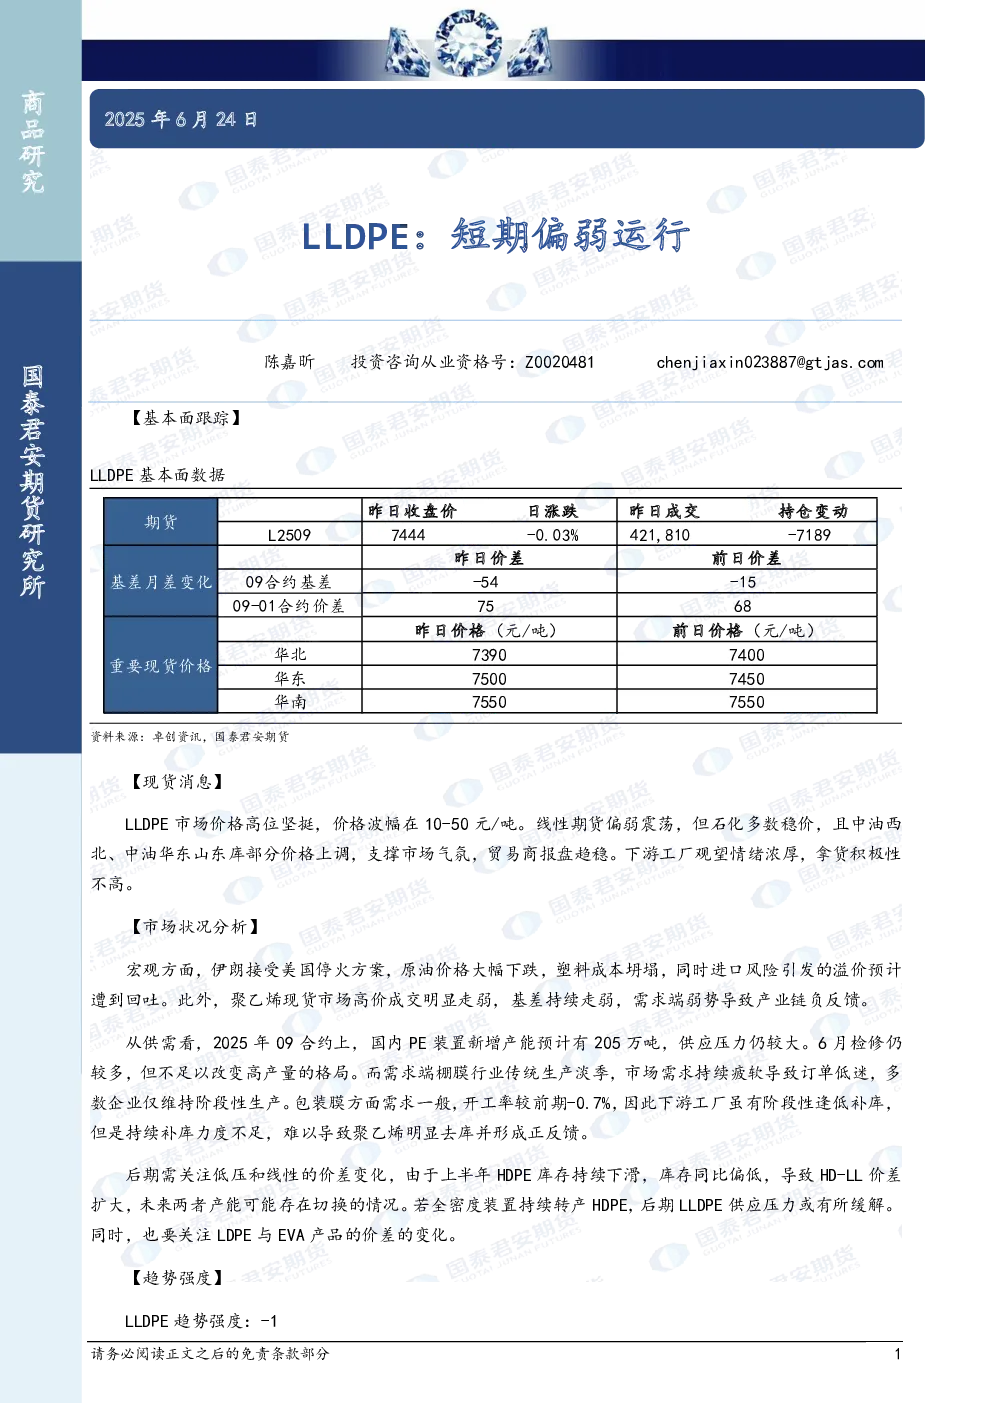
【基本面跟踪】
LLDPE现货市场价格高位坚挺,波幅在10-50元/吨。线性期货偏弱震荡,但石化多数稳价,中油西北、中油华东山东库部分价格上调,支撑市场气氛。下游工厂观望情绪浓厚,拿货积极性不高。
【市场状况分析】
宏观方面,伊朗接受美国停火方案导致原油价格大幅下跌,塑料成本坍塌,进口风险溢价预计回吐。聚乙烯现货市场高价成交走弱,基差持续走弱,需求端弱势导致产业链负反馈。
从供需看,2025年09合约上,国内PE装置新增产能预计205万吨,供应压力较大。6月检修虽较多,但不足以改变高产量格局。需求端棚膜行业传统淡季,市场需求疲软导致订单低迷,多数企业仅维持阶段性生产。包装膜需求一般,开工率较前期-0.7%。下游工厂虽有阶段性逢低补库,但持续补库力度不足,难以导致聚乙烯明显去库并形成正反馈。
后期需关注低压和线性的价差变化,上半年HDPE库存持续下滑,库存同比偏低,导致HD-LL价差扩大,未来两者产能可能存在切换。若全密度装置持续转产HDPE,后期LLDPE供应压力或有所缓解。同时,也要关注LDPE与EVA产品的价差变化。
【趋势强度】
LLDPE趋势强度:-1。昨日收盘价日涨跌-0.03%,成交421,810手,持仓减少71890。09合约基差7450元/吨,较前日减少54元;华北、华东、华南重要现货价格分别为7390、7500、5500元/吨,较前日分别变动-100、0、-100元。
【研究结论】
短期LLDPE偏弱运行,主要受原油下跌导致成本坍塌、需求端疲软以及产业链负反馈影响。供应端压力较大,但需求端补库力度不足。后期需关注HDPE与LLDPE的产能切换以及LDPE与EVA的价差变化,这些因素可能影响LLDPE的供应压力和市场走势。