你可能感兴趣
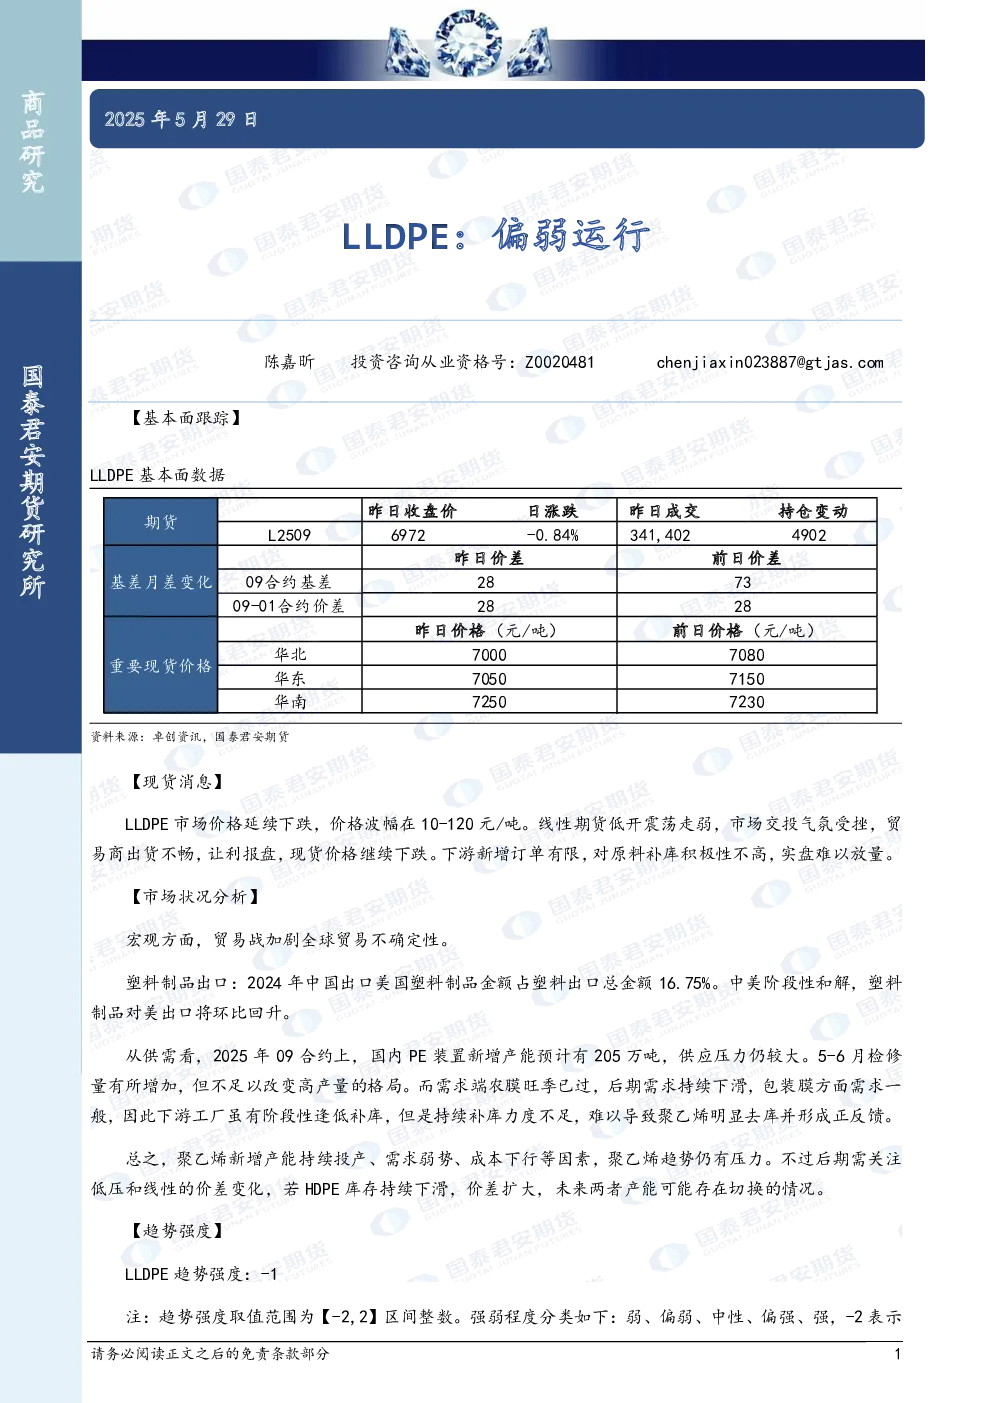
LLDPE:偏弱运行
国泰君安期货2025-05-30
LLDPE:偏弱运行
国泰君安期货2024-09-11
LLDPE偏弱运行
宝城期货2013-04-08
LLDPE偏弱运行
宝城期货2016-04-19
LLDPE:偏弱运行
国泰君安期货2025-05-27
LLDPE:偏弱运行
国泰君安期货2024-08-18
LLDPE:偏弱运行
国泰君安期货2024-08-11
LLDPE:短期偏弱运行
国泰君安期货2025-06-25
LLDPE:短期偏弱运行
国泰君安期货2025-06-24
LLDPE:偏弱运行
国泰君安期货2024-08-12