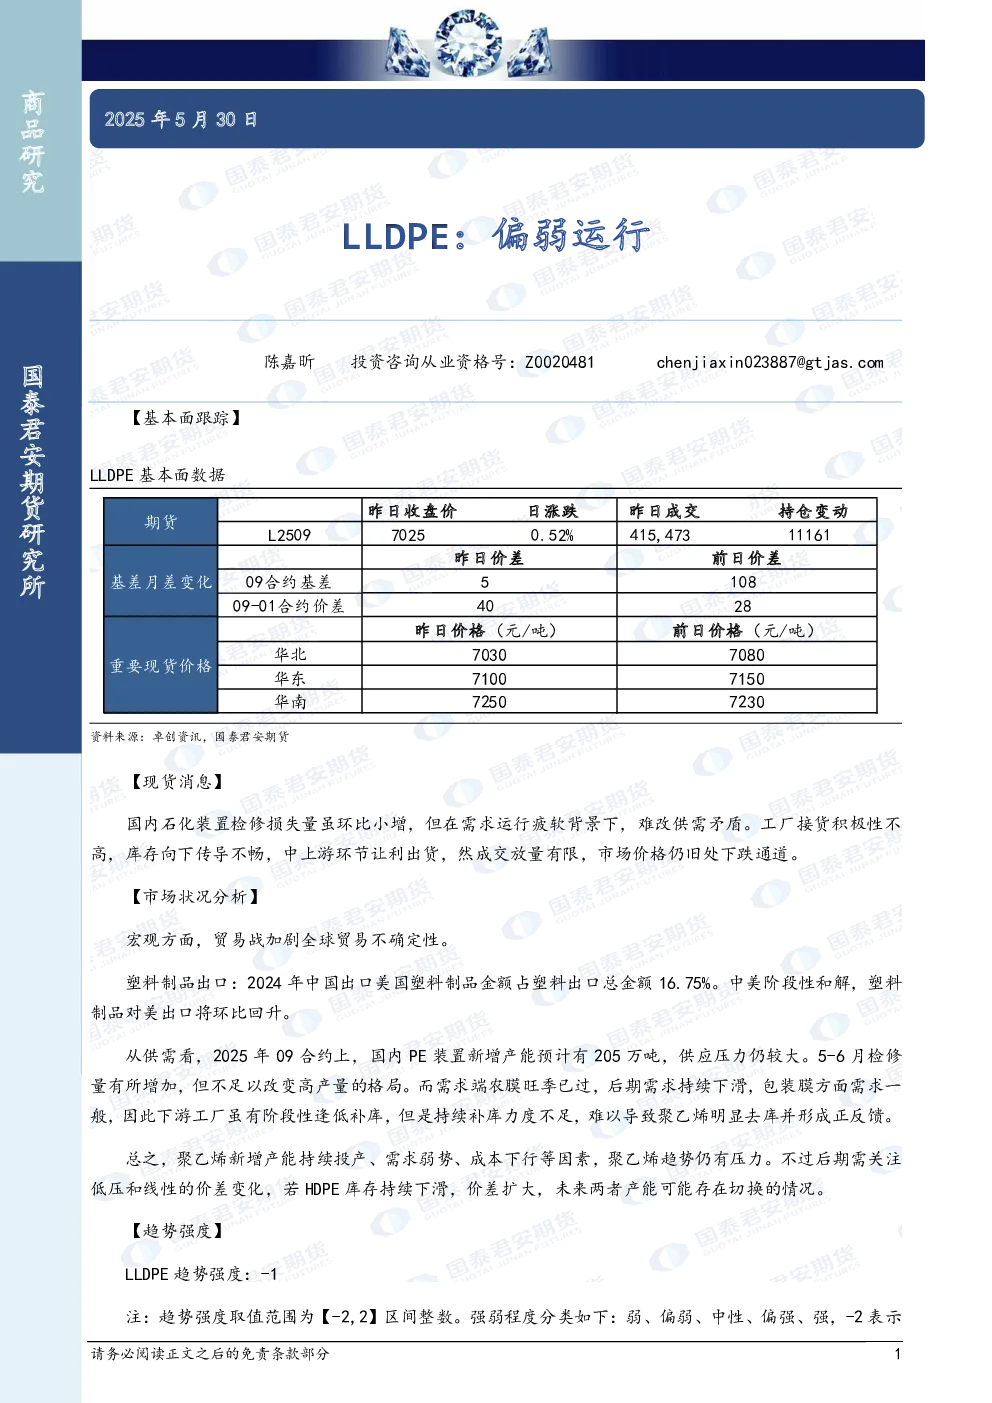
【基本面跟踪】
国内LLDPE装置检修损失量虽环比增加,但在需求疲软背景下,供需矛盾依然突出。工厂接货积极性不高,库存向下传导不畅,中上游环节让利出货,但成交放量有限,市场价格仍处下跌通道。
【市场状况分析】
- 宏观方面:贸易战加剧全球贸易不确定性,但中美阶段性和解后,塑料制品对美出口有望环比回升(2024年占塑料出口总金额16.75%)。
- 供需看:2025年09合约上,国内PE装置新增产能预计205万吨,供应压力较大。5-6月检修量增加,但不足以改变高产量格局。需求端农膜旺季已过,后期需求持续下滑,包装膜需求一般,下游工厂虽有阶段性逢低补库,但持续补库力度不足,难以导致聚乙烯明显去库并形成正反馈。
- 成本与价差:聚乙烯新增产能持续投产、需求弱势、成本下行等因素导致趋势仍有压力。后期需关注低压和线性的价差变化,若HDPE库存持续下滑且价差扩大,未来两者产能可能存在切换情况。
【趋势强度】
LLDPE趋势强度:-1(偏弱)。
【关键数据】
- 期货基差:L2509合约基差09-01合约价差华北7150元/吨,华东7230元/吨。
- 重要现货价格:华北昨日价格7030元/吨(前日7070元/吨),华东7080元/吨(前日7100元/吨)。
- 期货基差月差变化:昨日价差5108元/吨,前日价差4028元/吨。
【研究结论】
LLDPE短期偏弱运行,主要受供需矛盾、需求疲软及成本下行影响。长期趋势仍有压力,但需关注高低压价差变化及产能切换风险。