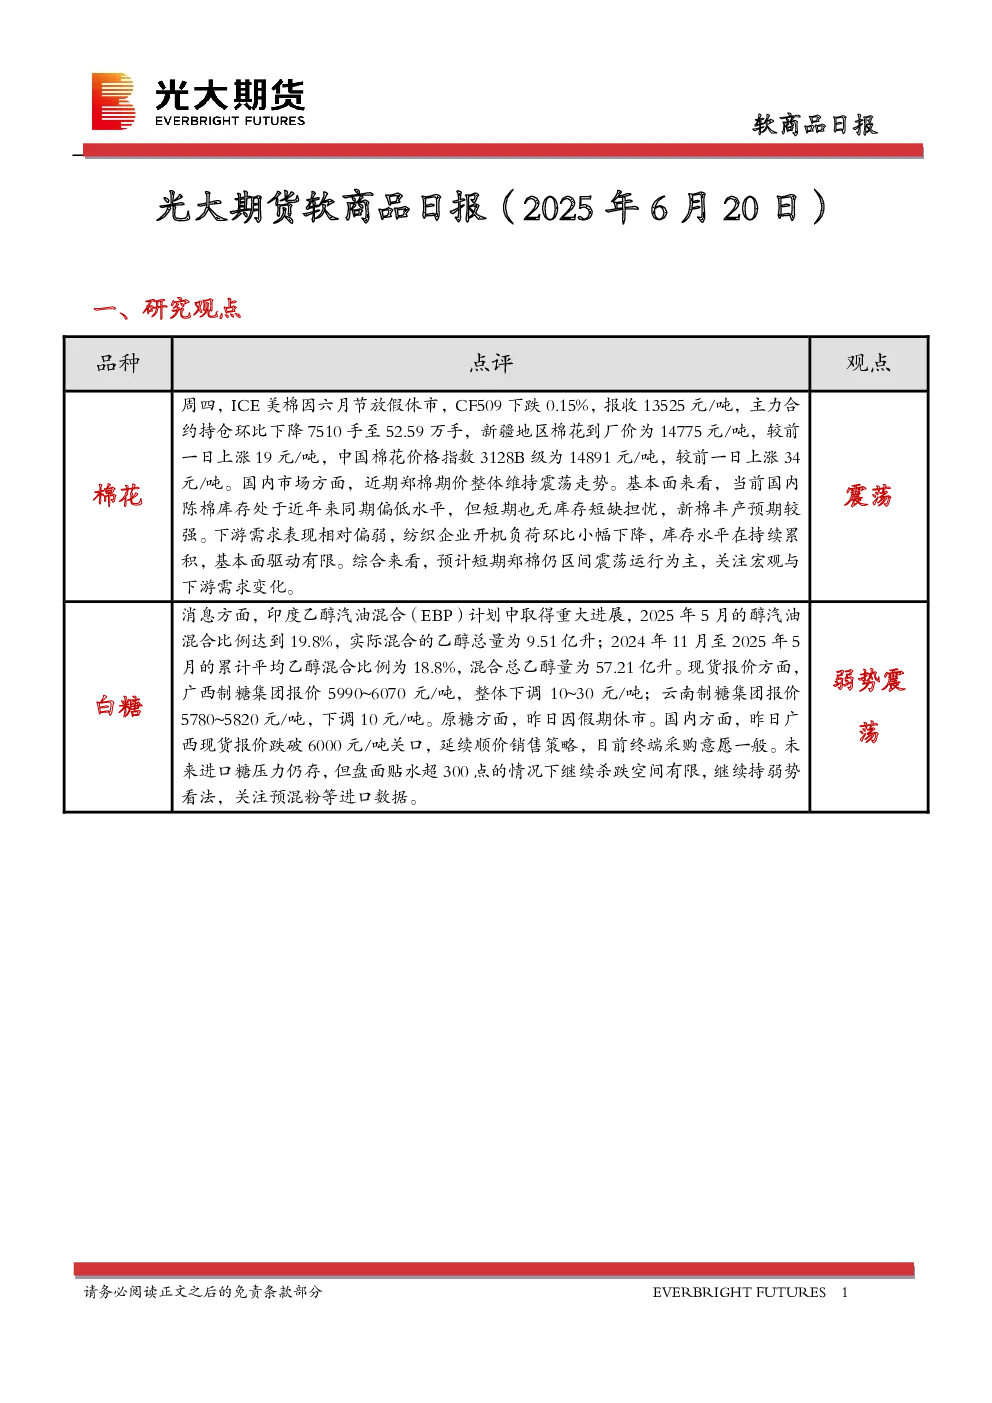
一、研究观点
- 棉花:ICE美棉休市,CF509下跌0.15%报13525元/吨,主力合约持仓下降7510手至52.59万手。新疆棉花到厂价上涨19元/吨至14775元/吨,郑棉期价维持震荡,基本面陈棉库存偏低但无短缺担忧,新棉丰产预期强,下游需求偏弱,库存累积,短期郑棉区间震荡,关注宏观与需求变化。
- 白糖:印度EBP计划进展显著,5月混合比例达19.8%。现货报价下调,广西跌破6000元/吨,终端采购意愿一般。未来进口压力存,但盘面贴水超300点,杀跌空间有限,弱势震荡,关注预混粉进口数据。
二、日度数据监测
- 棉花:9-1价差-5,主力基差1366元/吨,新疆/全国现货价分别14775/14891元/吨。
- 白糖:9-1价差138,主力基差397元/吨,南宁/柳州现货价分别6020/6055元/吨。
三、市场信息
- 棉花仓单减少44张至10607张,到厂价区域差异明显(新疆14775元/吨,河南14941元/吨等)。纱线/短纤布负荷小幅波动,库存均上涨。
- 白糖仓单下降120张至28279张,南宁/柳州现货价分别下调20元/吨。
四、图表分析
- 棉花:主力合约价格/基差/价差/内外价差/仓单趋势图显示震荡格局,关注需求变化。
- 白糖:主力合约价格/基差/价差/仓单趋势图显示弱势,贴水支撑明显。
五、研究结论
- 棉花:短期区间震荡,关注宏观与下游需求。
- 白糖:弱势震荡,进口压力与贴水制约下跌空间。