核心观点与关键数据
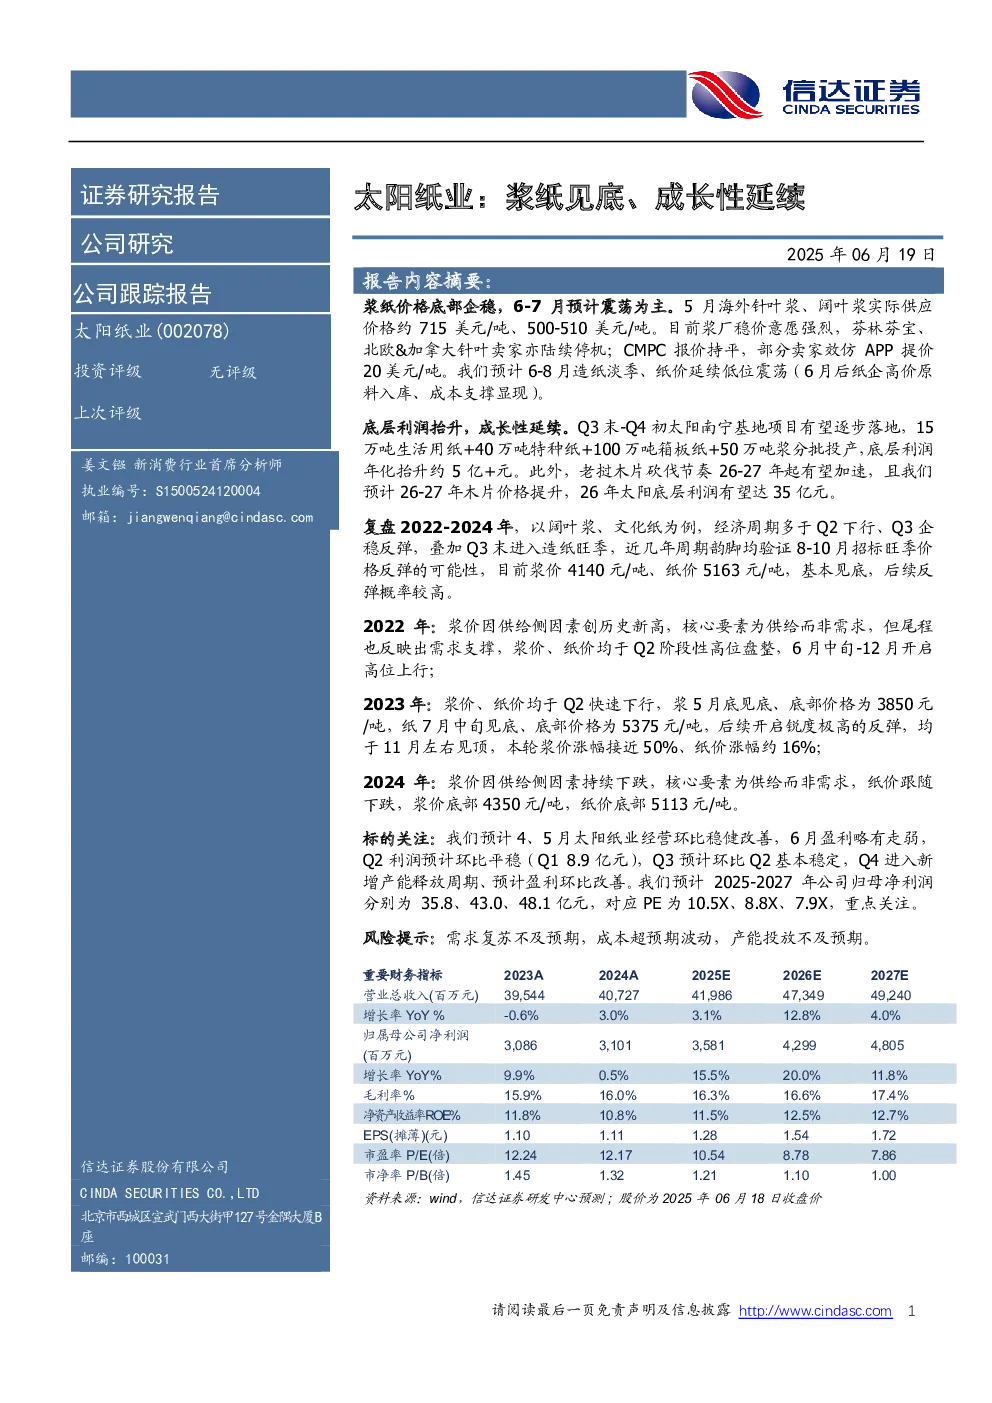
- 浆纸价格走势:浆纸价格底部企稳,6-7月预计震荡为主。5月海外针叶浆、阔叶浆实际供应价格约715美元/吨、500-510美元/吨。目前浆厂稳价意愿强烈,芬林芬宝、北欧&加拿大针叶卖家亦陆续停机;CMPC报价持平,部分卖家效仿APP提价20美元/吨。预计6-8月造纸淡季、纸价延续低位震荡(6月后纸企高价原料入库、成本支撑显现)。
- 成长性分析:底层利润抬升,成长性延续。Q3末-Q4初太阳南宁基地项目有望逐步落地,15万吨生活用纸+40万吨特种纸+100万吨箱板纸+50万吨浆分批投产,底层利润年化抬升约5亿+元。老挝木片砍伐节奏26-27年起有望加速,且预计26-27年木片价格提升,26年太阳底层利润有望达35亿元。
- 历史周期复盘:复盘2022-2024年,以阔叶浆、文化纸为例,经济周期多于Q2下行、Q3企稳反弹,叠加Q3末进入造纸旺季,近几年周期韵脚均验证8-10月招标旺季价格反弹的可能性。目前浆价4140元/吨、纸价5163元/吨,基本见底,后续反弹概率较高。
- 2022年:浆价因供给侧因素创历史新高,核心要素为供给而非需求,但尾程也反映出需求支撑,浆价、纸价均于Q2阶段性高位盘整,6月中旬-12月开启高位上行。
- 2023年:浆价、纸价均于Q2快速下行,浆5月底见底、底部价格为3850元/吨,纸7月中旬见底、底部价格为5375元/吨,后续开启锐度极高的反弹,均于11月左右见顶,本轮浆价涨幅接近50%、纸价涨幅约16%。
- 2024年:浆价因供给侧因素持续下跌,核心要素为供给而非需求,纸价跟随下跌,浆价底部4350元/吨,纸价底部5113元/吨。
研究结论
- 经营预测:预计4、5月太阳纸业经营环比稳健改善,6月盈利略有走弱,Q2利润预计环比平稳(Q1 8.9亿元),Q3预计环比Q2基本稳定,Q4进入新增产能释放周期、预计盈利环比改善。
- 盈利预测:预计2025-2027年公司归母净利润分别为35.8、43.0、48.1亿元,对应PE为10.5X、8.8X、7.9X。
- 风险提示:需求复苏不及预期,成本超预期波动,产能投放不及预期。
财务数据
- 营业收入:2023A 39,544百万元,2024A 40,727百万元,2025E 41,986百万元,2026E 47,349百万元,2027E 49,240百万元。
- 净利润:2023A 3,086百万元,2024A 3,101百万元,2025E 3,581百万元,2026E 4,299百万元,2027E 4,805百万元。
- 毛利率:2023A 15.9%,2024A 16.0%,2025E 16.3%,2026E 16.6%,2027E 17.4%。
- ROE:2023A 11.8%,2024A 10.8%,2025E 11.5%,2026E 12.5%,2027E 12.7%。