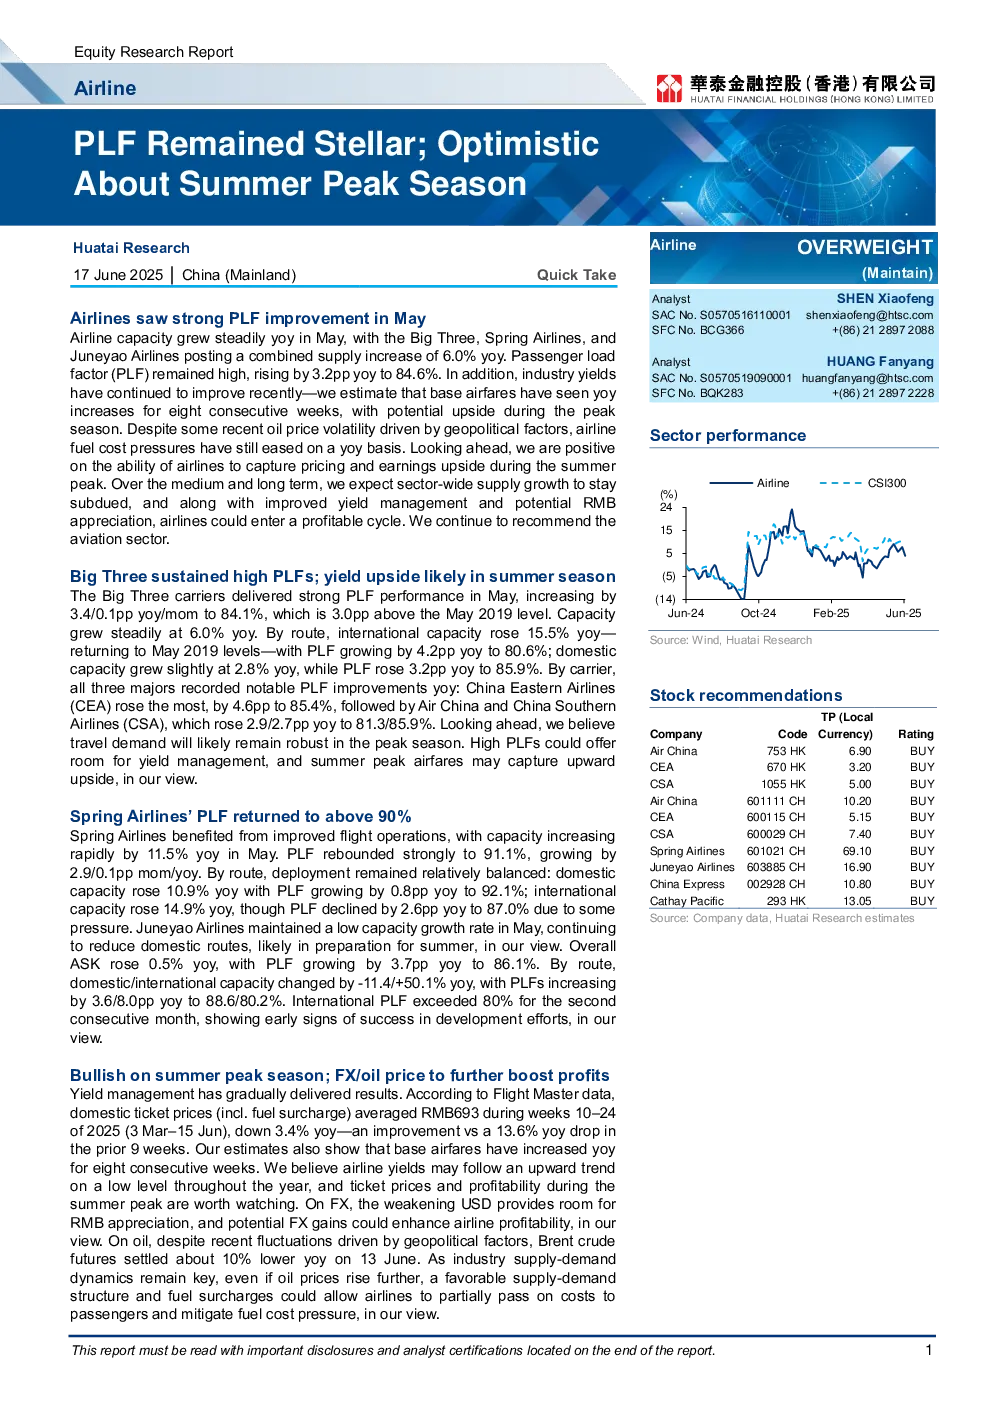
核心观点与关键数据
- 航空公司收益管理逐步见效:国内票价(含燃油附加费)平均为693元人民币,同比下降3.4%,但基础航空票价已连续八周同比增长。预计航空公司收益全年可能保持低水平上的上涨趋势,夏季高峰期的票价和盈利能力值得关注。
- 外汇和油价对盈利能力的影响:美元走弱为人民币升值提供了空间,潜在的汇兑收益可能提升航空公司的盈利能力。布伦特原油期货结算价同比下降约10%,良好的供需结构及燃油附加费仍可能使航空公司部分将成本转嫁给乘客,缓解燃油成本压力。
- 夏季旺季展望:5月份航空公司的运力稳步增长,客座率(PLF)保持高位,行业收益近期持续改善。展望未来,看好航空公司夏季旺季期间捕捉定价和盈利上行的能力。
- 中长期盈利周期:预计全行业供应增长将保持克制,随着收益管理和人民币可能升值,航空公司有望进入盈利周期。
航空公司运营数据
- 运力与客座率:5月份,三大航空公司、春秋航空和吉祥航空的合计供应量同比增长6.0%,客座率同比增长3.2个百分点至84.6%。
- 票价:基础票价已连续八周同比增长,旺季期间可能仍有上涨空间。
- 燃油成本:尽管近期受地缘政治因素影响油价有所波动,但航空公司燃油成本压力同比仍有所缓解。
航空公司个股分析
- 国航:维持买入评级,预计2025/2026/2027年归属净利润为539.8亿/835.4亿/1037.9亿人民币。
- 东航:维持买入评级,预计2025/2026/2027年归属于该项目的净现值为人民币347.9/660.7/864.8亿元人民币。
- 南航:维持买入评级,预计2025/2026/2027年的归属净利润为人民币356.3/696.3/891.1亿元。
- 春秋航空:买入评级,预计2025/2026/2027年归属的净利润为人民币27.26/34.22/38.41亿元。
- 吉祥航空:未提供具体评级和盈利预测。
- 中国快递:买入评级,预计2025/2026/2027年归属的净现值为人民币7.26/11.37/13.41亿元。
- 国泰航空:买入评级,预计2025/2026/2027年净利润为HKD7,966/8,483/8,224百万。
风险提示
- 民用航空需求增长未达预期
- 供应增长快于预期
- 油价和汇率波动
- 竞争加剧
- 安全事故