全球市场观察
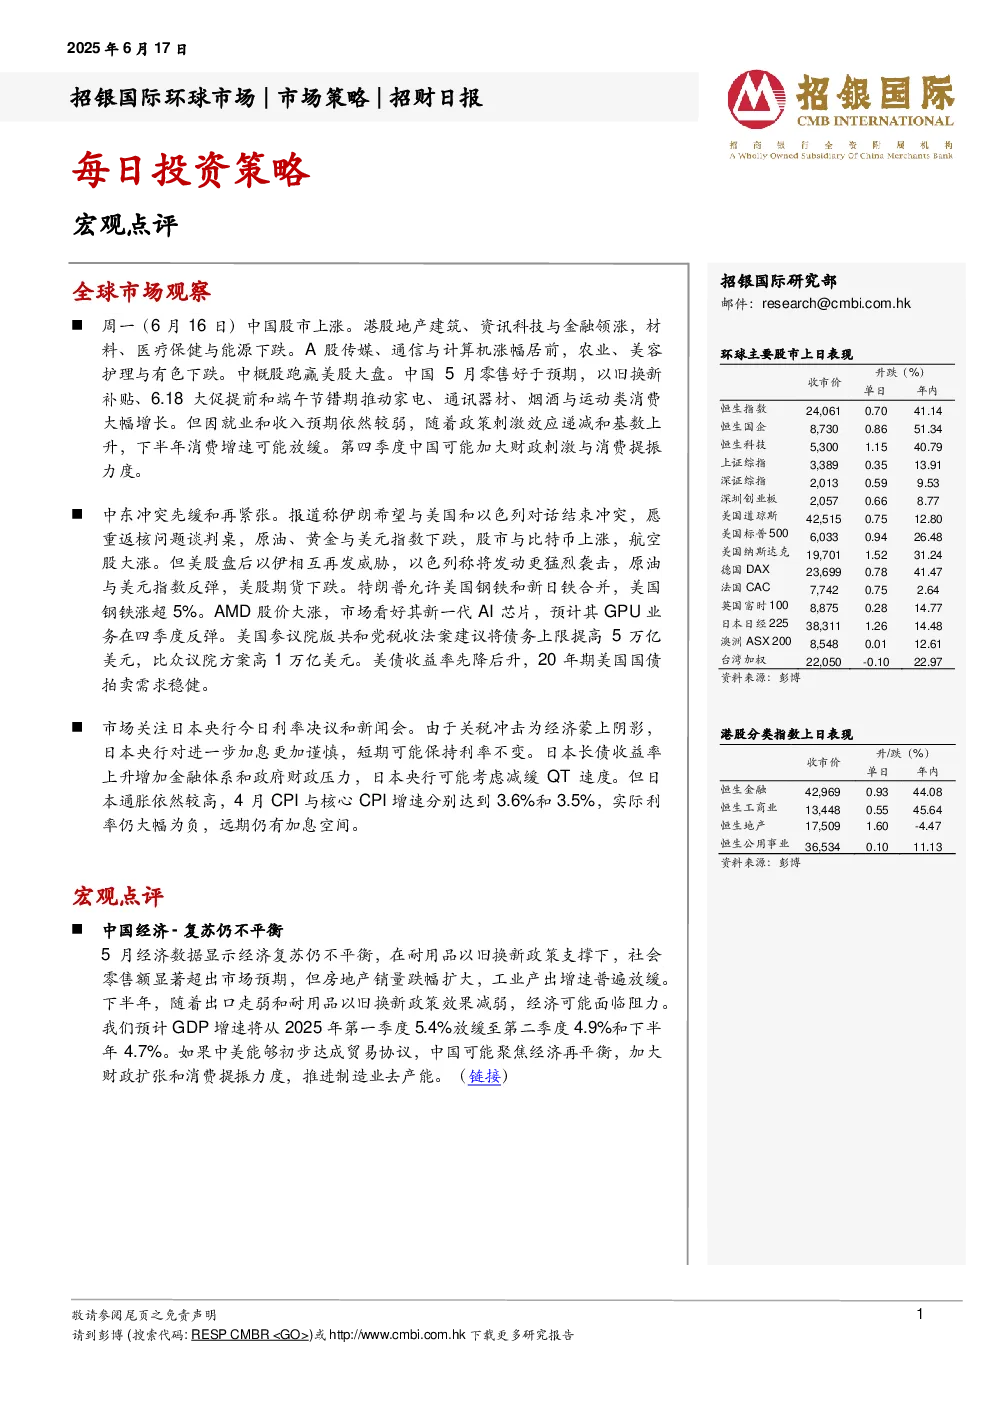
- 中国股市:6月16日,中国股市上涨。港股方面,地产建筑、资讯科技与金融领涨,材料、医疗保健与能源下跌;A股方面,传媒、通信与计算机涨幅居前,农业、美容护理与有色下跌。中概股跑赢美股大盘。
- 消费数据:中国5月零售好于预期,以旧换新补贴、6.18大促提前和端午节错期推动家电、通讯器材、烟酒与运动类消费大幅增长。但就业和收入预期依然较弱,下半年消费增速可能放缓。
- 政策预期:第四季度中国可能加大财政刺激与消费提振力度。
- 中东冲突:伊朗希望与美国和以色列对话结束冲突,愿重返核问题谈判桌,原油、黄金与美元指数下跌,股市与比特币上涨,航空股大涨。但美股盘后以伊相互再发威胁,以色列称将发动更猛烈袭击,原油与美元指数反弹,美股期货下跌。
- 其他动态:特朗普允许美国钢铁和新日铁合并,美国钢铁涨超5%;AMD股价大涨,市场看好其新一代AI芯片;美国参议院版共和党税收法案建议将债务上限提高5万亿美元,美债收益率先降后升,20年期美国国债拍卖需求稳健。
- 日本央行:市场关注日本央行今日利率决议和新闻会。短期可能保持利率不变,但通胀依然较高(4月CPI与核心CPI增速分别达到3.6%和3.5%),远期仍有加息空间。
宏观点评
- 中国经济 - 复苏仍不平衡:
- 5月经济数据显示经济复苏仍不平衡,耐用品以旧换新政策支撑下,社会零售额显著超出市场预期,但房地产销量跌幅扩大,工业产出增速普遍放缓。
- 下半年经济可能面临阻力,预计GDP增速将从2025年第一季度5.4%放缓至第二季度4.9%和下半年4.7%。
- 若中美达成贸易协议,中国可能聚焦经济再平衡,加大财政扩张和消费提振力度,推进制造业去产能。
- 中国经济 - 信贷疲弱需要进一步政策支持:
- 中国信贷状况继续受政府融资驱动,私人部门信贷需求依然疲弱。
- 5月社会融资规模增速继续回升,因国债发行速度加快,但新增人民币贷款同比持续下降。
- 中国需要推出更多政策支持以重振私人经济复苏势头,预计2025年下半年LPR将进一步下调10个基点,广义财政赤字可能温和增加。
- 央行可能保持充裕流动性,支持信贷增长,促进房地产企稳向好,以对冲关税冲击的影响。
- 若中美达成贸易协议,中国可能聚焦经济再平衡,加大财政扩张和消费提振力度,推进制造业去产能。
招银国际环球市场焦点股份
- 资料来源:彭博、招银国际环球市场预测(截至2025年6月16日)