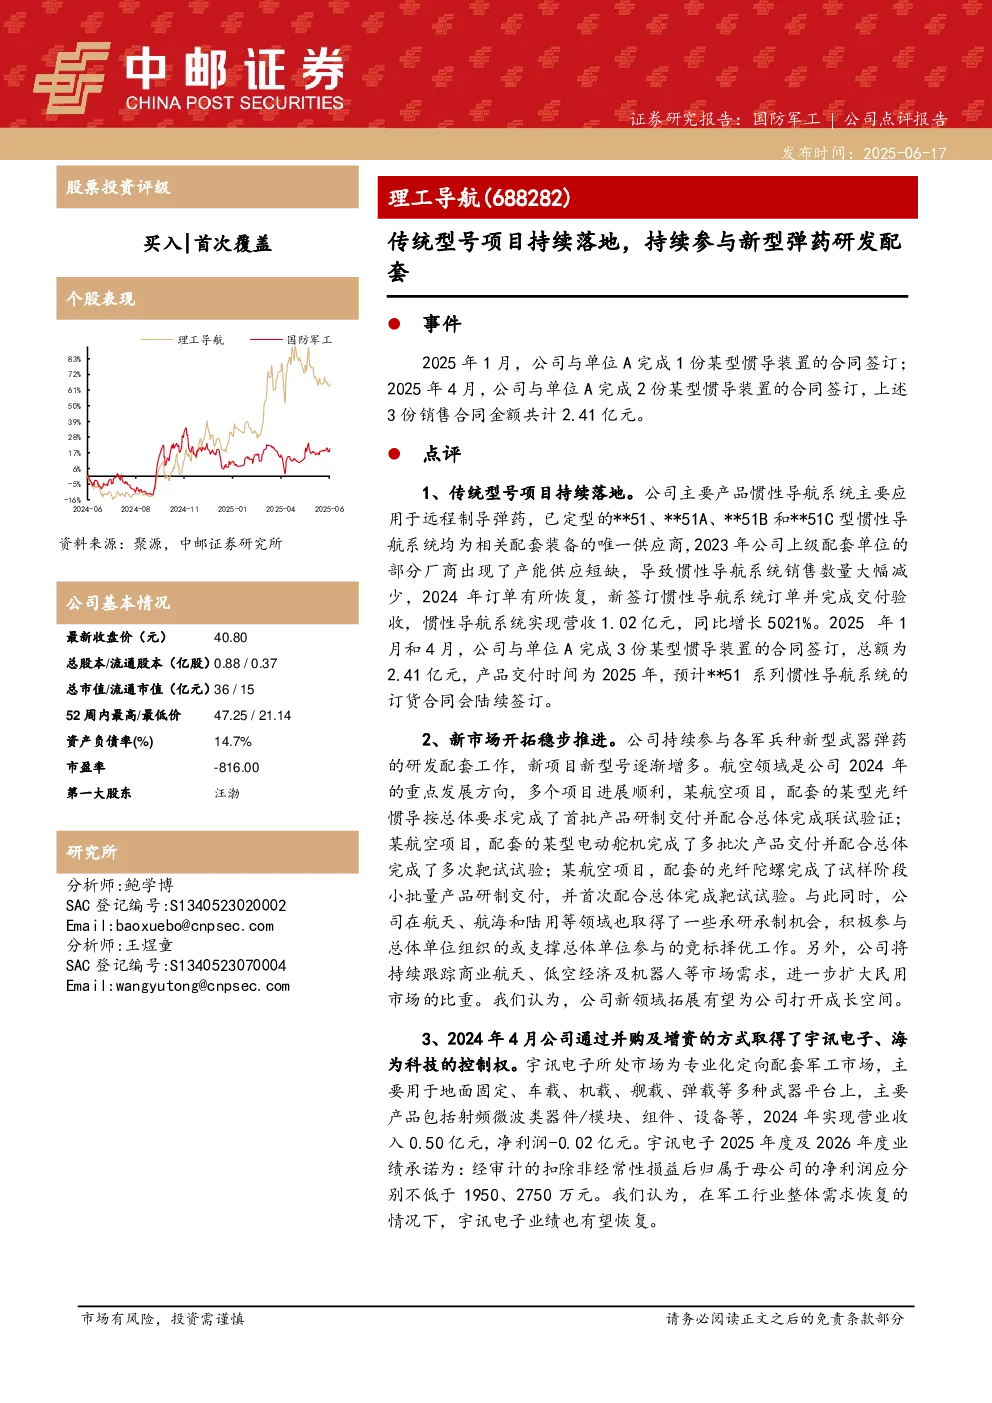
公司基本情况
- 最新收盘价:40.80元
- 总股本/流通股本:0.88亿股 / 0.37亿股
- 总市值/流通市值:36亿元 / 15亿元
- 52周最高/最低价:47.25元 / 21.14元
- 资产负债率:14.7%
- 市盈率:-816.00
- 第一大股东:汪渤
事件概述
- 2025年1月和4月,公司与单位A完成3份某型惯导装置的合同签订,总额2.41亿元,产品交付时间为2025年。
点评
-
传统型号项目持续落地
- 公司惯性导航系统主要应用于远程制导弹药,51、51A、51B和51C型惯性导航系统为相关配套装备的唯一供应商。
- 2023年因产能供应短缺,惯性导航系统销售数量大幅减少;2024年订单有所恢复,新签订惯性导航系统订单并完成交付验收,实现营收1.02亿元,同比增长5021%。
- 预计51系列惯性导航系统的订货合同会陆续签订。
-
新市场开拓稳步推进
- 公司持续参与各军兵种新型武器弹药的研发配套工作,新项目新型号逐渐增多。
- 航空领域是2024年的重点发展方向,多个项目进展顺利,包括某航空项目配套的某型光纤惯导、某型电动舵机和某型光纤陀螺等。
- 公司在航天、航海和陆用等领域也取得了一些承研承制机会,并持续跟踪商业航天、低空经济及机器人等市场需求,进一步扩大民用市场的比重。
- 新领域拓展有望为公司打开成长空间。
-
并购整合
- 2024年4月,公司通过并购及增资的方式取得宇讯电子、海为科技的控制权。
- 宇讯电子所处市场为专业化定向配套军工市场,主要产品包括射频微波类器件/模块、组件、设备等,2024年实现营业收入0.50亿元,净利润-0.02亿元。
- 宇讯电子2025年度及2026年度业绩承诺为:扣除非经常性损益后归属于母公司的净利润分别不低于1950、2750万元。
- 在军工行业整体需求恢复的情况下,宇讯电子业绩有望恢复。
-
盈利预测和研究结论
- 预计公司2025-2027年的归母净利润分别为0.50、1.49、3.01亿元,同比增长1212%、197%、102%。
- 对应当前股价PE分别为71、24、12倍。
- 首次覆盖,给予“买入”评级。
风险提示
- 军品竞争加剧
- 新型弹药配套进展低于预期
- 民用市场拓展低于预期