全球市场观察
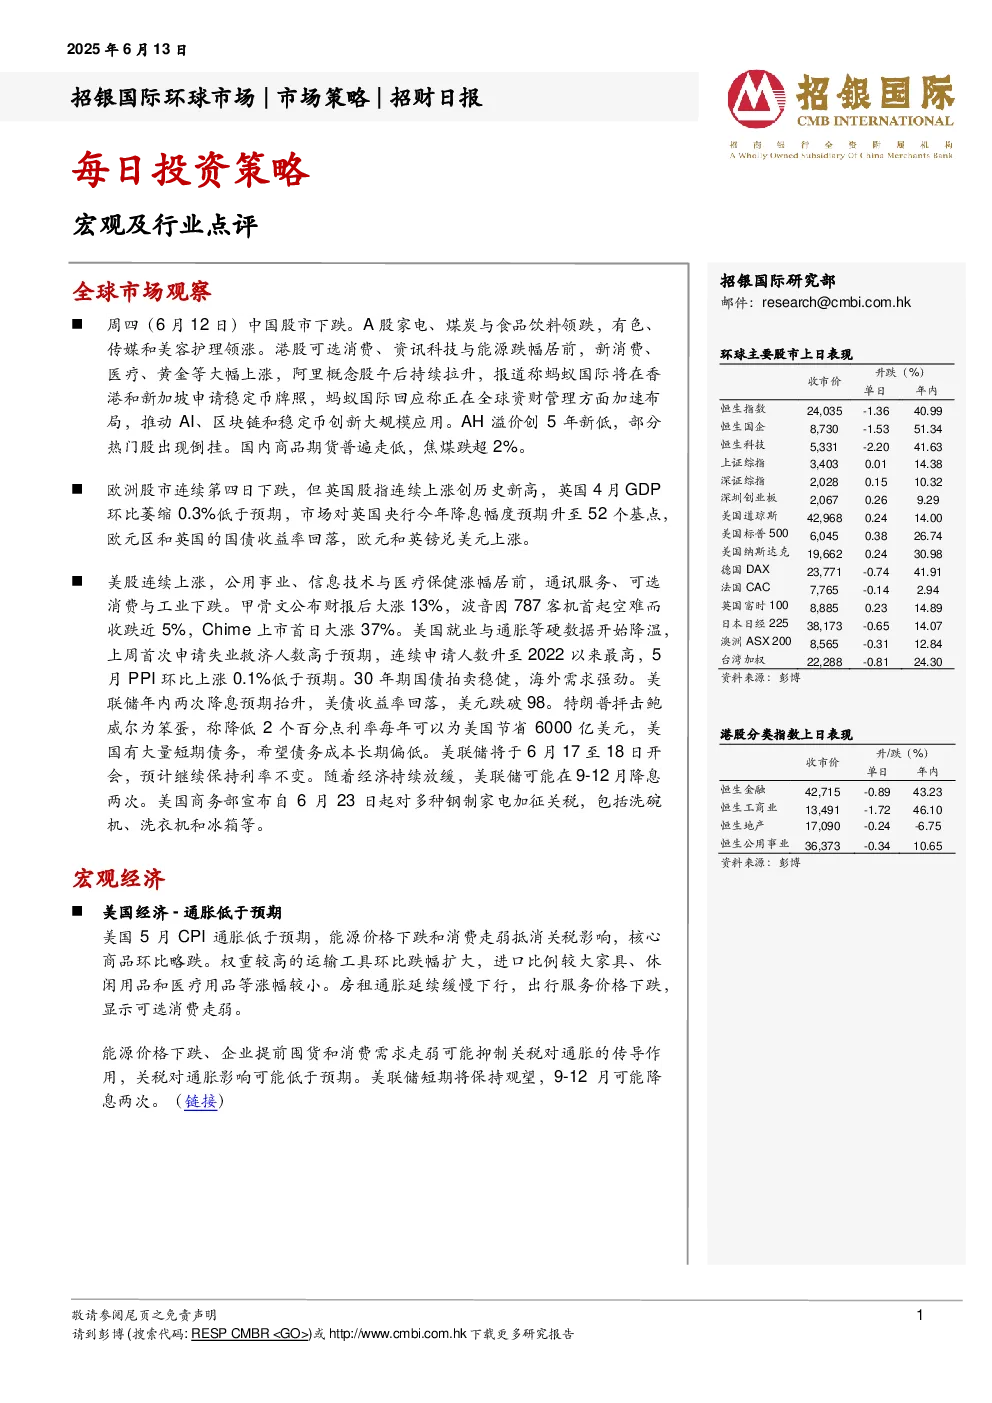
- 中国股市:6月12日,中国股市下跌。A股中,家电、煤炭与食品饮料领跌,有色、传媒和美容护理领涨。港股中,可选消费、资讯科技与能源跌幅居前,新消费、医疗、黄金等大幅上涨。阿里概念股午后持续拉升,蚂蚁国际将在香港和新加坡申请稳定币牌照,AH溢价创5年新低,部分热门股出现倒挂。国内商品期货普遍走低,焦煤跌超2%。
- 欧洲股市:连续第四日下跌,但英国股指连续上涨创历史新高。英国4月GDP环比萎缩0.3%低于预期,市场对英国央行今年降息幅度预期升至52个基点。欧元区和英国的国债收益率回落,欧元和英镑兑美元上涨。
- 美股:连续上涨,公用事业、信息技术与医疗保健涨幅居前,通讯服务、可选消费与工业下跌。甲骨文公布财报后大涨13%,波音因787客机首起空难而收跌近5%,Chime上市首日大涨37%。美国就业与通胀等硬数据开始降温,上周首次申请失业救济人数高于预期,连续申请人数升至2022以来最高,5月PPI环比上涨0.1%低于预期。30年期国债拍卖稳健,海外需求强劲。美联储年内两次降息预期抬升,美债收益率回落,美元跌破98。特朗普抨击鲍威尔为笨蛋,称降低2个百分点利率每年可以为美国节省6000亿美元,美国有大量短期债务,希望债务成本长期偏低。美联储将于6月17至18日开会,预计继续保持利率不变。随着经济持续放缓,美联储可能在9-12月降息两次。美国商务部宣布自6月23日起对多种钢制家电加征关税,包括洗碗机、洗衣机和冰箱等。
宏观经济
- 美国通胀:美国5月CPI通胀低于预期,能源价格下跌和消费走弱抵消关税影响,核心商品环比略跌。权重较高的运输工具环比跌幅扩大,进口比例较大家具、休闲用品和医疗用品等涨幅较小。房租通胀延续缓慢下行,出行服务价格下跌,显示可选消费走弱。能源价格下跌、企业提前囤货和消费需求走弱可能抑制关税对通胀的传导作用,关税对通胀影响可能低于预期。美联储短期将保持观望,9-12月可能降息两次。
每日投资策略
- 互联网行业:商业模式护城河及竞争壁垒有效性重回关注焦点。1Q25业绩多数互联网公司利润水平符合或好于市场预期,引发市场担忧的主要是交易型平台竞争加剧导致盈利增长能见度下降。扩充及丰富优质供给、降低商户运营成本、提升核心用户交易频次为主要方向。展望而言,商业模式具备较高护城河、较难通过激烈补贴影响行业竞争格局的子行业和公司或有望跑赢。已积累较强的生态和网络效应、利润率水平更高及利润绝对值体量较大的公司或具备更充足的资本赢得竞争。
- 短期推荐:在线娱乐板块(快手、网易、腾讯音乐);在线旅游(携程);BOSS直聘。
- 中长期关注:AI需求推动下云营收增长有望好于预期的龙头公司(阿里巴巴、腾讯);服务出海相关标的(游戏、本地生活、OTA、软件及云服务)。
招银国际环球市场焦点股份
- 列出了多只股票的股价目标价、市盈率、市净率、ROE、股息率等数据,并对部分股票进行行业评级和买入/持有/卖出建议。
免责声明及披露
- 包含分析员声明、招银国际环球市场投资评级、行业投资评级、重要披露等内容。