-
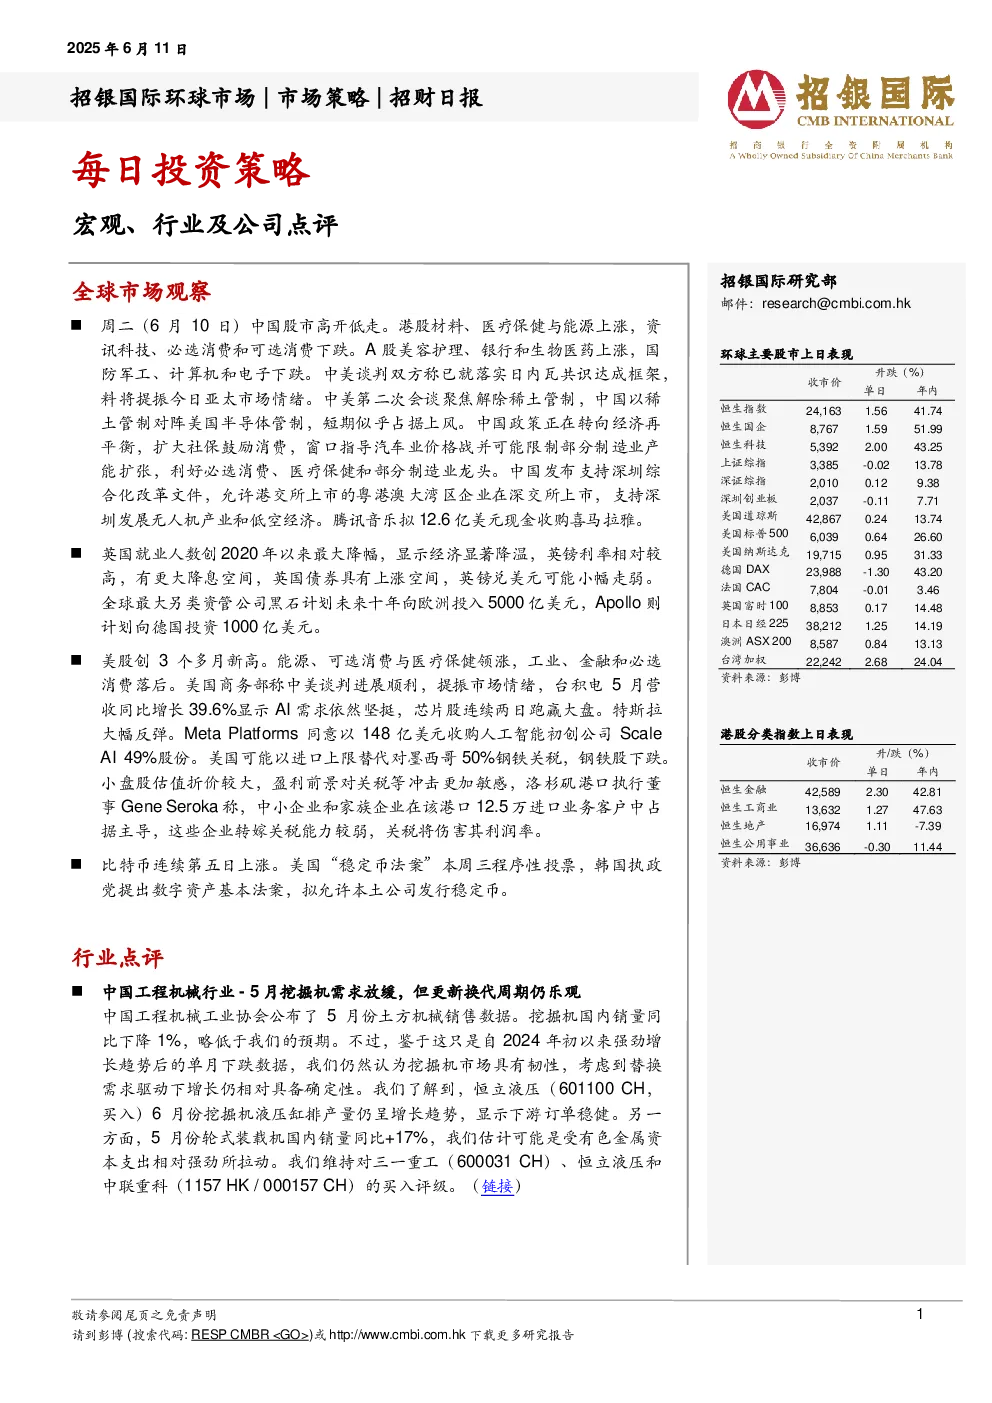
中国股市:周二高开低走,港股材料、医疗保健与能源上涨,资讯科技、必选消费和可选消费下跌;A股美容护理、银行和生物医药上涨,国防军工、计算机和电子下跌。
-
中美谈判:双方称已就落实日内瓦共识达成框架,料将提振亚太市场情绪;中国以稀土管制对阵美国半导体管制,短期占据上风。
-
中国政策:转向经济再平衡,扩大社保鼓励消费,窗口指导汽车业价格战并可能限制部分制造业产能扩张,利好必选消费、医疗保健和部分制造业龙头。
-
深圳发展:发布支持深圳综合化改革文件,允许港交所上市的粤港澳大湾区企业在深交所上市,支持深圳发展无人机产业和低空经济。
-
企业并购:腾讯音乐拟12.6亿美元现金收购喜马拉雅。
-
英国经济:就业人数创2020年以来最大降幅,显示经济显著降温;英镑利率相对较高,有更大降息空间,英国债券具有上涨空间,英镑兑美元可能小幅走弱。
-
欧洲投资:全球最大另类资管公司黑石计划未来十年向欧洲投入5000亿美元,Apollo则计划向德国投资1000亿美元。
-
美股表现:创3个多月新高,能源、可选消费与医疗保健领涨,工业、金融和必选消费落后。
-
中美谈判进展:美国商务部称进展顺利,提振市场情绪;台积电5月营收同比增长39.6%,显示AI需求依然坚挺,芯片股连续两日跑赢大盘。
-
特斯拉反弹:大幅反弹。
-
Meta收购:同意以148亿美元收购人工智能初创公司Scale AI 49%股份。
-
美国关税政策:可能以进口上限替代对墨西哥50%钢铁关税,钢铁股下跌。
-
小盘股风险:估值折价较大,盈利前景对关税等冲击更加敏感,洛杉矶港口执行董事Gene Seroka称,中小企业和家族企业在该港口12.5万进口业务客户中占据主导,这些企业转嫁关税能力较弱,关税将伤害其利润率。
-
加密货币:比特币连续第五日上涨;美国“稳定币法案”本周三程序性投票,韩国执政党提出数字资产基本法案,拟允许本土公司发行稳定币。