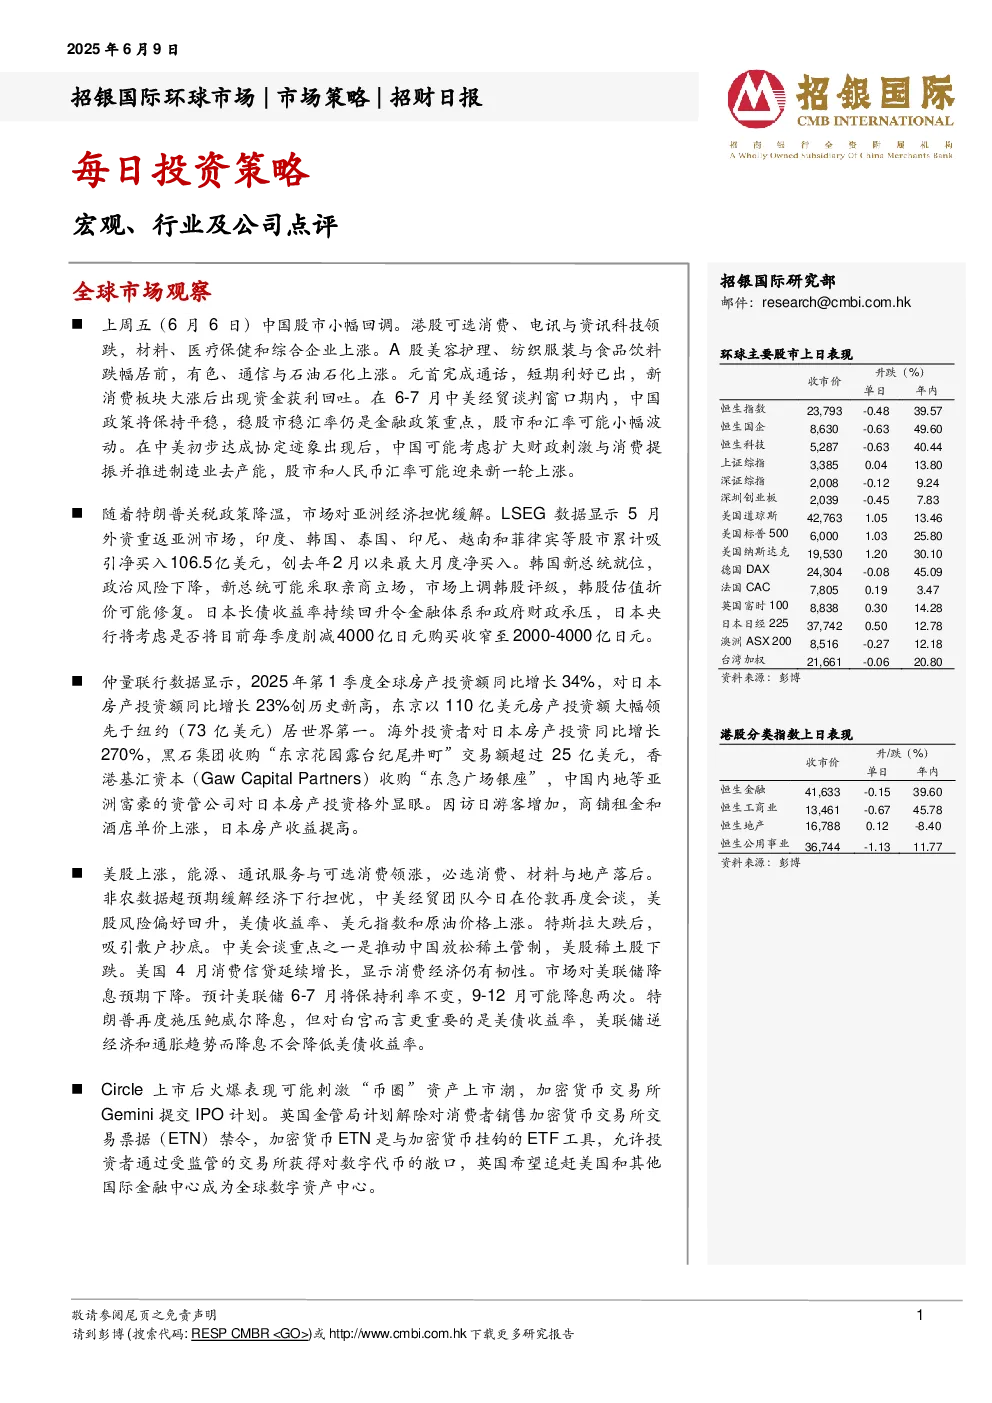
全球市场观察
- 中国股市:上周五小幅回调,可选消费、电讯与资讯科技领跌,材料、医疗保健和综合企业上涨。元首通话短期利好新消费板块,但资金获利回吐。6-7月中美经贸谈判期间,政策将保持平稳,稳股市稳汇率是重点。若中美达成协定,中国可能扩大财政刺激,股市和人民币汇率或迎来新一轮上涨。
- 亚洲经济:特朗普关税政策降温,外资重返亚洲市场,印度、韩国等股市吸引净买入106.5亿美元。韩国新总统就位,政治风险下降,市场上调韩股评级。日本长债收益率回升,金融体系和政府财政承压,日本央行或将调整购债规模。
- 日本房产投资:2025年第一季度全球房产投资额同比增长34%,对日本投资额同比增长23%创历史新高。东京以110亿美元领先全球,海外投资者和亚洲富豪资管公司投资活跃。访日游客增加带动商铺和酒店租金上涨,收益提高。
- 美股:能源、通讯服务与可选消费领涨,必选消费、材料与地产落后。非农数据超预期缓解经济下行担忧,中美经贸团队在伦敦会谈,美股风险偏好回升。特斯拉大跌后吸引散户抄底,市场对美联储降息预期下降,预计6-7月维持利率不变,9-12月降息两次。
- 加密货币:Circle上市后火爆表现可能刺激“币圈”资产上市潮,Gemini提交IPO计划。英国金管局计划解除对加密货币交易所交易票据(ETN)禁令,希望成为全球数字资产中心。
每日投资策略
- 宏观:美国非农就业稳健,美联储将保持观望。5月非农就业好于预期,就业市场供需平衡,通胀反弹风险和非农就业稳健降低降息可能性,预计6-7月维持利率不变,9月降息一次,11-12月再降息一次。
- 行业:半导体行业 - 博通二季度业绩创纪录,营收同比增长20.2%,AI半导体与软件基础设施业务强劲驱动。管理层指引三季度营收将达158亿美元,半导体业务预计增长25%。
- 公司:三一国际(买入,目标价8.7港元) - 盈利进入复苏通道,估值吸引。预计2025年重回增长轨道,新兴业务亏损可控,上调盈利预测,目标价8.7港元。比亚迪(买入,目标价470港元/440人民币) - 高端化和长远目标是股东大会主旋律,应付款风险可控,销量目标明确,高端化和智能辅助驾驶进程充满信心,维持盈利预测,目标价470港元/440人民币。
招银国际环球市场焦点股份
- 长仓:吉利汽车(买入,目标价17.46港元)、小鹏汽车(买入,目标价19.50美元)、中联重科(买入,目标价5.84港元)、三一重工(买入,目标价18.47港元)、瑞幸咖啡(买入,目标价34.70美元)、珀莱雅(买入,目标价85.0港元)、华润饮料(买入,目标价13.46港元)、百济神州(买入,目标价255.86美元)、信达生物(买入,目标价74.55港元)、友邦保险(买入,目标价67.40港元)、中国财险(买入,目标价15.32港元)、腾讯(买入,目标价520.00港元)、阿里巴巴(买入,目标价119.38美元)、携程集团(买入,目标价60.61美元)、绿城服务(买入,目标价4.16港元)、小米集团(买入,目标价53.70港元)、比亚迪电子(买入,目标价32.35港元)、地平线机器人(买入,目标价7.19港元)、韦尔股份(买入,目标价132.40港元)、贝克微(买入,目标价60.35港元)、北方华创(买入,目标价430.49港元)、Salesforce(买入,目标价274.51美元)。