一、锂行业信用基本面
(一)2024年行业回顾
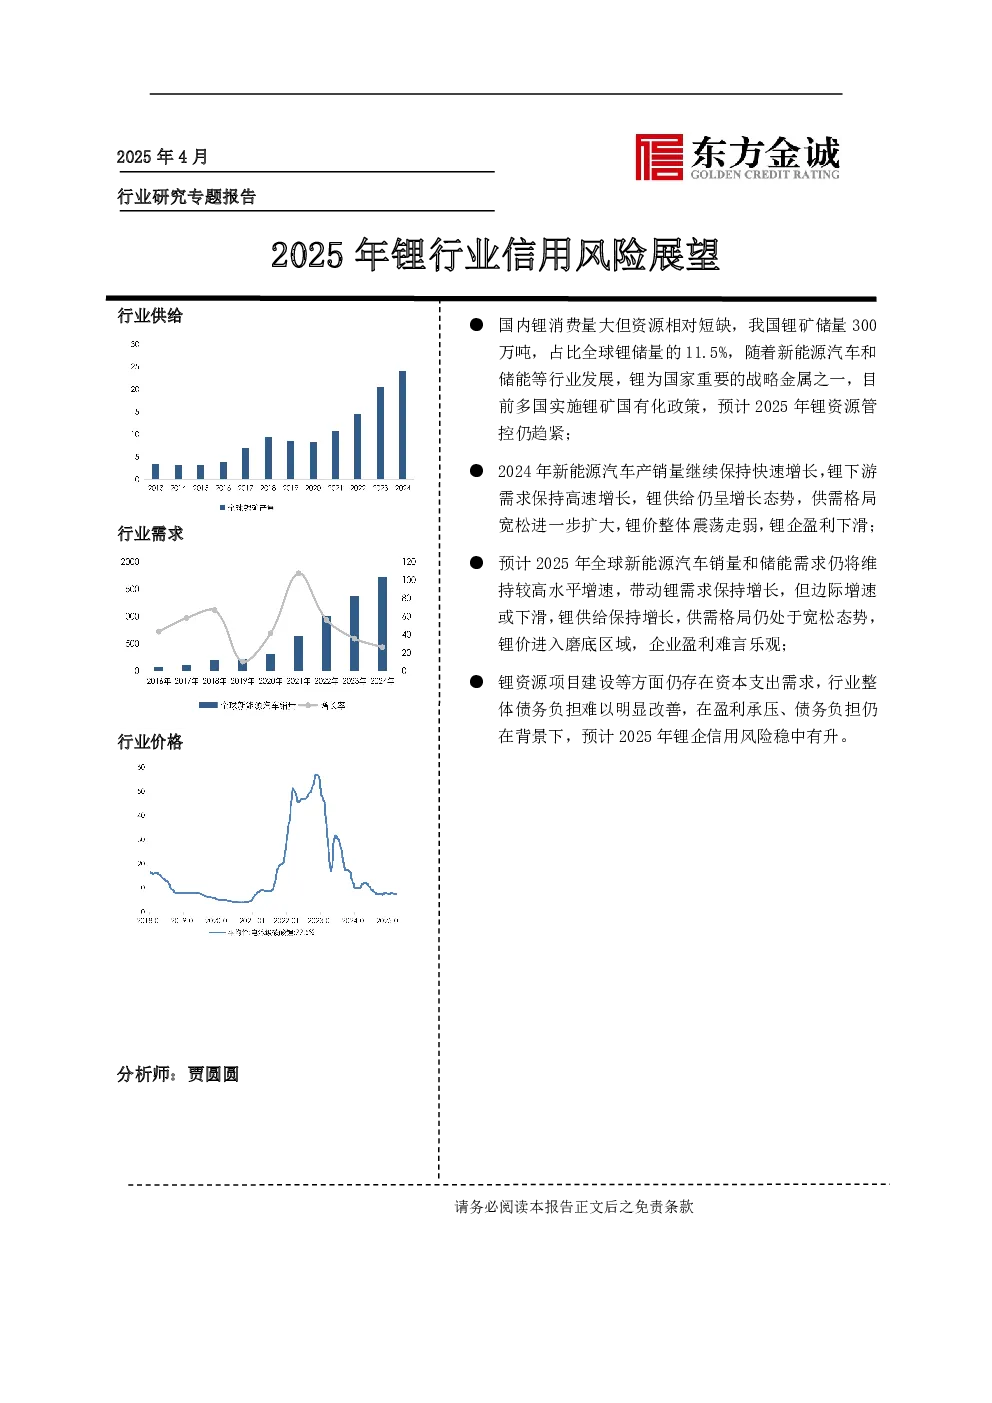
- 新能源汽车产销量快速增长:2024年新能源汽车销量1286.50万辆,同比增长36.17%。海外市场增速放缓,欧洲下滑,美国增速放缓。
- 储能需求高增长:2024年全球储能锂电池出货量369.80GWh,同比增长64.94%。
- 供给增长:澳大利亚高成本矿山停产影响有限,低成本项目陆续投产,整体产能扩张放缓。
- 锂价震荡走弱:1-3月碳酸锂在10万元/吨上下震荡,4-5月偏高位徘徊,6月起加速下行,9月初触及7万元/吨低点,Q4在8万元/吨左右震荡。整体锂价中枢低于2023年。
(二)2025年行业展望
- 资源与需求:国内锂资源相对短缺,全球锂资源分布不均,多国实施锂矿国有化政策。新能源汽车和储能需求持续增长,但边际增速或下滑。
- 需求预测:2025年国内新能源汽车需求保持增长,欧洲碳排放考核加码促进需求,储能需求持续高增长。
- 供给预测:澳大利亚锂矿、南美盐湖仍是供给主力,国内资源增量有限,预计供给保持增长。
- 价格预测:供需格局仍处宽松态势,锂价进入磨底区域。
二、锂企业信用表现
(一)市场地位
- 市场集中度高:全球锂产品市场份额前五企业合计约77%。龙头企业积极扩产,延伸产业链。
- 资源保障:锂企通过参股/控股锂资源、签订长期协议等方式保证供给,资源禀赋是核心竞争优势。
(二)企业规模及盈利能力
- 2024年盈利下滑:受锂价下行、金融资产价值下行等因素影响,收入及利润下降。
- 2025年盈利承压:预计锂价仍处低位,企业盈利水平难言乐观。
(三)资本结构及债务负担
- 债务负担增长:2024年债务主要用于项目建设、并购及运营占款,资产负债率相对稳定。
- 2025年债务仍高:资本支出需求持续,行业整体债务负担难以明显改善。
三、锂企业债券市场表现
- 新发债券集中:2024年新发债券10.50亿元,均为短期融资债券,主体为赣锋锂业及天齐锂业。
- 信用利差较高:天齐锂业及赣锋锂业信用利差高于有色金属行业,银行融资替代效应仍在。
四、结论
- 资源管控趋紧:国内锂资源短缺,多国实施锂矿国有化政策,预计2025年管控仍趋紧。
- 需求供给宽松:2025年新能源汽车和储能需求保持高增长,但边际增速下滑,锂供给持续增长,供需格局宽松,锂价磨底。
- 信用风险上升:盈利承压,债务负担未改善,预计2025年锂企信用风险稳中有升。