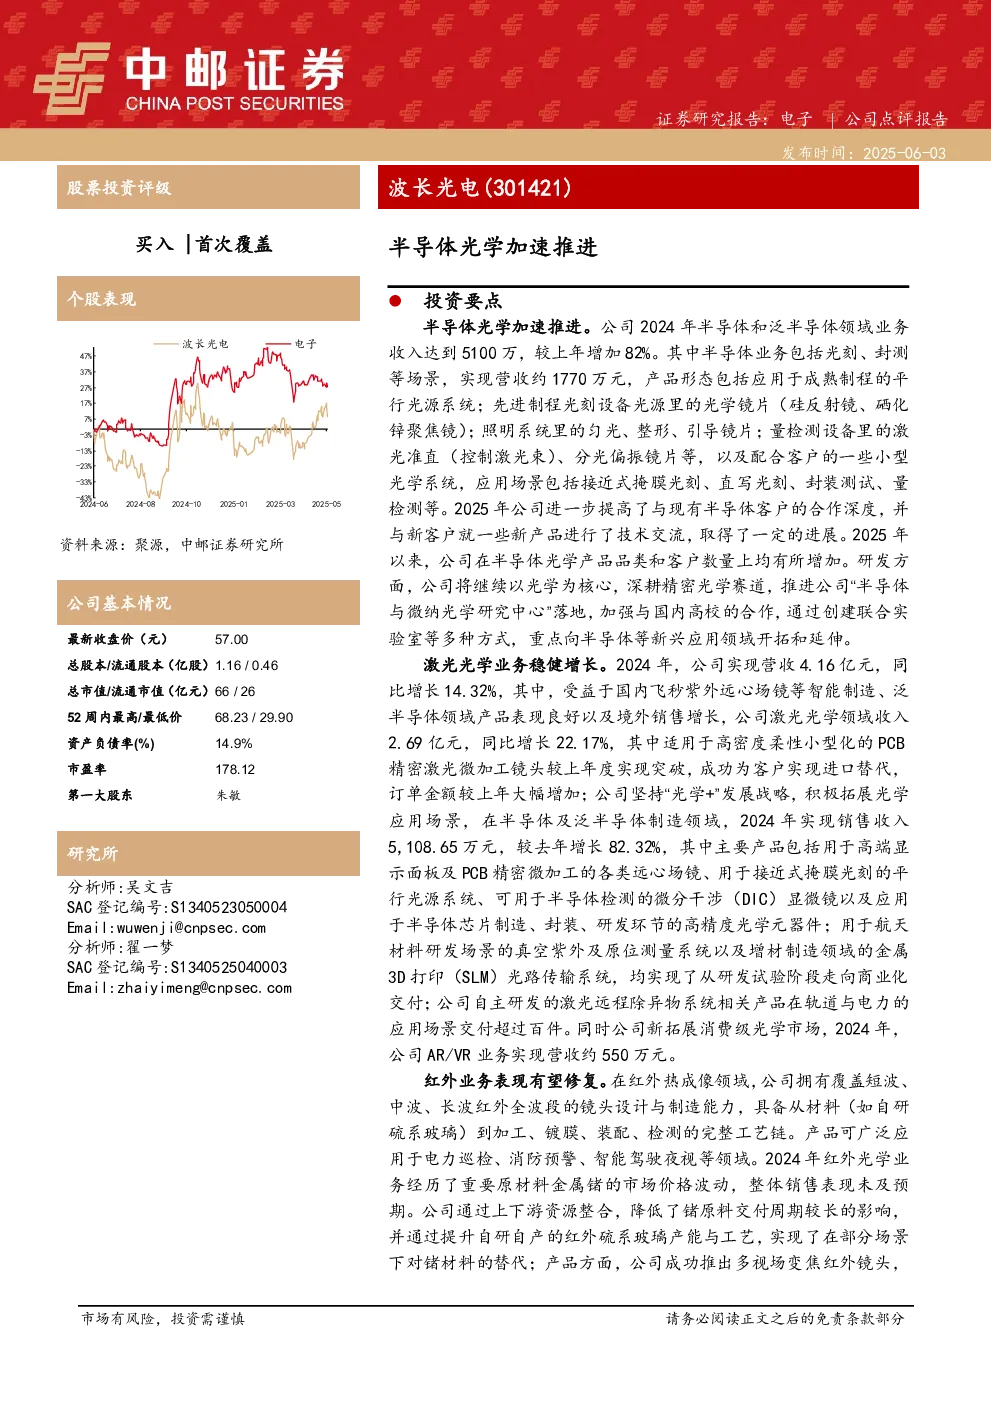
核心观点与业务进展
- 半导体光学加速推进:2024年半导体和泛半导体领域业务收入达5100万元,同比增长82%。其中半导体业务涵盖光刻、封测等场景,产品包括平行光源系统、光学镜片、照明系统镜片等,应用于接近式掩膜光刻、直写光刻等。2025年与现有及新客户合作深化,产品品类和客户数量增加。研发方面,公司将推进“半导体与微纳光学研究中心”落地,加强与高校合作,开拓半导体等新兴应用领域。
- 激光光学业务稳健增长:2024年激光光学领域收入2.69亿元,同比增长22.17%。主要产品包括远心场镜、平行光源系统、微分干涉显微镜等,应用于半导体及泛半导体制造。新拓展消费级光学市场,AR/VR业务营收约550万元。自主研发的激光远程除异物系统在轨道与电力领域交付超百件。
- 红外业务表现有望修复:公司具备短波、中波、长波红外镜头设计与制造能力。2024年受金属锗价格波动影响,销售表现未达预期。公司通过整合上下游资源、提升自研自产红外硫系玻璃产能,实现部分场景下对锗材料的替代。成功推出多视场变焦红外镜头,未来将布局智能驾驶、智能安防等新兴场景。
关键数据
- 2024年营收:4.165亿元(同比增长14.32%),其中激光光学领域收入2.69亿元(同比增长22.17%),半导体及泛半导体制造领域收入5108.65万元(同比增长82.32%)。
- 盈利预测:预计2025-2027年营业收入分别为5.4亿元、7.0亿元、9.1亿元;归母净利润分别为0.45亿元、0.65亿元、0.85亿元。
研究结论
- 投资建议:首次覆盖,给予“买入”评级。
- 风险提示:新产品开发风险、技术升级迭代与研发失败风险、市场竞争风险、贸易摩擦风险、技术人员流失和技术泄密风险、应收账款坏账风险、存货跌价风险、原材料及贸易品采购价格波动风险。
财务指标
- 2024年主要财务数据:营业收入4.165亿元,净利润-0.317亿元;毛利率32.8%,净利率8.9%。
- 估值:2025年市盈率预计为146.40,市净率预计为5.49。