核心观点与关键数据
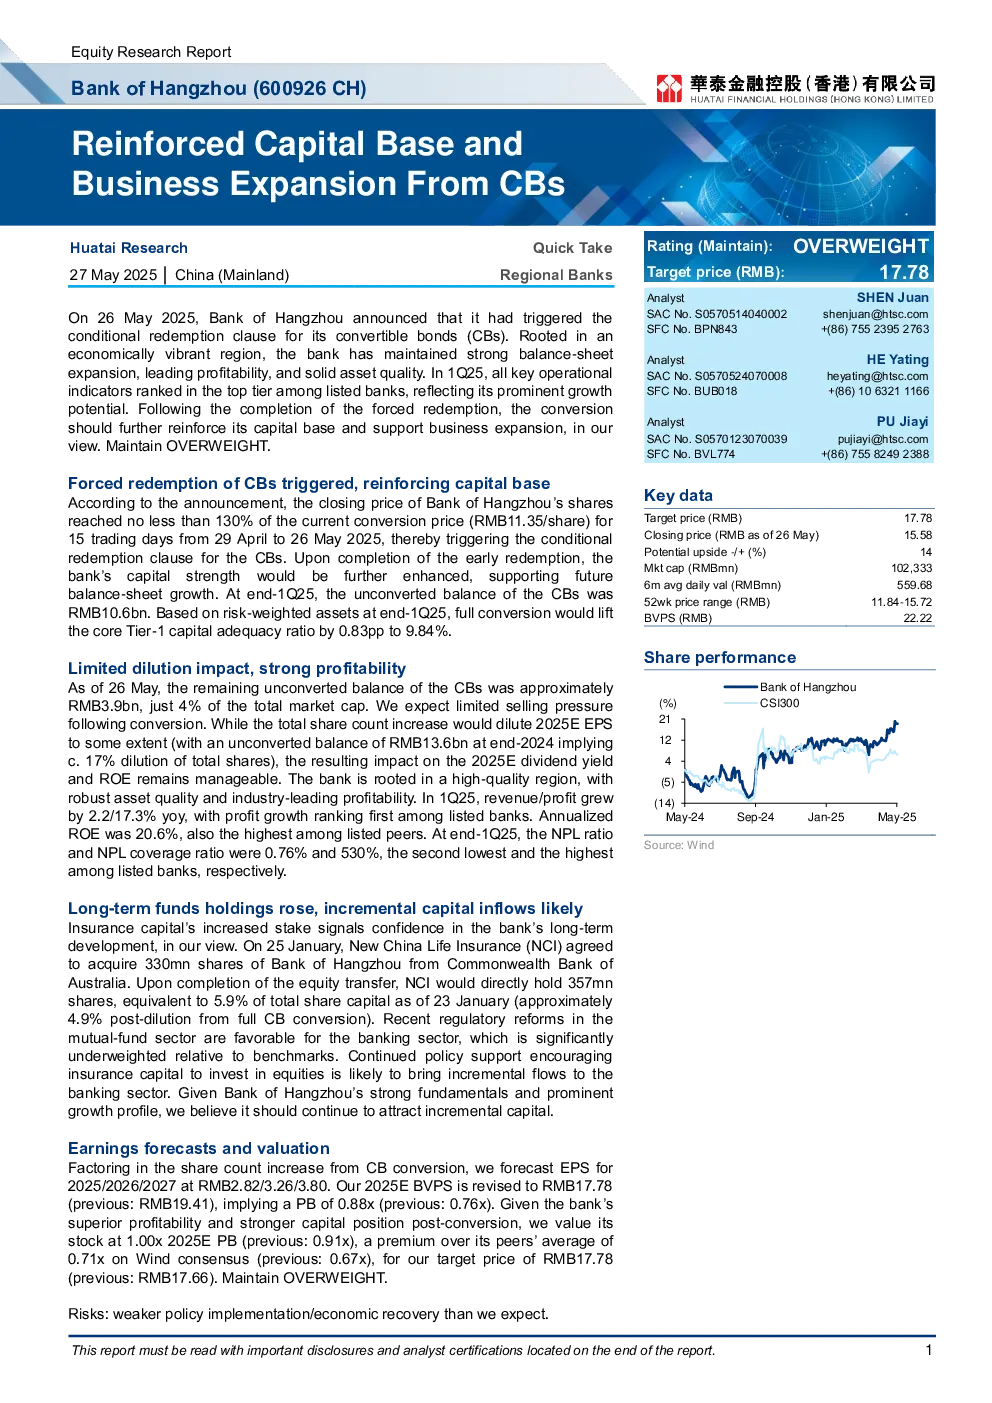
- 银行背景与业绩表现:杭州银行地处经济活跃区域,保持强劲的资产负债表扩张、盈利能力和资产质量。2025年第一季度,其所有关键运营指标在上市银行中位居前列,展现出突出的增长潜力。
- 可转债赎回:杭州银行可转债触发强制赎回条款,股票价格连续15个交易日不低于转股价(11.35元/股),赎回完成后将增强资本实力,支持未来资产负债表增长。截至2025年第一季度末,未转股余额为106亿元人民币,按风险加权资产计算,完全转股将使核心一级资本充足率提升0.83个百分点至9.84%。
- 转股影响:剩余未转股余额约39亿元人民币,占市值的4%,预计转股后卖压有限。虽然总股本增加将一定程度上稀释2025年预期每股收益(EPS)(2024年末未转股余额136亿元对应约17%的稀释),但对2025年预期股息率和管理层净资产收益率(ROE)的影响可控。
- 盈利能力与资产质量:杭州银行植根于高质量区域,拥有稳健的资产质量和行业领先的盈利能力。2025年第一季度,营收/利润同比增长2.2%/17.3%,利润增长在上市银行中排名第一;年化ROE为20.6%,也是同业中最高的。截至2025年第一季度末,不良贷款率(NPL ratio)和不良贷款覆盖率(NPL coverage ratio)分别为0.76%和530%,在上市银行中分别为第二低和最高。
- 长期资金持有:中国人寿保险(NCI)增持杭州银行股份,显示对银行长期发展的信心。NCI于2025年1月同意从澳大利亚联邦银行收购3300万股杭州银行股份,完成后将直接持有3570万股,占截至2025年1月23日总股本(约4.9%经转股后稀释)的5.9%。近期基金行业的监管改革有利于银行业,且政策鼓励保险资金投资股票,预计将为银行板块带来增量资金流入。
- 估值与目标价:考虑转股后的股本增加,预计2025/2026/2027年EPS分别为2.82/3.26/3.80元。将2025年预期每股净资产(BVPS)下调至17.78元(此前为19.41元),对应市净率(PB)为0.88倍(此前为0.76倍)。鉴于银行卓越的盈利能力和转股后的更强资本地位,目标价定为17.78元(此前为17.66元),较Wind一致预期(0.71倍)溢价,维持“增持”评级。
研究结论
杭州银行凭借其强劲的业绩、优质的资产质量和区域优势,以及通过可转债转股增强的资本实力,展现出良好的增长前景和投资价值。保险资金的增持也进一步印证了市场对其长期发展的信心。维持“增持”评级,目标价17.78元。
风险提示
政策执行弱于预期或经济复苏不及预期。