一、研究观点
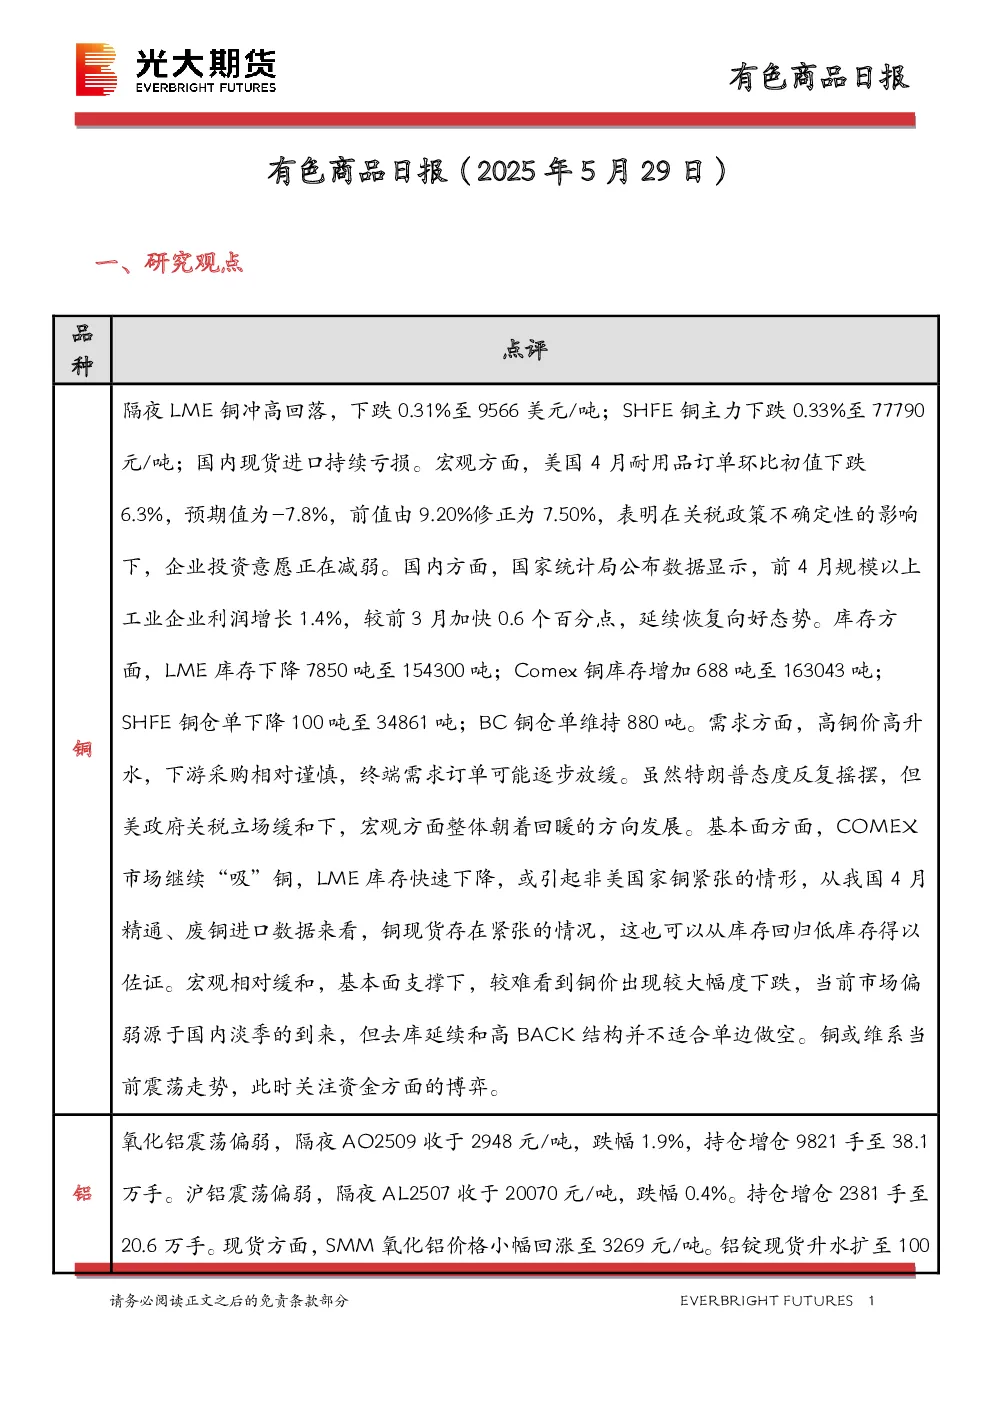
- 铜:隔夜LME铜冲高回落,下跌0.31%至9566美元/吨;SHFE铜主力下跌0.33%至77790元/吨。宏观方面,美国4月耐用品订单环比初值下跌6.3%,表明企业投资意愿减弱。国内前4月规模以上工业企业利润增长1.4%,延续恢复向好态势。库存方面,LME库存下降7850吨至154300吨;Comex铜库存增加688吨至163043吨;SHFE铜仓单下降100吨至34861吨;BC铜仓单维持880吨。需求方面,高铜价高升水导致下游采购谨慎,终端需求订单可能放缓。宏观和基本面支撑下,铜价难见较大幅度下跌,当前市场偏弱源于国内淡季,但去库延续和高BACK结构不适合单边做空。铜或维系当前震荡走势,关注资金博弈。
- 铝:氧化铝震荡偏弱,隔夜AO2509收于2948元/吨,跌幅1.9%;沪铝震荡偏弱,隔夜AL2507收于20070元/吨,跌幅0.4%。现货方面,SMM氧化铝价格小幅回涨至3269元/吨。铝锭现货升水扩至100元/吨。成本端重心下压,氧化铝企业逐步复产,几内亚矿端扰动影响淡化,氧化铝止涨转跌。加工转淡和终端抢出口效应并存,铝锭周转流畅,整体呈现去库放缓态势。短期受上游氧化铝拖累,转为偏弱震荡。
- 镍:隔夜LME镍跌1.85%报15095美元/吨,沪镍跌1.19%报119800元/吨。库存方面,LME库存增加864吨至200862吨,国内SHFE仓单在增加224吨至22344吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持250元/吨。消息面,印尼RKAB审批放松的消息影响市场情绪和镍价走势,但ESDM官员表示暂未对补充配额进行大批量审批。不锈钢产业链成本支撑坚固,但市场成交平淡,需求疲软,后市面临淡季压力。新能源方面原料供应放量,硫酸镍需求难有增量。一级镍供应端小幅减产,周度国内库存小幅去库。消息面扰动,但矿价坚挺或有证伪,基本面变化不大,短期仍偏震荡运行。
二、日度数据监测
- 铜:铜价下跌,LME铜库存下降,SHFE铜仓单下降,社会库存减少。
- 铝:氧化铝和沪铝价格下跌,库存下降,加工费持稳或下调,铝锭周转流畅。
- 镍:LME镍和沪镍价格下跌,库存增加,升贴水维持负数,加工费持稳或下调。
- 铅:LME铅库存下降,SHFE铅仓单增加,社会库存减少,加工费下调。
- 锌:沪锌和LME锌价格下跌,库存下降,社会库存减少。
- 锡:沪锡和LME锡价格下跌,库存下降。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡现货升贴水走势图。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡近远月价差走势图。
- LME库存:铜、铝、镍、锌、铅、锡LME库存走势图。
- SHFE库存:铜、铝、镍、锌、铅、锡SHFE库存走势图。
- 社会库存:铜、铝、镍、锌、不锈钢、300系社会库存走势图。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率走势图。
四、研究结论
- 铜价维系当前震荡走势,关注资金博弈。
- 铝价短期受上游氧化铝拖累,转为偏弱震荡。
- 镍价短期仍偏震荡运行。