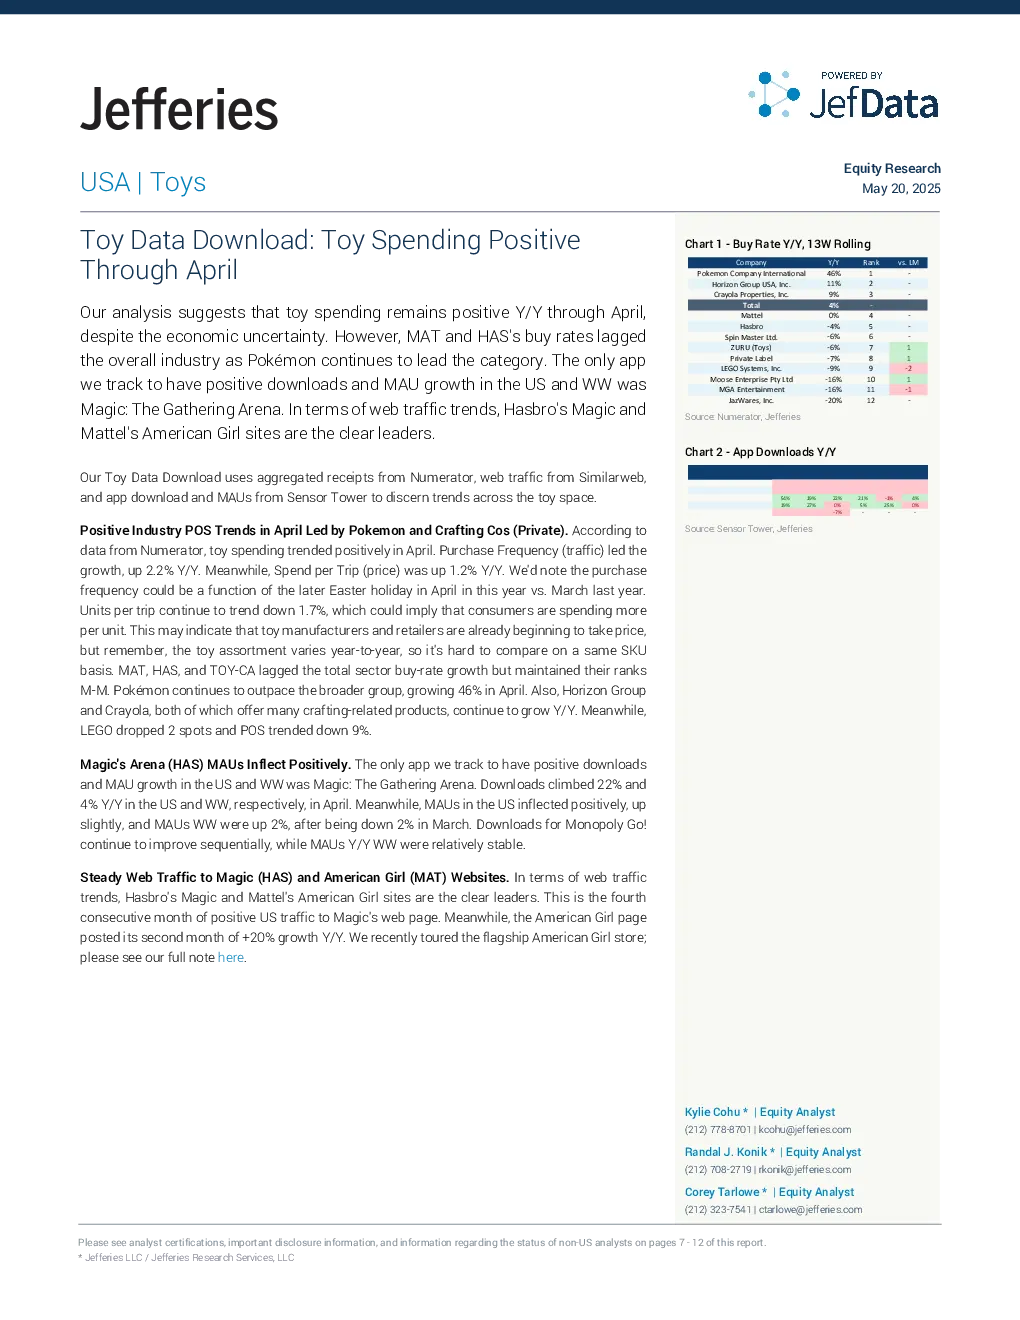
玩具行业整体在 4 月份呈现积极态势,尽管经济不确定性仍然存在。然而,玛氏和孩之宝的购买率落后于整个行业,因为宝可梦继续引领该类别。
- 玩具支出趋势:根据 Numerator 的数据,4 月份玩具支出呈现积极趋势。购买频率(流量)增长 2.2%,而每次购买支出(价格)增长 1.2%。购买频率的增长可能是由于今年 4 月份的复活节假期比去年 3 月份晚。每次购买的单位数量继续下降 1.7%,这可能意味着消费者正在为单位支付更多。这表明玩具制造商和零售商可能已经开始采取价格上涨措施。然而,由于玩具种类每年都在变化,因此很难按相同 SKU 进行比较。
- 购买率:玛氏、孩之宝和 Spin Master 的购买率落后于整个行业的购买率增长,但仍然保持了其市场地位。宝可梦继续超越整个群体,4 月份增长 46%。同时,提供许多手工艺产品的 Horizon Group 和 Crayola 也继续增长。另一方面,乐高下降了 2 个名次,购买率下降了 9%。
- 应用程序和 MAUs:唯一在美国和全球范围内拥有积极下载和 MAU 增长的应用程序是《万智牌竞技场》。4 月份,美国的下载量增长了 22%,全球增长了 4%。同时,美国的 MAU 出现了积极转变,略有上升,全球 MAU 上升了 2%,3 月份下降了 2%。最近,孩之宝管理层指出,《万智牌竞技场》拥有 3000 万注册用户。垄断游戏的下载量继续逐月改善,而全球 MAU 相对稳定。
- 网络流量:在网站流量趋势方面,孩之宝的《万智牌》网站和玛氏的美国女孩网站是明显的领导者。这是连续第四个月美国对《万智牌》网页的流量为正。同时,美国女孩页面报告了第二个月同比增长 20%。
公司估值/风险:
- 玛氏:我们使用 EPS 和 EBITDA 倍数来评估玛氏的股票,考虑到该公司 10 亿美元以上的成本削减计划以及组合的收益。资产负债表已经得到很大改善。风险包括竞争、制造垂直化、外汇、人员流动、COGS 变异性、品牌疲劳和分销。
- 孩之宝:我们使用 SOTP EV/EBITDA 方法来评估孩之宝的股票,将玩具公司与视频游戏和娱乐同行结合起来,这反映了业务增长的多元性。风险包括对关键管理层、竞争、向在线转移、电影表现、季节性以及宏观经济因素的风险。
- Spin Master:我们使用 EV/EBITDA 来评估 Spin Master 的股票,因为对运营控制的可见性有所提高,并且正在增长高利润率的数字游戏业务。风险包括竞争和需求周期/疲劳、货币波动(尤其是加元兑美元)、销售组合和季节性、当前和新系列的品牌收视率、技术故障和供应链中断。
投资建议:
- 玛氏:买入,目标价 80 美元。
- 孩之宝:买入,目标价 100 美元。
- Spin Master:买入,目标价 28 加元。