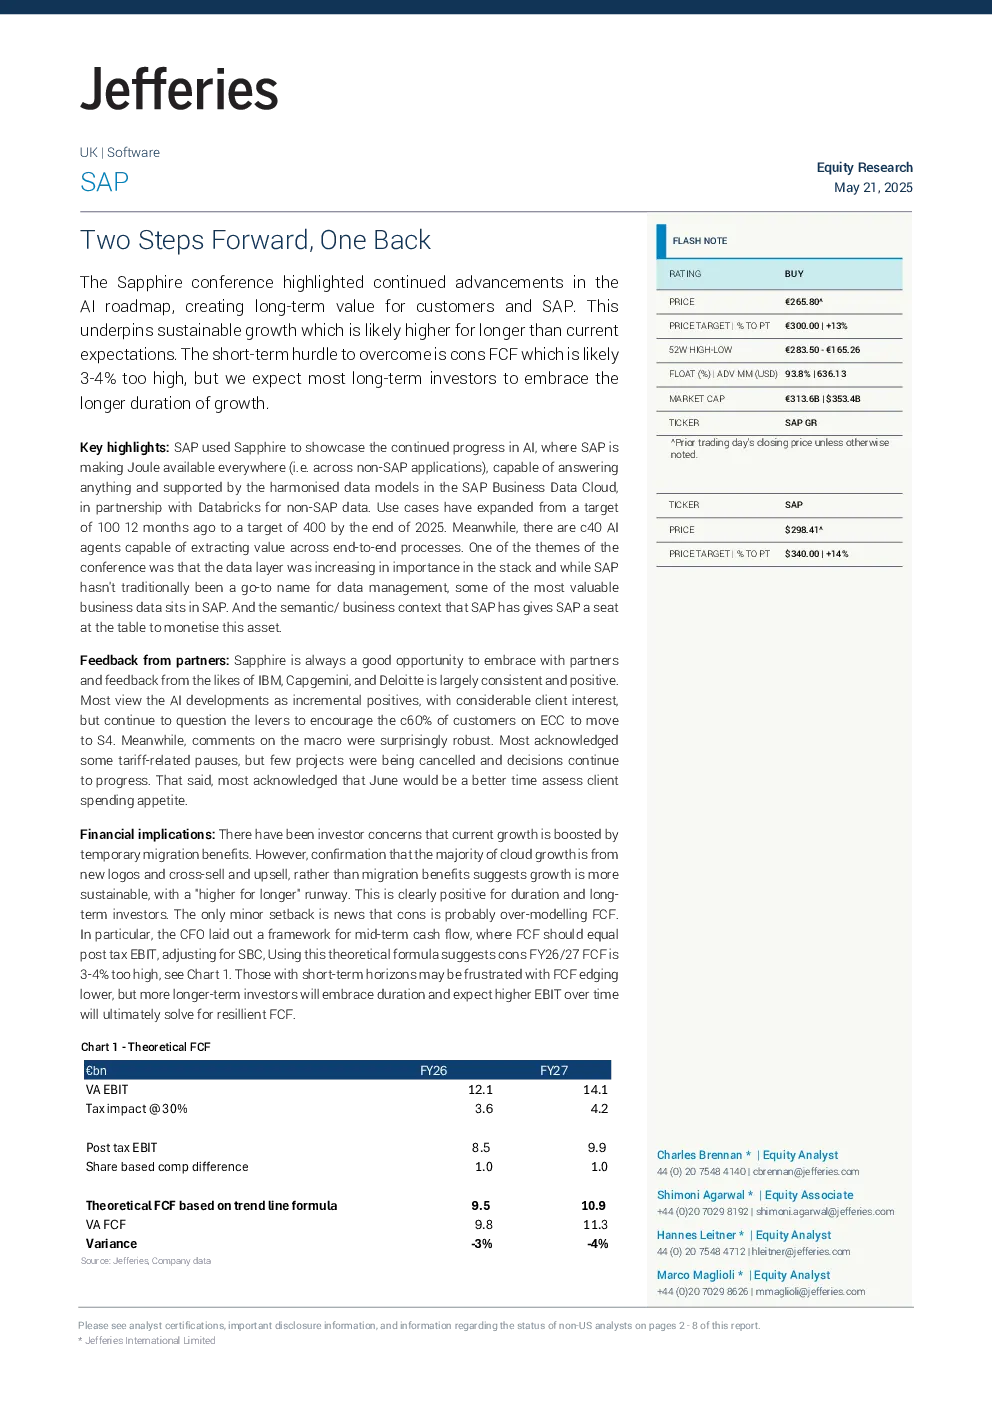
Jefferies 在其研报中对 SAP 的最新进展进行了分析,核心观点是 SAP 在 AI 领域的持续进步为客户和公司创造了长期价值,支撑了可持续增长,预计增长周期将比当前预期更长。
AI 进展
- SAP 在 Sapphire 大会上展示了 AI 的最新进展,包括 Joule 功能的全面推广,支持跨非 SAP 应用,并能回答任何问题,同时与 Databricks 合作,通过 SAP Business Data Cloud 和 harmonised 数据模型支持非 SAP 数据。
- AI 用例目标从一年前的 100 个扩展到 2025 年底的 400 个,目前已有 40 个 AI 代理能够从端到端流程中提取价值。
- 数据层在技术栈中的重要性日益凸显,SAP 凭借其在 SAP 系统中的语义/业务上下文,获得了在数据管理领域 monetize 资产的机会。
合作伙伴反馈
- 来自 IBM、Capgemini 和 Deloitte 等合作伙伴的反馈普遍积极,认为 AI 发展是增量利好,客户兴趣浓厚,但仍有 60% 的 ECC 客户未迁移至 S4。
- 大多数合作伙伴承认关税相关暂停,但项目取消情况较少,决策仍在推进,但 6 月份将更准确地评估客户支出意愿。
财务影响
- 投资者担忧当前增长受临时迁移红利推动,但确认大部分云增长来自新客户和交叉销售、追加销售,而非迁移红利,表明增长更具可持续性,具有“更长时间、更高增长”的运行空间。
- 财务方面,Jefferies 认为长期投资者将接受增长周期延长,但短期投资者可能对 FCF 下降感到不满。CFO 提出的中期现金流框架显示,预计 FY26/27 FCF 高估了 3-4%,但长期来看,EBIT 的增长将最终解决 FCF 的韧性问题。
估值与风险
- Jefferies 的目标价基于同行平均 CY26E FCF 收益率,主要风险包括云增长低于预期、需求韧性不足导致收入下调、成本控制不及预期、现金流低于预期等。
- 对 Capgemini 的估值采用 IT 服务同行组乘数法,主要风险包括 IT 服务支出低于预期、工资通胀高于预期、Altran 收购整合风险等。
- 对 IBM 的目标价基于 DCF 分析,主要风险包括传统业务过度下滑、自动化取代专业服务需求、IBM 大型机迁移风险、重组风险、竞争风险和汇率风险等。
投资建议
- Jefferies 给予 SAP “买入”评级,目标价 300 欧元,预计涨幅 13%。