核心观点与关键数据
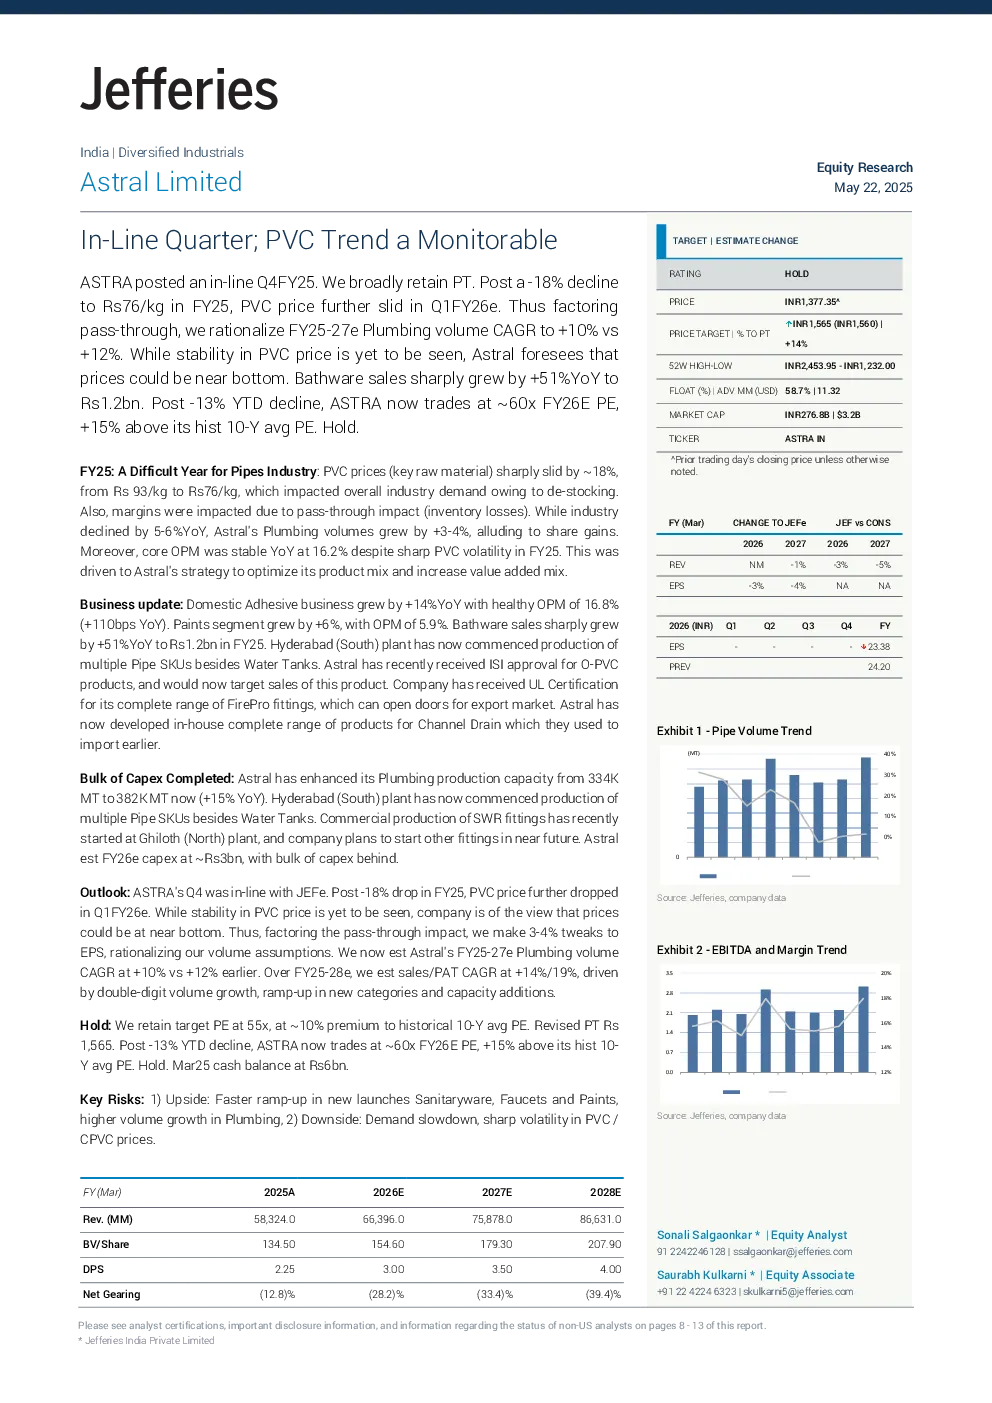
公司表现:Astral Limited(ASTRA)在2025财年第四季度表现符合预期。公司业务涵盖管材、胶粘剂、涂料和卫浴产品,其中管材业务仍是主要收入来源。
管材业务:
- 2025财年,受PVC价格下跌(同比下滑18%)影响,管材业务面临挑战,但公司凭借产品组合优化,实现管道业务量同比增长3-4%,市场份额有所提升。
- PVC价格在2025财年从93/kg下跌至76/kg,导致行业去库存,公司毛利率受库存损失传导影响。
- 公司核心OPEX保持稳定,同比持平在16.2%,得益于产品组合优化和价值提升。
- 2025财年,卫浴产品销售同比增长51%,达到12亿卢比。
- 公司新增南 Hyderabad 工厂产能,并已获得O-PVC产品的ISI认证,计划拓展该产品线销售。
- 公司获得UL认证的FirePro系列消防配件,有望开拓出口市场。
- 公司已开发自有渠道排水产品线,此前依赖进口。
资本开支:
- 公司管材产能从334万吨提升至382万吨,同比增长15%。
- 公司计划2026财年资本开支约30亿卢比,大部分已投入。
未来展望:
- 预计PVC价格可能接近底部,公司认为价格传导将影响EPS,调整后预计2025-2027财年管道业务量CAGR为10%(此前为12%)。
- 预计2025-2028财年,公司销售额/PAT CAGR分别为14%/19%,主要得益于双位数销量增长、新品类产能提升和产能扩张。
研究结论
估值与评级:
- 公司当前市盈率为60倍(基于2026财年预期EPS),较历史10年平均值高出15%,估值较高。
- 维持“持有”评级,目标价1555卢比,对应55倍市盈率,较历史均值溢价约10%。
风险因素:
- 上升风险:新品类(卫浴、龙头、涂料)加速推出,管道业务销量增长超预期,胶粘剂业务贡献提升。
- 下降风险:需求放缓,PVC/CPVC价格剧烈波动,新品类推出不及预期,汇率和原材料价格波动影响利润,竞争加剧。
可持续发展:
- 公司关注产品设计和生命周期管理、温室气体排放、员工健康安全、废弃物和水资源管理、生物多样性、空气质量及商业道德。
- 公司在2022财年大幅增加太阳能使用量,约20%的Santej和Dholka工厂电力需求由太阳能供应。
- 公司已获得CPVC产品的GRIHA认证,计划新增制造和仓储设施以减少温室气体排放,并开始监测GHG排放目标。
投资逻辑:
- 公司产品组合优质,CPVC管材占比高。
- 胶粘剂和涂料业务有望驱动增量增长。
- 持续推出新品类,产能扩张满足增量需求。
- 管道业务有望受益于房屋建设和卫生设施政策推动。