全球市场观察
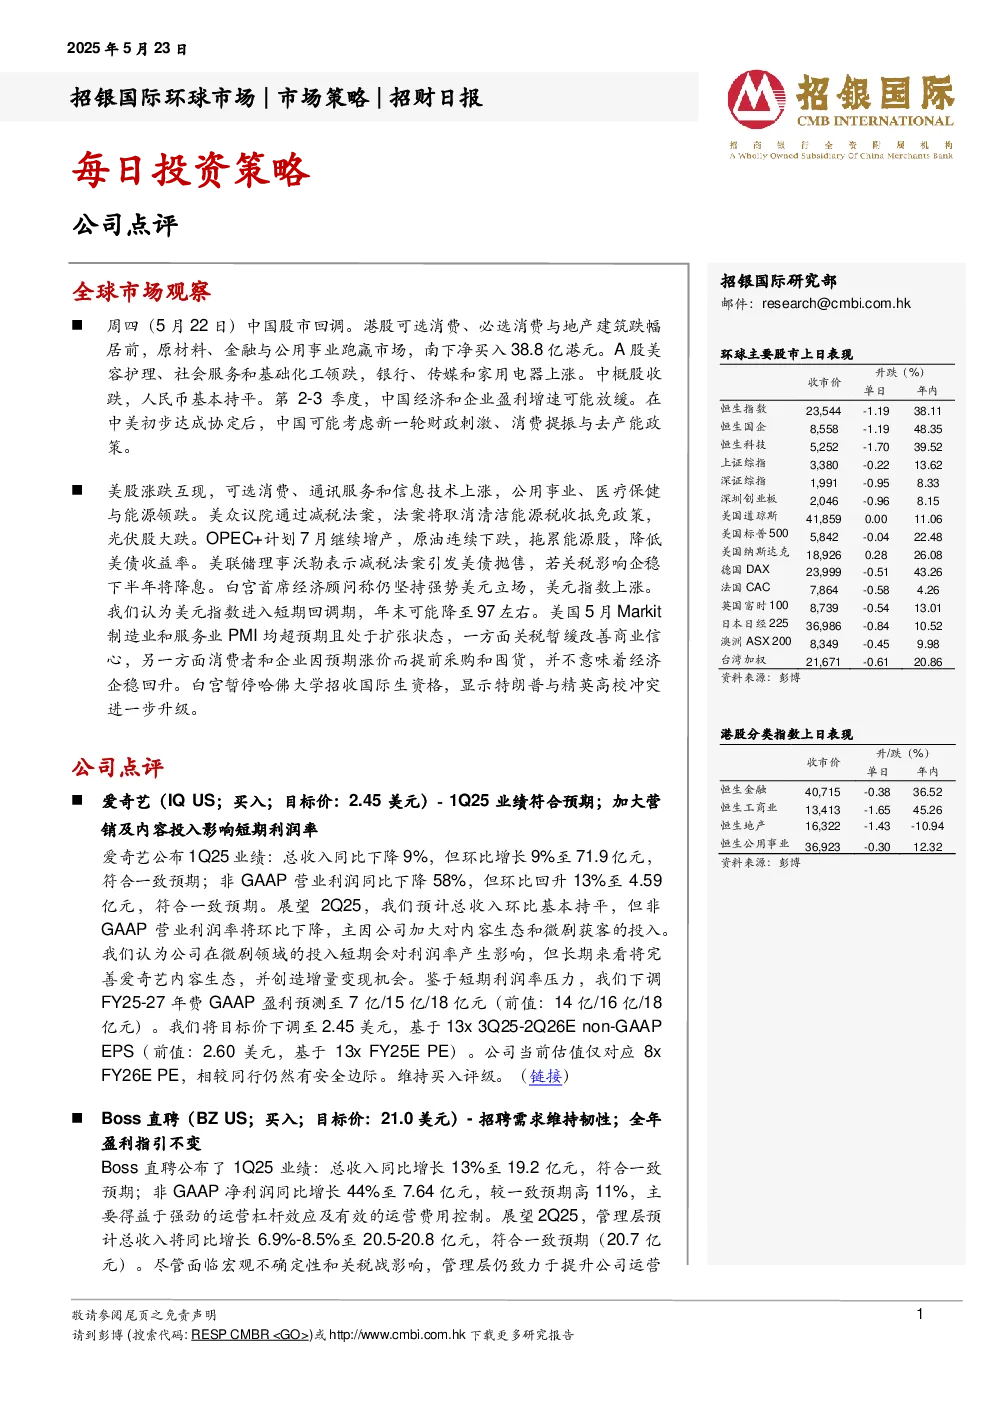
- 中国股市:周四回调,港股可选消费、必选消费与地产建筑跌幅居前,原材料、金融与公用事业跑赢市场;南下净买入38.8亿港元。A股美容护理、社会服务和基础化工领跌,银行、传媒和家用电器上涨。中概股收跌,人民币基本持平。
- 经济展望:第2-3季度,中国经济和企业盈利增速可能放缓,中国可能考虑新一轮财政刺激、消费提振与去产能政策。
- 美股:涨跌互现,可选消费、通讯服务和信息技术上涨,公用事业、医疗保健与能源领跌。美众议院通过减税法案,取消清洁能源税收抵免政策,光伏股大跌。OPEC+计划7月继续增产,原油下跌,拖累能源股,降低美债收益率。
- 美联储:理事沃勒表示减税法案引发美债抛售,若关税影响企稳下半年将降息。白宫首席经济顾问称坚持强势美元立场,美元指数上涨。预计美元指数短期回调,年末可能降至97左右。
- 美国经济:5月Markit制造业和服务业PMI均超预期且扩张,但关税暂缓改善商业信心,消费者和企业提前采购,不代表经济企稳回升。
- 政治动态:白宫暂停哈佛大学招收国际生资格,显示特朗普与精英高校冲突升级。
公司点评
- 爱奇艺(IQ US):1Q25业绩符合预期,总收入同比下降9%至71.9亿元,环比增长9%;非GAAP营业利润同比下降58%至4.59亿元。展望2Q25,总收入环比持平,非GAAP营业利润率下降,因加大内容投入。下调FY25-27年费GAAP盈利预测至7亿/15亿/18亿元,目标价下调至2.45美元,维持买入评级。
- Boss直聘(BZ US):1Q25业绩符合预期,总收入同比增长13%至19.2亿元;非GAAP净利润同比增长44%至7.64亿元。展望2Q25,总收入预计同比增长6.9%-8.5%至20.5-20.8亿元,维持全年30亿元非GAAP下运营利润目标。小幅下调FY25-27总收入,盈利预测基本不变,目标价微调至21.0美元,维持买入评级。
- 宝尊电商(BZUN US):1Q25总营收同比增长4%至21亿元,主要得益于BBM业务超预期表现。非公认会计准则净亏损优于预期。BBM业务营收同比增长23%。预计2025年non-GAAP OP同比增长超过20%,4Q25实现non-GAAP运营利润盈亏平衡。维持2025年non-GAAP OP预测为1.19亿元,目标价微调至3.55美元,维持买入评级。
- 小米集团(1810 HK):战略产品发布会展示自主研发的3nm SoC芯片“玄戒O1和T1”等新品。自主研发芯片战略将增强旗舰智能手机竞争力,长期利好。预计YU7车型上市后提升销售额和盈利能力。重申买入评级,目标价59.99港元,对应2025年36.1倍的市盈率。短期催化剂包括1Q25业绩、AI眼镜发布和电动汽车订单/盈利能力更新。