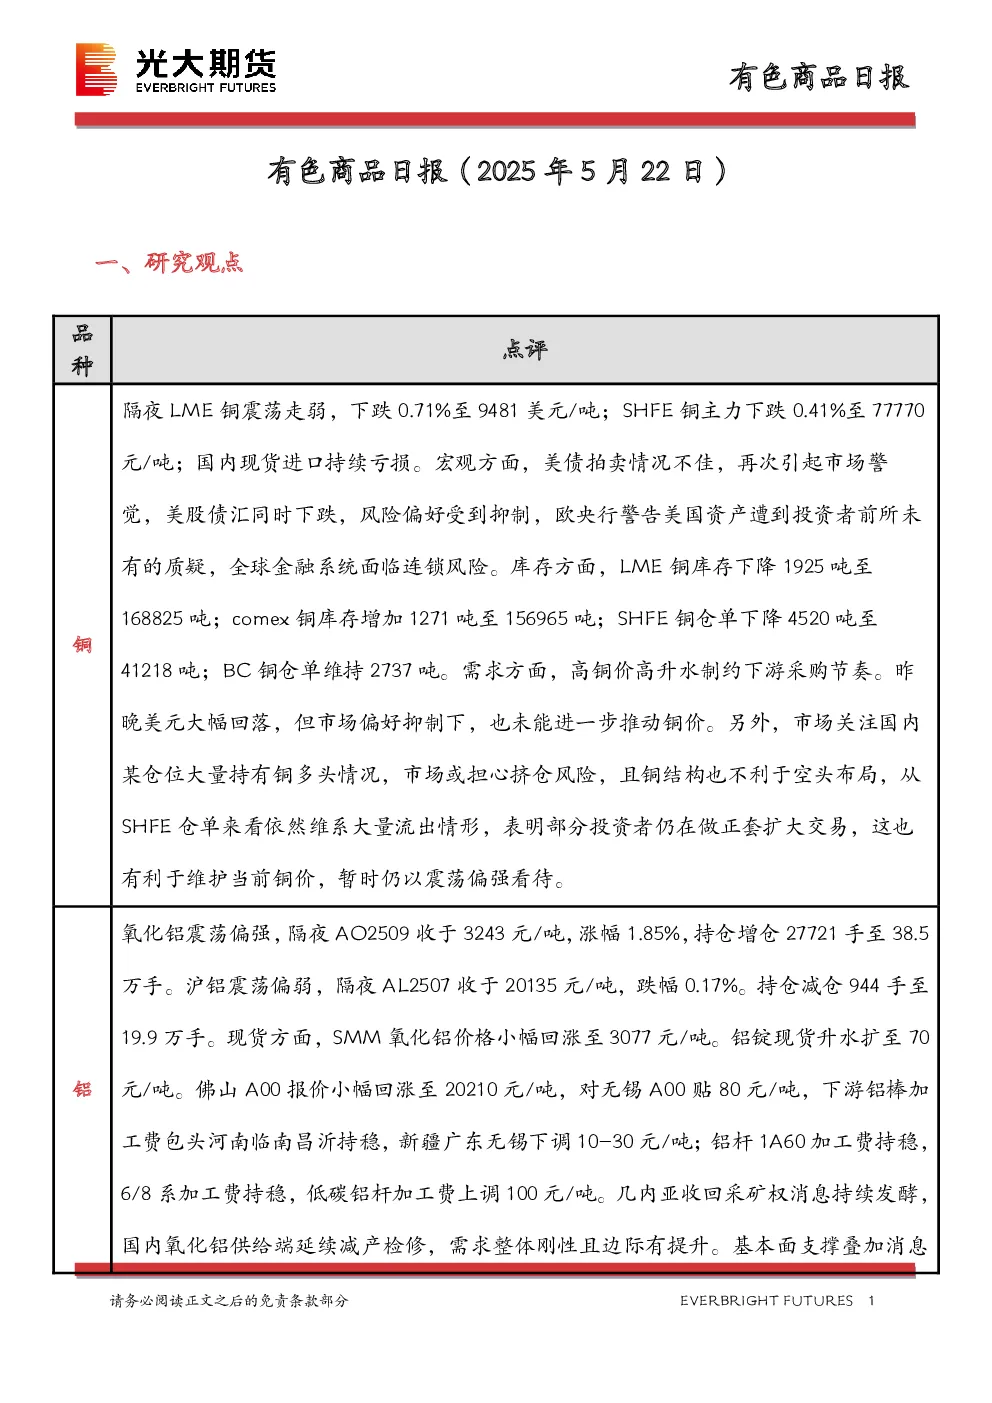
一、研究观点
- 铜:隔夜LME铜震荡走弱,下跌0.71%至9481美元/吨;SHFE铜主力下跌0.41%至77770元/吨。宏观方面,美债拍卖情况不佳,美股债汇同时下跌,风险偏好受到抑制。库存方面,LME铜库存下降1925吨至168825吨;comex铜库存增加1271吨至156965吨;SHFE铜仓单下降4520吨至41218吨;BC铜仓单维持2737吨。需求方面,高铜价高升水制约下游采购节奏。市场关注国内某仓位大量持有铜多头情况,市场或担心挤仓风险,且铜结构也不利于空头布局,暂时仍以震荡偏强看待。
- 铝:氧化铝震荡偏强,隔夜AO2509收于3243元/吨,涨幅1.85%,持仓增仓27721手至38.5万手。沪铝震荡偏弱,隔夜AL2507收于20135元/吨,跌幅0.17%。现货方面,SMM氧化铝价格小幅回涨至3077元/吨。铝锭现货升水扩至70元/吨。佛山A00报价小幅回涨至20210元/吨,对无锡A00贴80元/吨。需求整体刚性且边际有提升,基本面支撑叠加消息端炒作空间充足,仍有向上驱动。云南电解铝铸锭和外发量低预期,短期关税调整期抢出口效应仍在,铝锭库存延续低位持续去化。成本支撑下行叠加季节性淡季压力,多空交织下受上游氧化铝提振有限,或延续震荡为主。
- 镍:隔夜LME镍涨0.64%报15630美元/吨,沪镍涨0.32%报123760元/吨。库存方面,昨日LME库存减少312吨至201786吨,国内SHFE仓单减少128吨至23014吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持200元/吨。不锈钢产业链上来看,原料镍铁周度成交价格基本维稳在940元/镍点附近,供应端虽然有一定减产,但是社会库存水平没有明显的去库状态,短期仍维持震荡运行态势。新能源产业链上来看,原料端预期放量,硫酸镍供需双弱,电芯端三元周度产量转弱。一级镍方面,产量小幅下降,上周库存小幅累库。综合来看,镍矿价格坚挺托底镍价,但镍铁基本在极端性底部价格徘徊成交,短期仍维持当前区间震荡运行,关注一级镍库存情况、6月菲律宾政府对禁矿政策的进程。
二、日度数据监测
- 铜:铜精矿指数(美元/吨)下降43,粗铜加工费(美元/吨)下降430,LME注册+注销(吨)为168825,仓单(吨)为412184,总库存(吨,周度)为108142,COMEX库存(吨)为155693,社会库存国内+保税区(万吨)为20.1。
- 铝:无锡报价(元/吨)为20290,南海报价(元/吨)为20210,现货升水(元/吨)为70,山西低品铝土矿(元/吨)为600,山西高品铝土矿(元/吨)为640,氧化铝FOB(美元/吨)为3700,山东氧化铝(元/吨)为3085,电解铝(万吨)为0,氧化铝(万吨)为2.4。
- 镍:主力结算价(元/吨)为22585,LmeS3(美元/吨)为25050,沪伦比为9.01,近-远月价差(元/吨)为125,SMM 0#现货(元/吨)为22760,SMM 1#现货(元/吨)为22690,国内现货升贴水平均(元/吨)为230,进口锌升贴水平均(元/吨)为200。
- 锌:主力结算价(元/吨)为26710,LmeS3(美元/吨)为27540,沪伦比为9.7,近-远月价差(元/吨)为-90,SMM现货(元/吨)为26840,锌合金Zamak3(元/吨)为23360,锌合金Zamak5(元/吨)为23910,氧化锌ZnO≥99.7%(元/吨)为21700。
- 锡:主力结算价(元/吨)为26710,LmeS3(美元/吨)为27540,沪伦比为9.7,近-远月价差(元/吨)为-90,SMM现货(元/吨)为26840,锡精矿(元/金属吨)为257100。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡的现货升贴水走势图显示,各品种升贴水波动较大,但整体趋势不明显。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡的SHFE近远月价差走势图显示,各品种价差波动较大,但整体趋势不明显。
- LME库存:铜、铝、镍、锌、铅、锡的LME库存走势图显示,各品种库存波动较大,但整体趋势不明显。
- SHFE库存:铜、铝、镍、锌、铅、锡的SHFE库存走势图显示,各品种库存波动较大,但整体趋势不明显。
- 社会库存:铜、铝、镍、锌、不锈钢、300系的社会库存走势图显示,各品种库存波动较大,但整体趋势不明显。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率的走势图显示,各品种冶炼利润波动较大,但整体趋势不明显。
四、研究结论
- 铜:短期内铜价仍以震荡偏强看待,关注市场风险偏好变化和库存动态。
- 铝:铝价或延续震荡为主,关注上游氧化铝供给端和下游需求情况。
- 镍:镍价短期仍维持当前区间震荡运行,关注一级镍库存情况和菲律宾禁矿政策进程。