核心观点与关键数据
整体表现
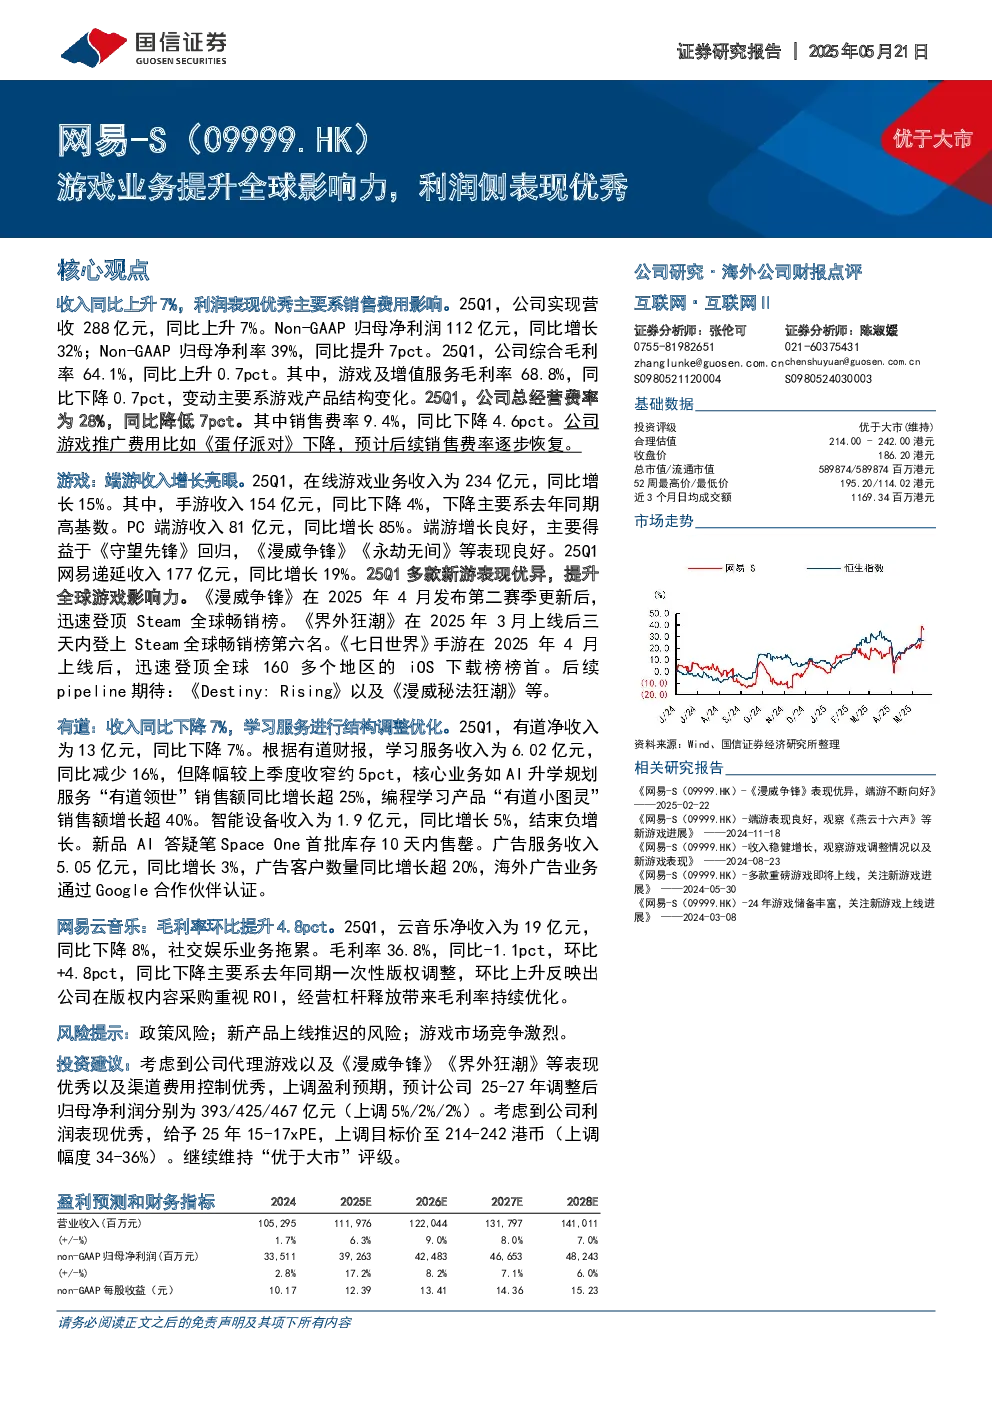
- 25Q1公司实现营收288亿元,同比上升7%。
- Non-GAAP归母净利润112亿元,同比增长32%,Non-GAAP归母净利率39%,同比提升7pct。
- 综合毛利率64.1%,同比上升0.7pct;总经营费率28%,同比降低7pct,其中销售费率9.4%,同比下降4.6pct。
游戏 业务
- 在线游戏业务收入234亿元,同比增长15%。
- 手游收入154亿元,同比下降4%(主要系高基数)。
- PC端游收入81亿元,同比增长85%,主要得益于《守望先锋》回归及《漫威争锋》《永劫无间》等表现。
- 手游收入占比66%,同比下降13pct。
- 递延收入177亿元,同比增长19%。
- 新游表现优异:《漫威争锋》登顶Steam全球畅销榜,《界外狂潮》上线三天登顶Steam全球畅销榜第六名,《七日世界》手游登顶全球160多个地区iOS下载榜榜首。
- 后续pipeline期待:《Destiny:Rising》及《漫威秘法狂潮》等。
有道 业务
- 净收入13亿元,同比下降7%。
- 学习服务收入6.02亿元,同比减少16%,但降幅较上季度收窄约5pct。
- 核心业务增长:AI升学规划服务“有道领世”销售额同比增长超25%,编程学习产品“有道小图灵”销售额增长超40%。
- 智能设备收入1.9亿元,同比增长5%,结束负增长,新品AI答疑笔Space One首批库存10天内售罄。
- 广告服务收入5.05亿元,同比增长3%,广告客户数量同比增长超20%,海外广告业务通过Google合作伙伴认证。
网易云音乐
- 净收入19亿元,同比下降8%,社交娱乐业务拖累。
- 毛利率36.8%,同比下降1.1pct,但环比提升4.8pct,反映公司在版权内容采购重视ROI,经营杠杆释放带来毛利率持续优化。
投资建议
- 考虑到代理游戏及《漫威争锋》《界外狂潮》等表现优秀,以及渠道费用控制优秀,上调盈利预期:
- 25-27年调整后归母净利润分别为393/425/467亿元(上调5%/2%/2%)。
- 给予25年15-17xPE,上调目标价至214-242港币(上调幅度34-36%)。
- 维持“优于大市”评级。
风险提示
- 政策风险。
- 新产品上线推迟的风险。
- 游戏市场竞争激烈的风险。
- 游戏出海表现不及预期的风险。