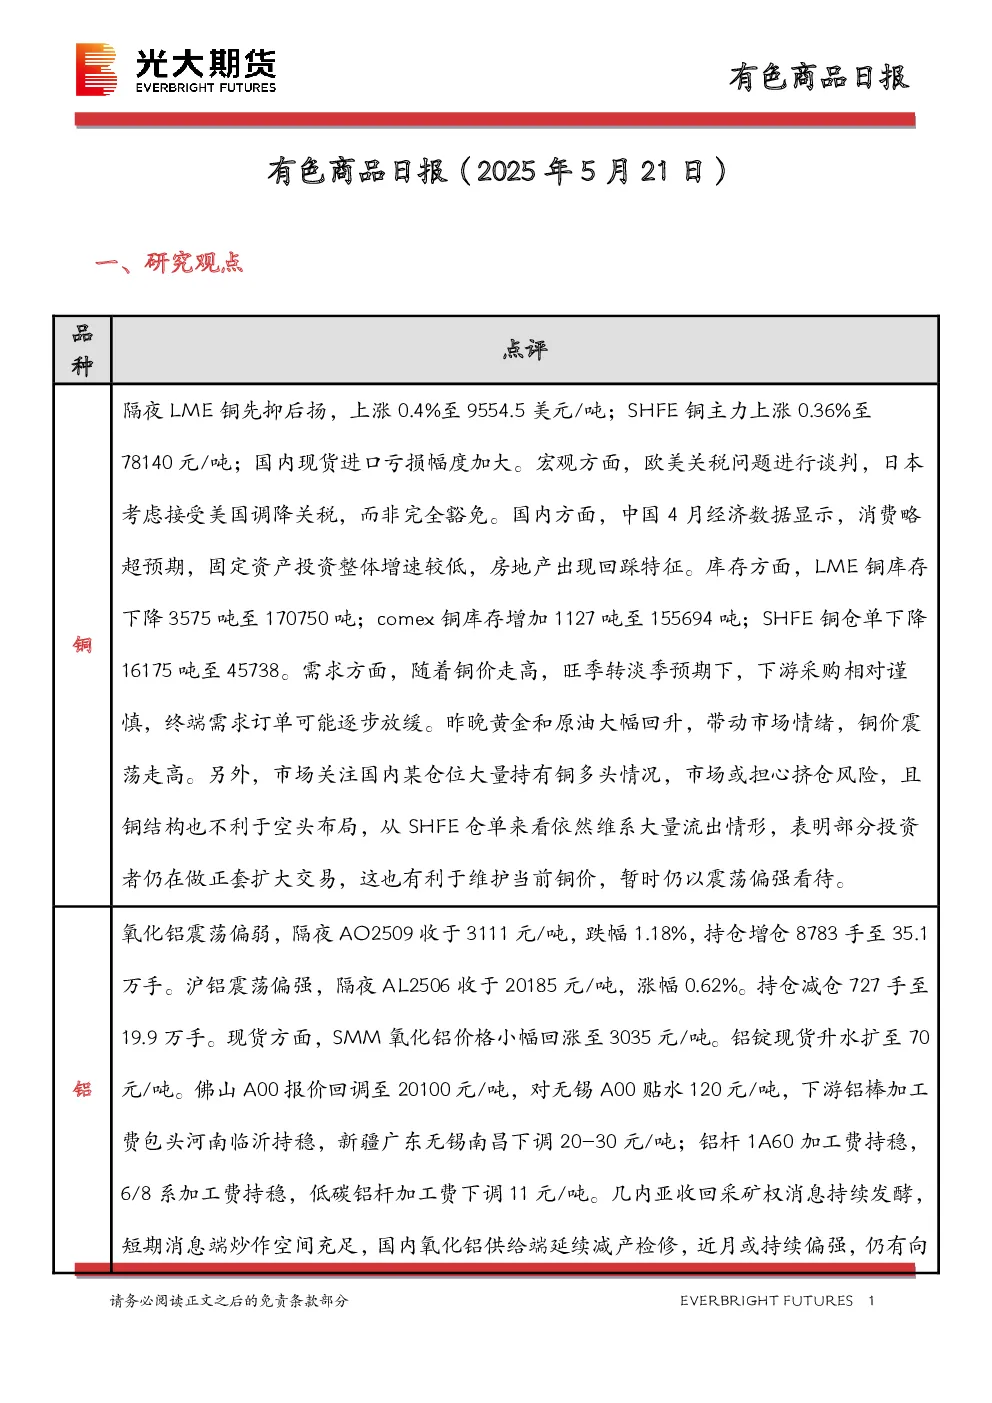
一、研究观点
- 铜:隔夜LME铜和SHFE铜主力上涨,国内现货进口亏损加大。宏观方面,欧美关税谈判进行中,日本考虑调降关税。国内经济数据显示消费略超预期,固定资产投资增速低,房地产回踩。库存方面,LME铜库存下降,comex铜库存增加,SHFE铜仓单下降。需求方面,铜价走高,旺季转淡季预期下,下游采购谨慎,终端需求订单可能放缓。市场关注国内铜多头持仓及挤仓风险,铜结构不利于空头布局,暂时以震荡偏强看待。
- 铝:氧化铝震荡偏弱,沪铝震荡偏强。现货方面,SMM氧化铝价格小幅回涨,铝锭现货升水扩至70元/吨。几内亚收回采矿权消息持续发酵,国内氧化铝供给端延续减产检修,近月或持续偏强。电解铝强现实和预期存在阶段背离,云南铸锭和外发量低预期,光伏终端531抢装及关税调整期抢出口效应仍在,近期铝锭库存持续去化,后续需求走弱和成本下移压力仍存。
- 镍:隔夜LME镍和沪镍上涨。库存方面,LME镍库存增加,SHFE仓单减少。升贴水来看,LME0-3月升贴水维持负数,进口镍升贴水上涨。消息面,中国4月精炼镍出口量环比增加,进口量环比大幅增加,净进口减少。镍矿端价格偏强,升水维持高位。不锈钢产业链上,原料镍铁成交价格维稳在940元/镍点附近,高碳铬铁价格转弱,成本支撑下移;供应端减产但库存未明显去库,前期价格受宏观面和镍矿扰动走强,实际需求难以承接,短期仍维持震荡运行,关注一级镍库存和菲律宾禁矿政策进程。
二、日度数据监测
- 铜:SHFE铜主力结算价上涨,LME铜库存下降,SHFE铜仓单下降,社会库存下降。
- 铝:沪铝主力结算价上涨,LME铝库存下降,SHFE铝仓单下降,社会库存下降。
- 镍:LME镍和沪镍上涨,LME镍库存增加,SHFE镍仓单减少,社会库存减少。
- 铅:沪铅主力结算价下跌,LME铅库存下降,SHFE铅仓单下降,社会库存下降。
- 锌:沪锌主力结算价上涨,LME锌库存下降,SHFE锌仓单下降,社会库存下降。
- 锡:沪锡主力结算价下跌,LME锡库存下降,SHFE锡仓单下降,社会库存下降。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡现货升贴水走势图显示各品种升贴水变化情况。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡SHFE近远月价差走势图显示各品种近远月价差变化情况。
- LME库存:铜、铝、镍、锌、铅、锡LME库存走势图显示各品种LME库存变化情况。
- SHFE库存:铜、铝、镍、锌、铅、锡SHFE库存走势图显示各品种SHFE库存变化情况。
- 社会库存:铜、铝、镍、锌、不锈钢、300系社会库存走势图显示各品种社会库存变化情况。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率走势图显示各品种冶炼利润变化情况。
四、研究结论
- 铜短期震荡偏强,关注下游需求变化及挤仓风险。
- 铝短期偏强,关注几内亚采矿权消息及国内供给端变化。
- 镍短期震荡运行,关注一级镍库存和菲律宾禁矿政策进程。