核心观点与关键数据
2024年美国公共养老金报告显示,养老金规模和资产增长显著,但资金缺口仍存。截至2024年11月30日,总负债首次突破6万亿美元,总资产则超过5万亿美元。过去两年资金比率显著提升,从2022年9月30日的69.8%增至2024年11月30日的81.2%,但资金缺口仍达1.22万亿美元。
资产与负债情况
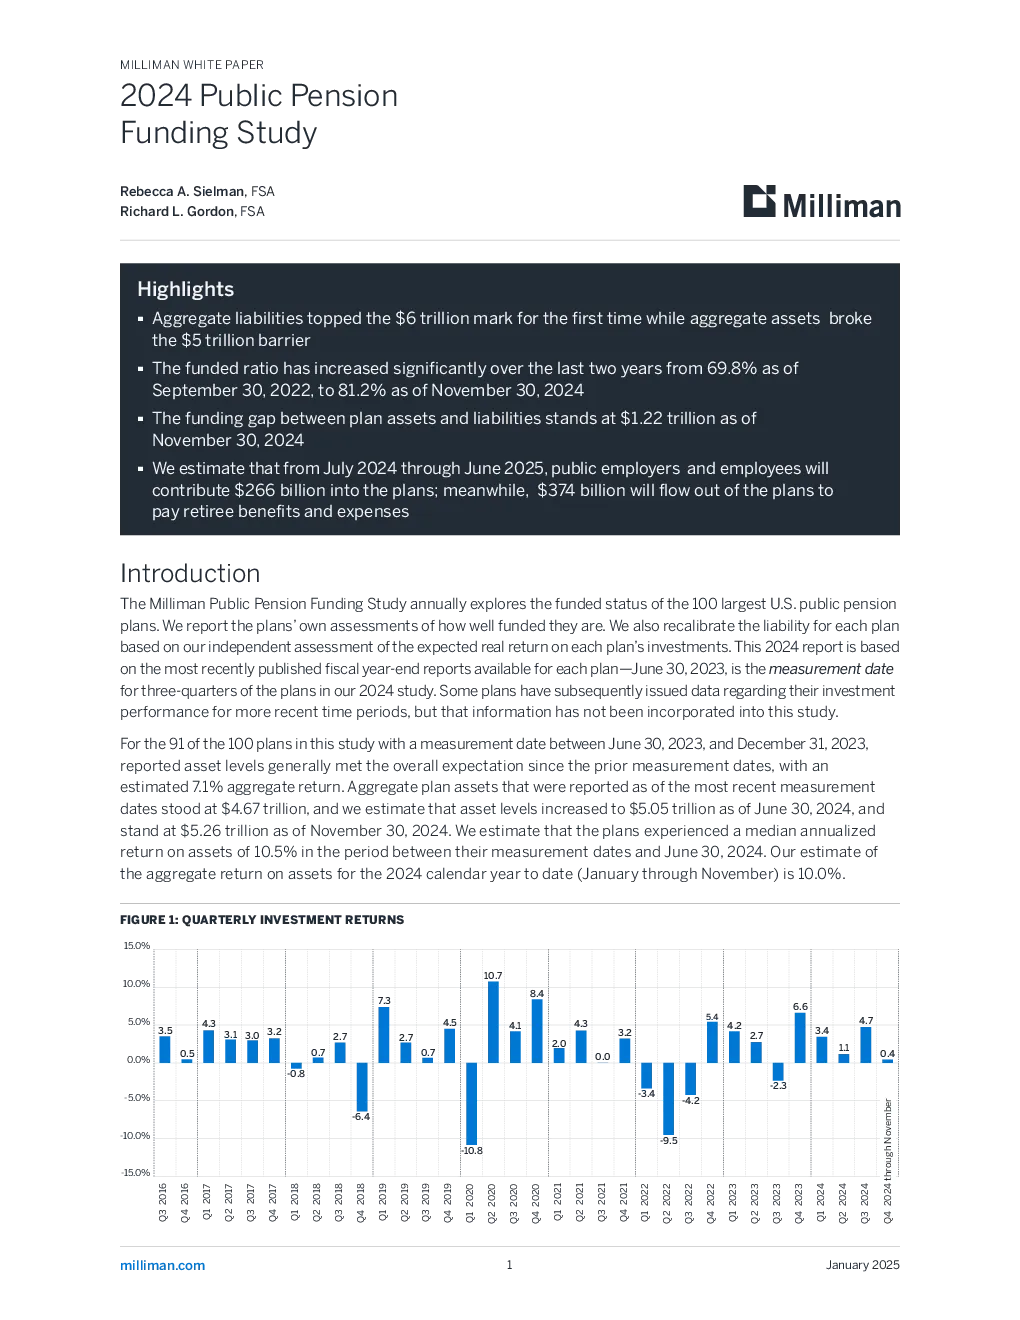
- 总资产:2024年11月30日达5.26万亿美元,较2023年增长约10.0%。
- 总负债:2024年11月30日达6.48万亿美元,较2023年增长约7.1%。
- 资金缺口:2024年11月30日为1.22万亿美元,较一年前收窄。
- 资金比率:2024年11月30日为81.2%,较一年前略有回升。
现金流量
- 2024-2025年预计:雇主和雇员贡献2660亿美元,同时支付3740亿美元(含退休金及管理费用),净现金流出1080亿美元。
负债构成
- 总负债:覆盖2970万成员,总负债达6.22万亿美元。
- 成员结构:退休及非活跃成员比例上升,活跃成员数近12年保持稳定。
- 大型计划:前10大计划覆盖36%成员,持有40%资产和39%负债。
成本与收益
- 服务成本:80%计划雇主支付养老金占工资比例在0%-10%,其中4%-6%(23个计划)最常见。5个计划雇主支付成本为负,5个计划占工资比例超15%。
- 资产配置:2023-2024年主要从固定收益和股票转向另类投资(私募股权和房地产),但2024年变化较小。
投资回报假设
- 市场预期:2000年以来长期投资回报预期下降,从2001年的8.29%降至2021年初的5.11%,但2021-2024年回升至6.34%。
- 计划假设:100个计划均将折现率降至7.50%或以下,较2023年进一步降低。
- 重估负债:基于独立计算的预期回报率(中位数7.28%),重估总负债为5.88万亿美元,低于计划报告的6.22万亿美元。
计划成熟度指标
- 资产与工资比:资产波动率上升,计划对投资波动更敏感。
- 退休金与资产比:退休金支付占比上升,流动性压力增大。
- 净现金流:近90%计划现金流为负,依赖雇主和雇员持续缴费。
- 退休金与雇主贡献比:部分计划退休金支付远超贡献,需优化投资收益。
- 负债期限:较年轻计划对折现率变化更敏感。
研究结论
尽管资产增长和资金比率改善,养老金仍面临长期资金缺口和成员老龄化挑战。计划需优化资产配置和投资假设,以应对流动性压力和回报预期变化。未来三年市场预期回升,但计划调整速度滞后,需更灵活应对市场变化。