全球市场观察
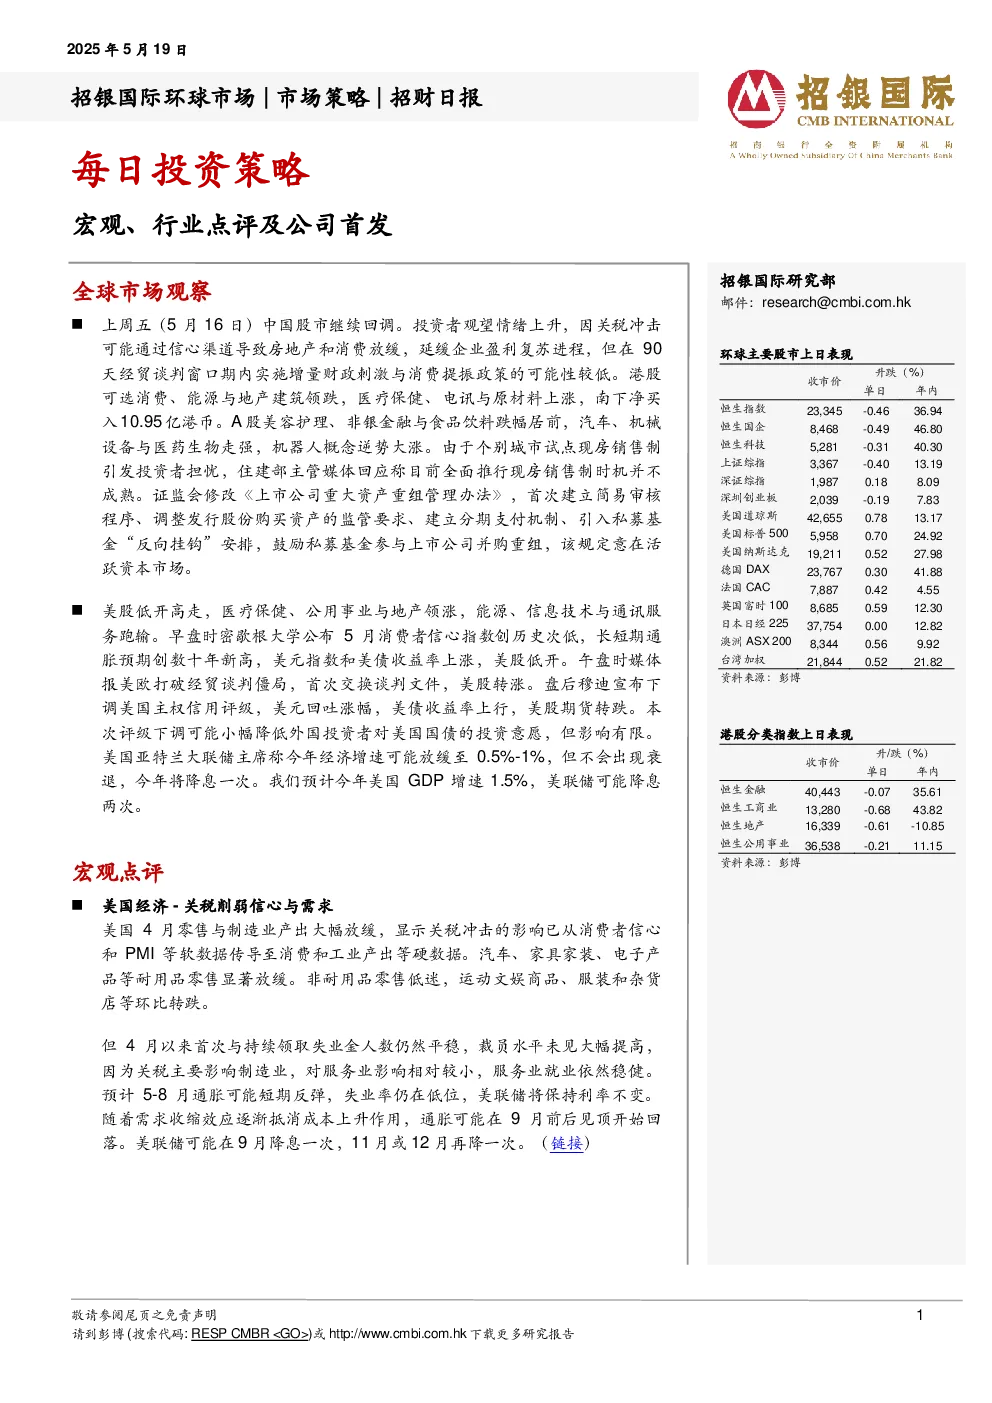
- 中国股市:上周五(5月16日)继续回调,投资者观望情绪上升,因关税冲击可能通过信心渠道导致房地产和消费放缓,延缓企业盈利复苏。90天经贸谈判窗口期内增量财政刺激与消费提振政策的可能性较低。
- 港股:可选消费、能源与地产建筑领跌,医疗保健、电讯与原材料上涨,南下净买入10.95亿港币。
- A股:美容护理、非银金融与食品饮料跌幅居前,汽车、机械设备与医药生物走强,机器人概念逆势大涨。
- 政策动态:住建部主管媒体回应称现房销售制时机不成熟;证监会修改《上市公司重大资产重组管理办法》,鼓励私募基金参与并购重组,活跃资本市场。
- 美股:低开高走,医疗保健、公用事业与地产领涨,能源、信息技术与通讯服务跑输。
- 关键数据:密歇根大学5月消费者信心指数创历史次低,长短期通胀预期创数十年新高,美元指数和美债收益率上涨。
- 事件:美欧首次交换谈判文件,美股转涨;穆迪下调美国主权信用评级,美元回吐涨幅,美债收益率上行,美股期货转跌。
- 经济展望:亚特兰大联储主席称今年经济增速可能放缓至0.5%-1%,不会出现衰退,今年将降息一次。预计今年美国GDP增速1.5%,美联储可能降息两次。
宏观点评
- 美国经济:4月零售与制造业产出大幅放缓,关税冲击影响显现。
- 数据表现:汽车、家具家装、电子产品等耐用品零售显著放缓;非耐用品零售低迷,运动文娱商品、服装和杂货店环比转跌。
- 就业情况:首次与持续领取失业金人数平稳,裁员水平未见大幅提高,服务业就业依然稳健。
- 通胀与政策:预计5-8月通胀可能短期反弹,失业率仍在低位,美联储将保持利率不变;9月前后通胀见顶回落,美联储可能在9月降息一次,11月或12月再降一次。
行业点评
- 中国医药:创新药出海势头不减,美国创新药价格短期难以下降。
- 市场表现:MSCI中国医疗指数2025年初至今累计上涨14.9%,跑输MSCI中国指数1.2%。创新药短期上涨显著,未来个股表现或将分化。
- 出海动态:石药集团授权Cipla USA在美国商业化伊立替康脂质体注射液;复宏汉霖将HLX13的海外权益授予Sandoz;荃信生物将QX030N的全球权益授予Caldera Therapeutics。
- ASCO数据:三生制药将公布707在NSCLC的2期数据;信达生物将在会议报道IBI363和IBI343的临床数据。
- 美国创新药价格:特朗普签署行政命令降低美国处方药价格,政策缺乏实施细节,短期影响有限;长期看,美国医保规模扩张过快,降低医疗开支将不可避免,但过程较长。
行业展望
- 受益于创新药出海交易、国内集采政策优化、创新药丙类医保目录落地、医疗设备招标复苏、内需复苏等积极因素,医药行业有望在2025年继续迎来估值修复。
- 推荐买入:三生制药(1530 HK)、信达生物(1801 HK)、百济神州(ONC US)、固生堂(2273 HK)、巨子生物(2367 HK)、诺诚健华(9969 HK)。
公司首发
- 时代天使(6699 HK,首次覆盖-买入,目标价:69.55港元):隐形正畸龙头加速驶向全球。
- 中国市场:中国错颌畸形患者基数庞大,隐形正畸渗透率有望持续提升。时代天使作为行业龙头,市占率稳居第一,国内案例数2024年仍实现3.2%的稳健增长。
- 国际化:公司自2022年起扩张海外市场,已覆盖全球超50个国家,2024年海外案例数超14万例,海外收入占比快速提升至30%。
- 业务模式:通过“本地化运营+投资并购”模式,建立全球供应链和本地团队,在欧洲、巴西等重点市场迅速扩大影响力。
- 首次覆盖给予“买入”评级,目标价69.55港元。
招银国际环球市场焦点股份
- 长仓:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、安踏体育(2020 HK)、瑞幸咖啡(LKNCY US)、百胜中国(9987 HK)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、中国财险(2328 HK)、阿里巴巴(BABA US)、腾讯(700 HK)、快手(1024 HK)、携程(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、北方华创(002371 CH)、贝克微(2149 HK)、韦尔股份(603501 CH)、Salesforce(CRM US)。