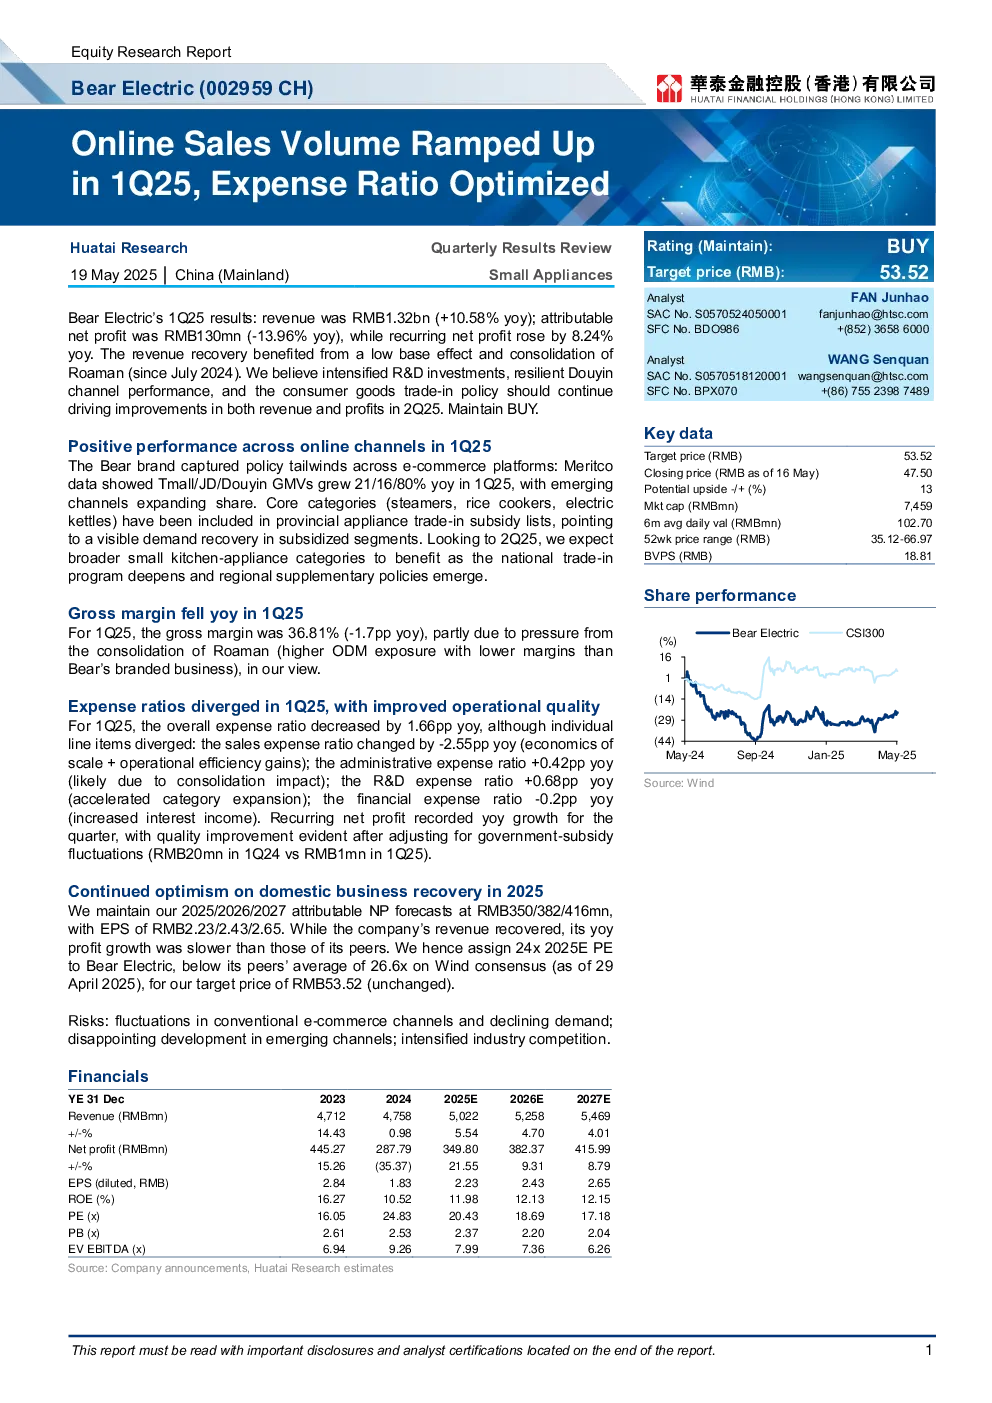
核心观点与关键数据
- 业绩回顾:2025年第一季度,Bear Electric营收为13.2亿元(同比增长10.58%),归母净利润为1.3亿元(同比下降13.96%),但经常性净利润同比增长8.24%。营收复苏受益于低基数效应和Roaman(自2024年7月整合)的合并。分析师预计,研发投入的加强、抖音渠道的强劲表现以及消费品以旧换新政策将继续推动2025年第二季度收入和利润的增长。
- 线上渠道表现:Bear品牌在电商平台捕捉到政策红利,天猫/京东/抖音GMV同比增长21%/16%/80%,新兴渠道份额扩大。核心品类(蒸汽机、电饭煲、电水壶)已纳入省级家电以旧换新补贴清单,显示出补贴细分市场的明显需求复苏。展望2025年第二季度,随着全国以旧换新计划的深入和区域补充政策的出台,更广泛的小家电品类有望受益。
- 毛利率:2025年第一季度毛利率为36.81%(同比下降1.7个百分点),部分由于Roaman的整合(ODM曝光率较高,利润率低于Bear的自主品牌业务)。
- 费用率:2025年第一季度整体费用率下降1.66个百分点,但个别项目存在差异:销售费用率下降2.55个百分点(规模经济+运营效率提升);管理费用率上升0.42个百分点(可能由于整合影响);研发费用率上升0.68个百分点(加速品类扩张);财务费用率下降0.2个百分点(利息收入增加)。经政府补贴波动调整后,经常性净利润录得同比增长,显示出质量改善。
- 估值与目标价:维持2025/2026/2027年归母净利润预测分别为3.5亿元/3.82亿元/4.16亿元,EPS分别为2.23元/2.43元/2.65元。由于公司营收复苏,但利润同比增长速度慢于同行,因此给予Bear Electric 24倍2025年市盈率,低于Wind一致预期(截至2025年4月29日)同行业平均26.6倍市盈率,目标价53.52元(维持)。
- 风险提示:传统电商渠道波动和需求下降;新兴渠道发展不及预期;行业竞争加剧。
研究结论
维持“买入”评级,预计公司受益于线上渠道政策红利、研发投入和以旧换新政策,将继续推动收入和利润增长。目标价53.52元。
关键财务数据(单位:亿元人民币)
- 收入:2023年47.12亿元,2024年47.58亿元,2025年预计50.22亿元,2026年预计52.58亿元,2027年预计54.69亿元。
- 归母净利润:2023年4.45亿元,2024年2.88亿元,2025年预计3.50亿元,2026年预计3.82亿元,2027年预计4.16亿元。
- EPS(稀释):2023年2.84元,2024年1.83元,2025年预计2.23元,2026年预计2.43元,2027年预计2.65元。
- ROE:2023年16.27%,2024年10.52%,2025年预计11.98%,2026年预计12.13%,2027年预计12.15%。
- PE(市盈率):2023年16.05倍,2024年24.83倍,2025年预计20.43倍,2026年预计18.69倍,2027年预计17.18倍。
- PB(市净率):2023年2.61倍,2024年2.53倍,2025年预计2.37倍,2026年预计2.20倍,2027年预计2.04倍。
- 总市值(截至2025年5月16日):745.9亿元。
财务报表要点
- 资产负债表:2023年总资产5386亿元,总负债2650亿元,股东权益2736亿元。2024年总资产6154亿元,总负债3243亿元,股东权益2823亿元。
- 利润表:2023年毛利率36.61%,净利率9.45%;2024年毛利率35.29%,净利率6.43%。
- 现金流量表:2023年经营活动现金流684.65亿元,投资活动现金流-1157亿元,筹资活动现金流-209.82亿元。2024年经营活动现金流229.24亿元,投资活动现金流-24.58亿元,筹资活动现金流-174.22亿元。
- 每股数据:2023年EPS(稀释)2.84元,BVPS(稀释)17.43元;2024年EPS(稀释)1.83元,BVPS(稀释)17.97元。