均胜电子2025Q1业绩及业务发展总结
一、2025Q1业绩表现
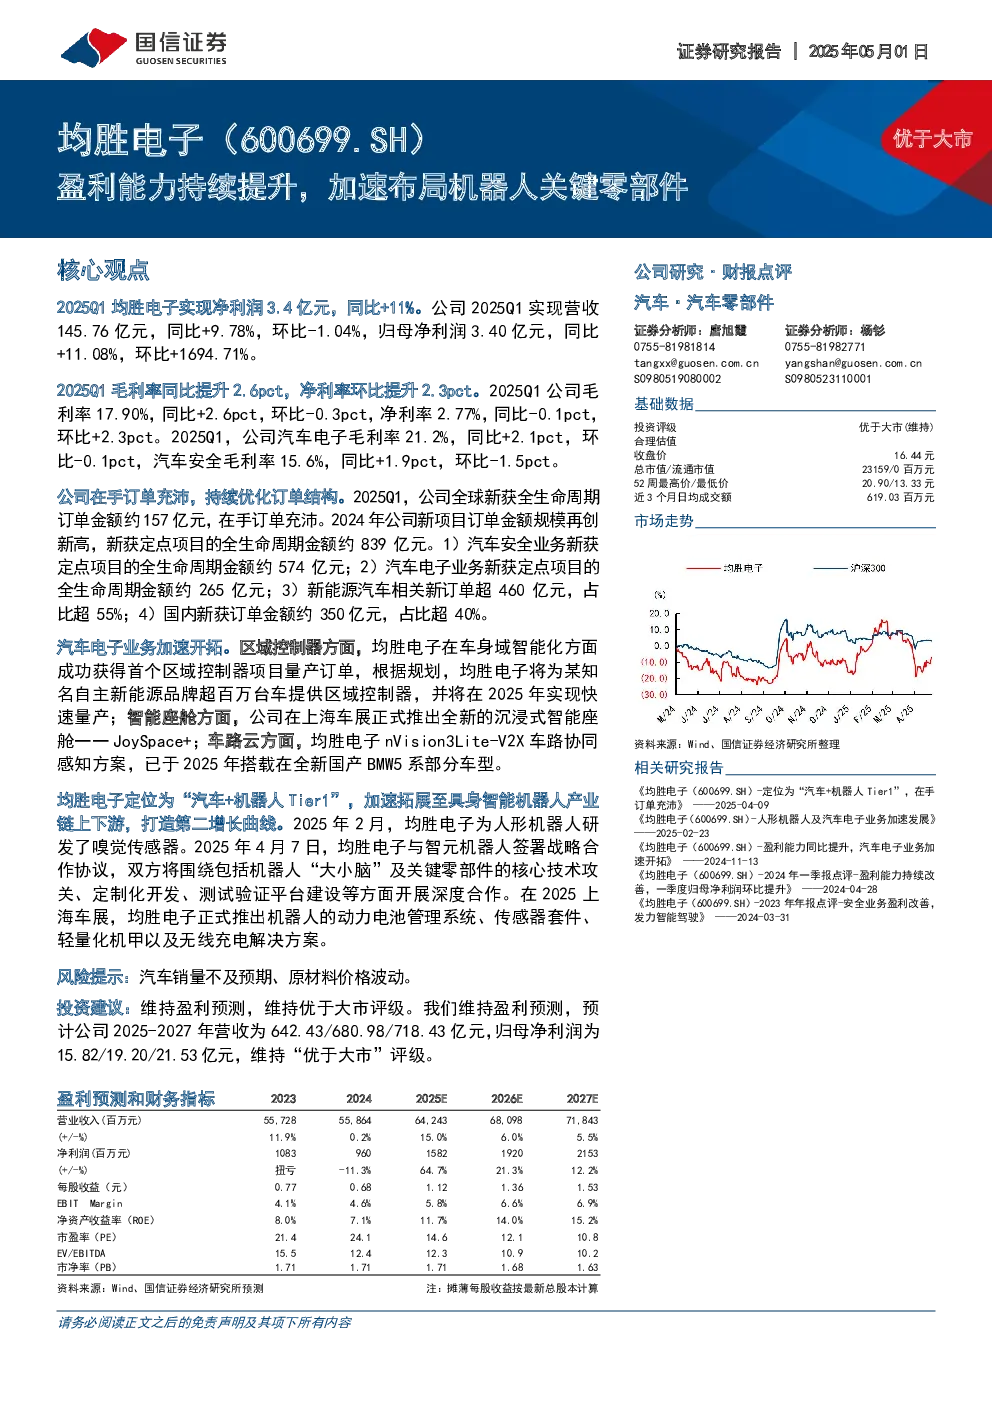
- 营收与净利润:公司2025Q1实现营收145.76亿元,同比+9.78%,环比-1.04%;归母净利润3.40亿元,同比+11.08%,环比+1694.71%。
- 毛利率与净利率:2025Q1毛利率17.90%,同比+2.6pct,环比-0.3pct;净利率2.77%,同比-0.1pct,环比+2.3pct。
- 费用率:2025Q1四费率13.74%,同比+2.1pct,环比-3.1pct,其中销售/管理/研发/财务费用率分别为1.38%/4.88%/5.46%/2.02%。
二、新订单情况
- 全球新获订单:2025Q1全球新获全生命周期订单金额约157亿元,在手订单充沛。
- 2024年新项目订单:新获定点项目的全生命周期金额约839亿元,具体情况:
- 汽车安全业务:约574亿元,中国、亚太、欧洲区超出预期,市场地位持续增长。
- 汽车电子业务:约265亿元。
- 新能源汽车相关新订单:超460亿元,占比超55%。
- 国内新获订单:约350亿元,占比超40%,头部自主品牌及造车新势力客户订单金额占比持续提升。
三、业务发展亮点
-
汽车电子业务
- 区域控制器:成功获得首个区域控制器项目量产订单,将为某知名自主新能源品牌超百万台车提供区域控制器。
- 智能座舱:推出全新沉浸式智能座舱JoySpace+,展示一体化曲面智能中控、透明显示中控扶手等解决方案。
- 智能网联:5G-V2X产品订单进入量产周期,领先开发基于3GPP R17的5G+C-V2X解决方案。
- 智能驾驶:新获取海外主机厂L2和L2++智能辅助驾驶解决方案业务,发布基于高通、地平线及黑芝麻等芯片平台的智能驾驶域控制器。
- 新能源管理:持续推进800V高压快充产品研发,开启对1000V及以上电源管理系统和功率电子器件的研发。
-
汽车安全业务
- 创新产品:发布具备多级可调限力预警功能的新一代自适应电动安全带,零重力座椅集成安全集成解决方案等。
- 驾乘人员监测系统:利用先进传感器识别驾乘人员状态,结合面部识别判断驾驶员是否疲劳或分心。
- 智能安全带系统:采用电机替代火药预紧及限力杆,实现“实时感知-动态适配”。
- 新一代离手监测系统:检测驾驶员是否操控方向盘,实时发送信息给整车域控制器。
- 折叠隐藏式方向盘:面向L3级别以上自动驾驶的创新产品,高度集成HOD、Lightbar、电加热等功能。
-
机器人业务
- 战略定位:定位为“汽车+机器人Tier1”,加速拓展至具身智能机器人产业链上下游。
- 技术研发:加大技术创新和产品开发力度,重点突破人形机器人的“大脑”“小脑”和“肢体”三大核心技术。
- 关键零部件:研发传感器套件、能源管理模块、高性能材料等关键零部件。
- 战略合作:与智元机器人签署战略合作协议,围绕机器人“大小脑”及关键零部件开展深度合作。
- 产品推出:推出机器人的动力电池管理系统、传感器套件、轻量化机甲以及无线充电解决方案。
四、全球产能布局与中国市场拓展
- 产能优化:推动海外产能向东南亚、非洲等最佳成本国家/地区和中国转移,精简整合欧洲、美洲区域产能。
- 中国市场:依托全球布局先发优势,赋能中国车企出海,与广汽埃安签署全球战略合作协议,助力其加速布局全球市场。
五、AI赋能提效增利
- AI应用:加大对GPT、DeepSeek、Manus等各类AI大模型的应用,自主研发均胜AI搜索平台和AI编程工具JAIC。
- 效率提升:通过AI预测算法、识别算法等替代人工实验,降低成本,提高利润。
六、研究结论与投资建议
- 盈利预测:预计公司2025-2027年营收为642.43/680.98/718.43亿元,归母净利润为15.82/19.20/21.53亿元,对应PE为15/12/11倍。
- 投资建议:维持盈利预测,维持优于大市评级。
- 风险提示:汽车销量不及预期、原材料价格波动。