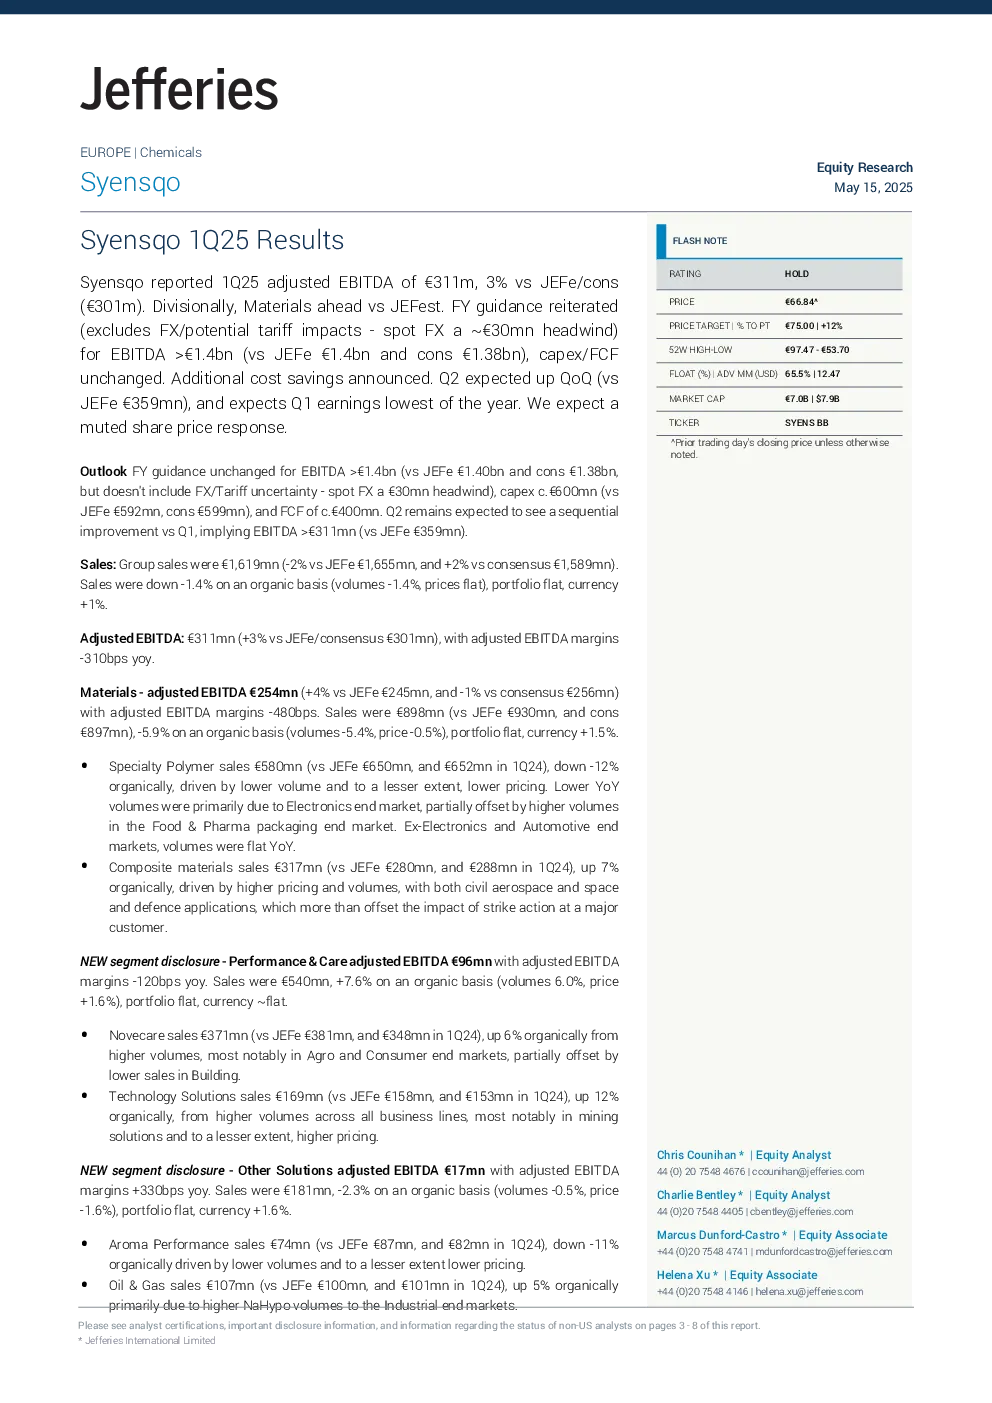
Syensqo 在 2025 年第一季度报告了调整后的 EBITDA 为 3.11 亿欧元,同比增长 3%,超出市场预期。公司业绩表现最好的部门是材料部门,其调整后 EBITDA 同比增长 4%。公司重申了全年 EBITDA 指导目标,预计超过 14 亿欧元(排除汇率和潜在关税影响),资本支出和自由现金流保持不变。公司还宣布了额外的成本节约措施。预计第二季度业绩将环比改善,Q1 业绩预计为全年最低。公司股价预计将出现适度反应。
公司销售额为 16.19 亿欧元,同比下降 2%,有机销售额下降 1.4%,价格持平,产品组合保持稳定,汇率影响为 +1%。调整后 EBITDA 为 3.11 亿欧元,同比增长 3%,调整后 EBITDA 利率为 -310 个基点。材料部门调整后 EBITDA 为 2.54 亿欧元,同比增长 4%,调整后 EBITDA 利率为 -480 个基点。销售额为 8.98 亿欧元,同比下降 5.9%,有机销售额下降 5.4%,价格下降 0.5%,产品组合保持稳定,汇率影响为 +1.5%。特种聚合物销售额为 5.8 亿欧元,同比下降 12%,主要受电子市场销量下降和价格下降影响。复合材料销售额为 3.17 亿欧元,同比增长 7%,主要受民用航空和航天国防应用需求增加推动。新增部门披露:性能与护理部门调整后 EBITDA 为 9600 万欧元,调整后 EBITDA 利率为 -120 个基点。销售额为 5.4 亿欧元,同比增长 7.6%,产品组合保持稳定,汇率影响接近持平。诺维凯尔销售额为 3.71 亿欧元,同比增长 6%,主要受农业和消费品市场销量增加推动。技术解决方案销售额为 1.69 亿欧元,同比增长 12%,主要受采矿解决方案销量增加和价格提升推动。其他解决方案部门调整后 EBITDA 为 1700 万欧元,调整后 EBITDA 利率提升 330 个基点。销售额为 1.81 亿欧元,同比下降 2.3%,产品组合保持稳定,汇率影响为 +1.6%。芳香性能销售额为 7400 万欧元,同比下降 11%,主要受销量和价格下降影响。石油和天然气销售额为 1.07 亿欧元,同比增长 5%,主要受工业市场氢钠溶液销量增加推动。
财务方面,2025 年第一季度经营现金流为 1.76 亿欧元,同比下降 28%。股东自由现金流为 3700 万欧元,同比下降 76%。核心财务债务为 19.32 亿欧元,相当于 EBITDA 的 1.4 倍。公司估值方面,12 个月目标价为 75 欧元,相当于 EV/EBITDA 的 7.4 倍。上行风险包括 PVDF 价格弹性强于预期、自由现金流产生更好以及 ROIC 高于预期。下行风险则相反。投资建议方面,给予“买入”评级,目标价 75 欧元。