一、日度市场总结
-
基本面
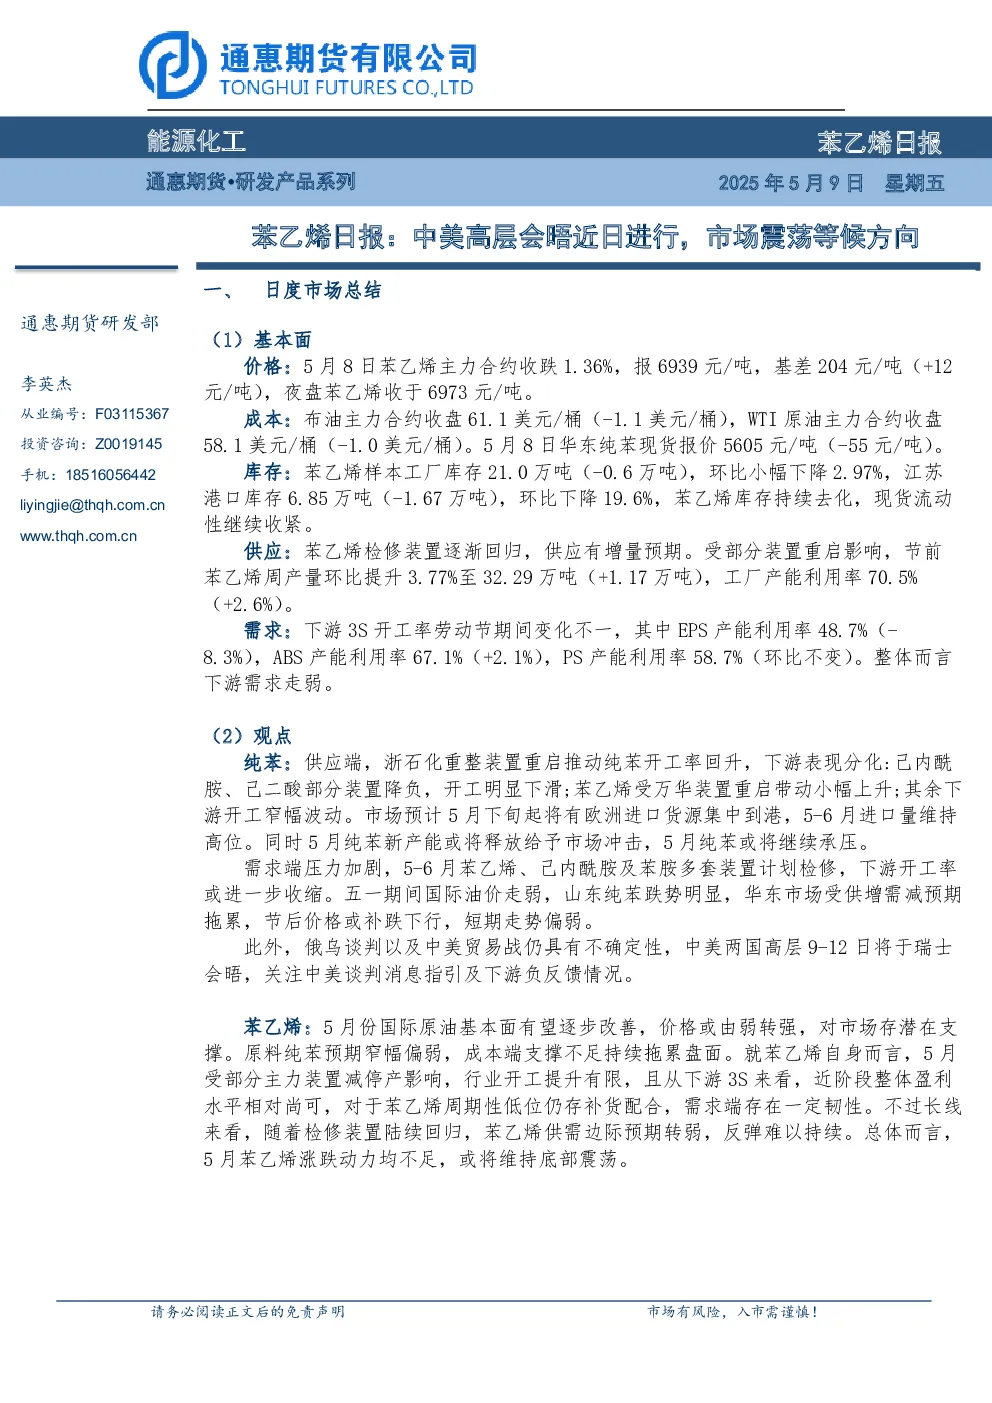
- 价格:5月8日苯乙烯主力合约收跌1.36%,报6939元/吨,基差204元/吨(+12元/吨),夜盘苯乙烯收于6973元/吨。
- 成本:布油主力合约收盘61.1美元/桶(-1.1美元/桶),WTI原油主力合约收盘58.1美元/桶(-1.0美元/桶)。5月8日华东纯苯现货报价5605元/吨(-55元/吨)。
- 库存:苯乙烯样本工厂库存21.0万吨(-0.6万吨),环比下降2.97%;江苏港口库存6.85万吨(-1.67万吨),环比下降19.6%。
- 供应:苯乙烯检修装置逐渐回归,供应有增量预期。节前苯乙烯周产量环比提升3.77%至32.29万吨,工厂产能利用率70.5%。
- 需求:下游3S开工率劳动节期间变化不一,EPS产能利用率48.7%(-8.3%),ABS产能利用率67.1%(+2.1%),PS产能利用率58.7%(环比不变)。
-
观点
- 纯苯:供应端,浙石化重整装置重启推动开工率回升,下游表现分化,己内酰胺、己二酸部分装置降负;苯乙烯受万华装置重启带动小幅上升。预计5月下旬起欧洲进口货源集中到港,5-6月进口量维持高位。5月纯苯新产能释放或给予市场冲击,短期走势偏弱。
- 苯乙烯:5月份国际原油基本面有望逐步改善,价格或由弱转强,对市场存潜在支撑。原料纯苯预期窄幅偏弱,成本端支撑不足。5月部分主力装置减停产,行业开工提升有限,下游3S整体盈利水平尚可,需求端存在一定韧性。长线来看,检修装置陆续回归,供需边际预期转弱,反弹难以持续。5月苯乙烯涨跌动力均不足,或将维持底部震荡。
二、产业链数据监测
三、产业动态
- 中美高层将于5月9日至12日在瑞士进行会晤,或为僵持的贸易战带来转机。
- 中国4月财新服务业PMI 50.7,预期51.8,前值51.9。
- 英美达成贸易协议:保留对英10%的基准关税、扩大双方市场准入、取消对英钢铝关税、对美农产品实行0关税、对英汽车进口实行阶梯关税。
- 哈萨克斯坦5月无减产石油计划,计划产量约合200万桶/日。
四、产业链数据图表
- 图1:纯苯价格
- 图2:苯乙烯价格
- 图3:苯乙烯-纯苯价差
- 图4:SM进口纯苯成本VS国产纯苯成本
- 图5:苯乙烯港口库存
- 图6:苯乙烯工厂库存
- 图7:纯苯港口库存
- 图8:ABS库存
- 图9:PS库存
- 图10:EPS库存
- 图11:己内酰胺周度产能利用率
- 图12:苯酚周度产能利用率
- 图13:苯胺周度产能利用率