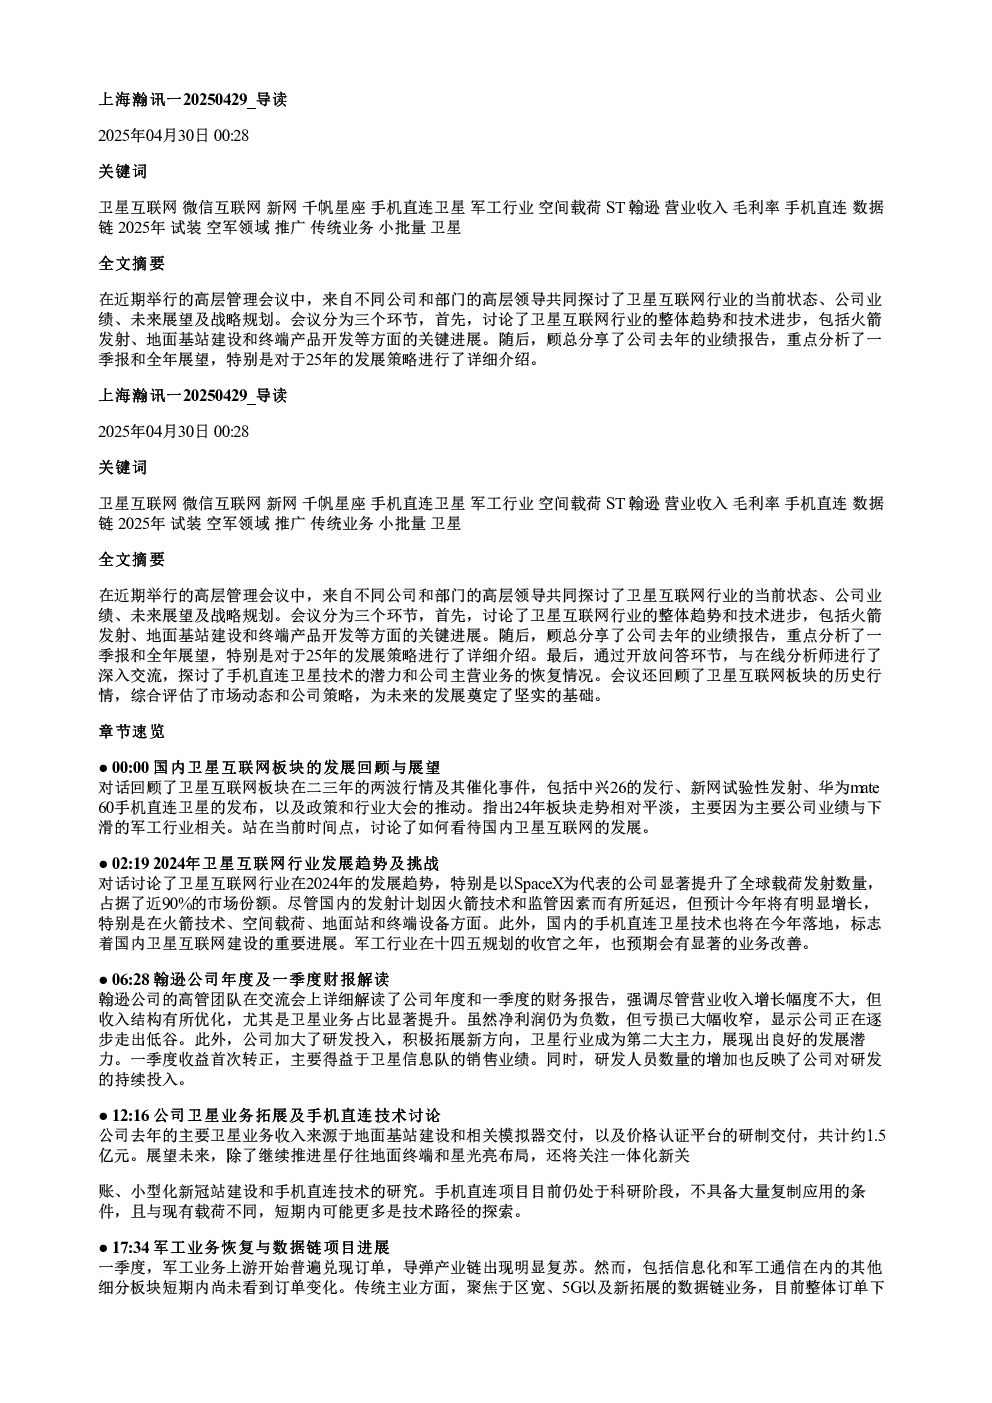
上海瀚讯一2025年4月研报总结
一、核心观点
- 行业趋势:2024年卫星互联网行业因火箭发射受限、监管加强等原因表现平淡,但国内建设有望在2025年显著增长,特别是在火箭发射、空间载荷、地面站和终端设备方面。手机直连卫星技术将在今年落地,军工行业预期改善。
- 公司业绩:翰逊公司2024年收入结构优化,卫星业务占比提升,一季度首次转正,但整体仍处低谷,各项指标正逐步改善。
- 业务拓展:公司卫星业务拓展包括地面终端、星光亮布局,并关注一体化信关站、小型化卫星站和手机直连技术。军工业务方面,数据链项目进展顺利,有望2025年试装并大面积推广。
- 竞争与市场:公司在相控阵技术方案上具有竞争优势,对一代星项目市场地位充满信心。宽带数据链在十四五期间预计有较大采购量,明年有望实现大规模成长。
二、关键数据
- 2024年营收:同比增长12.97%。
- 净利润:仍为负但减亏约6000多万,亏损面收窄。
- 毛利率:下降5个百分点,主要因部分产品毛利率偏低及行业趋势。
- 卫星业务收入:2024年约1.5亿元,主要来自地面基站、模拟器及价格认证平台。
- 研发投入:研发人员数量增加,费用率收窄,团队平均能力提升。
三、研究结论
- 短期驱动:抢夺频率和轨道资源是短期驱动因素,但国内发射受限,2025年需关注火箭技术突破。
- 业务前景:卫星业务已成为公司第二大主力,海外市场积极布局,数据链项目有望成为新的增长点。
- 技术突破:手机直连技术尚处科研阶段,短期内不具大规模应用条件,但未来有望突破。
- 市场机会:宽带数据链在十四五期间需求旺盛,明年有望实现大规模成长。
四、问答要点
- 微信互联网板块催化事件:中兴26发行、新网试验性发射、华为Mate 60手机直连卫星等。
- 2024年板块走势平淡原因:军工行业业绩下滑。
- 2025年国内卫星互联网关键进展:火箭发射、载荷技术、地面站建设及终端落地。
- 公司2025年经营状况:营收增长,亏损收窄,经营性现金流改善。
- 手机直连项目增量业务量:短期内不具大规模应用条件,未来需技术突破。
- 主业恢复情况:导弹产业链复苏,信息化和军工通信领域订单未显著变化,数据链业务进展顺利。
- 微信百货订单交付预期:今年预期2-3批次交付,瓶颈在火箭发射工位。
- 静观站项目份额:可能中标第一名,份额尚未最终确定。
- 终端业务拓展:已在香港、农业、交通领域积极尝试,竞标自主芯片产品化终端。
- 研发费用率控制:将收窄,通过提高团队能力和精简人员素质实现。
- 卫星载荷竞争力:一代星项目有信心保持竞争优势,OPT模式下系统级产品构建能力将巩固核心竞争力。
- 星展上控阵天线进展:已完成验证,预计今年晚些时候或明年大批量交付。
- 宽带数据链市场节奏:十四五期间需求旺盛,业绩增长预计在十四五结束时体现。
- 手机智联产品应用场景:国内因建设条件差异,与运营商直接应用不现实,目前仍在科研阶段。