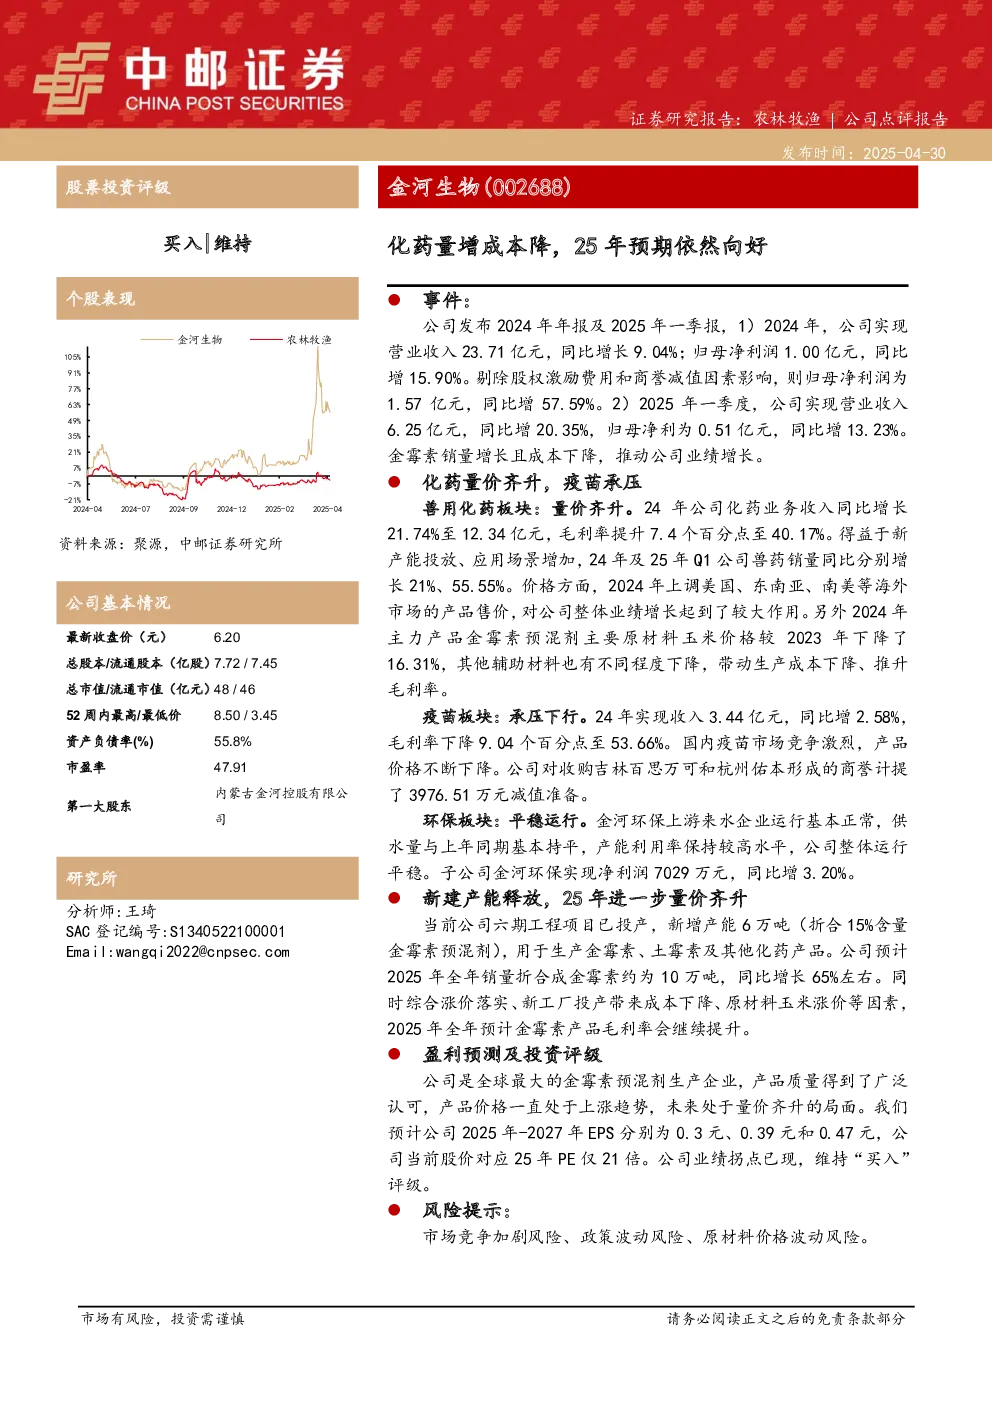
金河生物2024年年报及2025年一季报显示,公司业绩实现增长。2024年,公司营业收入23.71亿元,同比增长9.04%;归母净利润1.00亿元,同比增长15.90%,剔除股权激励费用和商誉减值因素影响后,归母净利润同比增长57.59%。2025年一季度,公司营业收入6.25亿元,同比增长20.35%,归母净利润0.51亿元,同比增长13.23%。
兽用化药板块表现突出,实现量价齐升。2024年化药业务收入同比增长21.74%至12.34亿元,毛利率提升7.4个百分点至40.17%。销量方面,2024年及2025年Q1公司兽药销量同比分别增长21%、55.55%。价格方面,公司上调了美国、东南亚、南美等海外市场的产品售价,推动整体业绩增长。同时,金霉素预混剂主要原材料玉米价格下降16.31%,其他辅助材料价格下降,带动生产成本下降,进一步推升毛利率。
疫苗板块承压下行。2024年疫苗收入3.44亿元,同比增长2.58%,毛利率下降9.04个百分点至53.66%。国内疫苗市场竞争激烈,产品价格下降,公司对收购吉林百思万可和杭州佑本的商誉计提了3976.51万元减值准备。
环保板块平稳运行。金河环保供水量与上年同期基本持平,产能利用率保持较高水平,子公司金河环保实现净利润7029万元,同比增长3.20%。
新建产能释放推动2025年业绩进一步增长。公司六期工程项目已投产,新增产能6万吨(折合15%含量金霉素预混剂),预计2025年全年销量折合成金霉素约为10万吨,同比增长65%。同时,综合涨价落实、新工厂投产带来成本下降、原材料玉米涨价等因素,预计2025年全年金霉素产品毛利率会继续提升。
盈利预测及投资评级:公司是全球最大的金霉素预混剂生产企业,产品质量得到广泛认可,产品价格处于上涨趋势,未来处于量价齐升的局面。预计公司2025年-2027年EPS分别为0.3元、0.39元和0.47元,当前股价对应25年PE仅21倍。公司业绩拐点已现,维持“买入”评级。
风险提示:市场竞争加剧风险、政策波动风险、原材料价格波动风险。