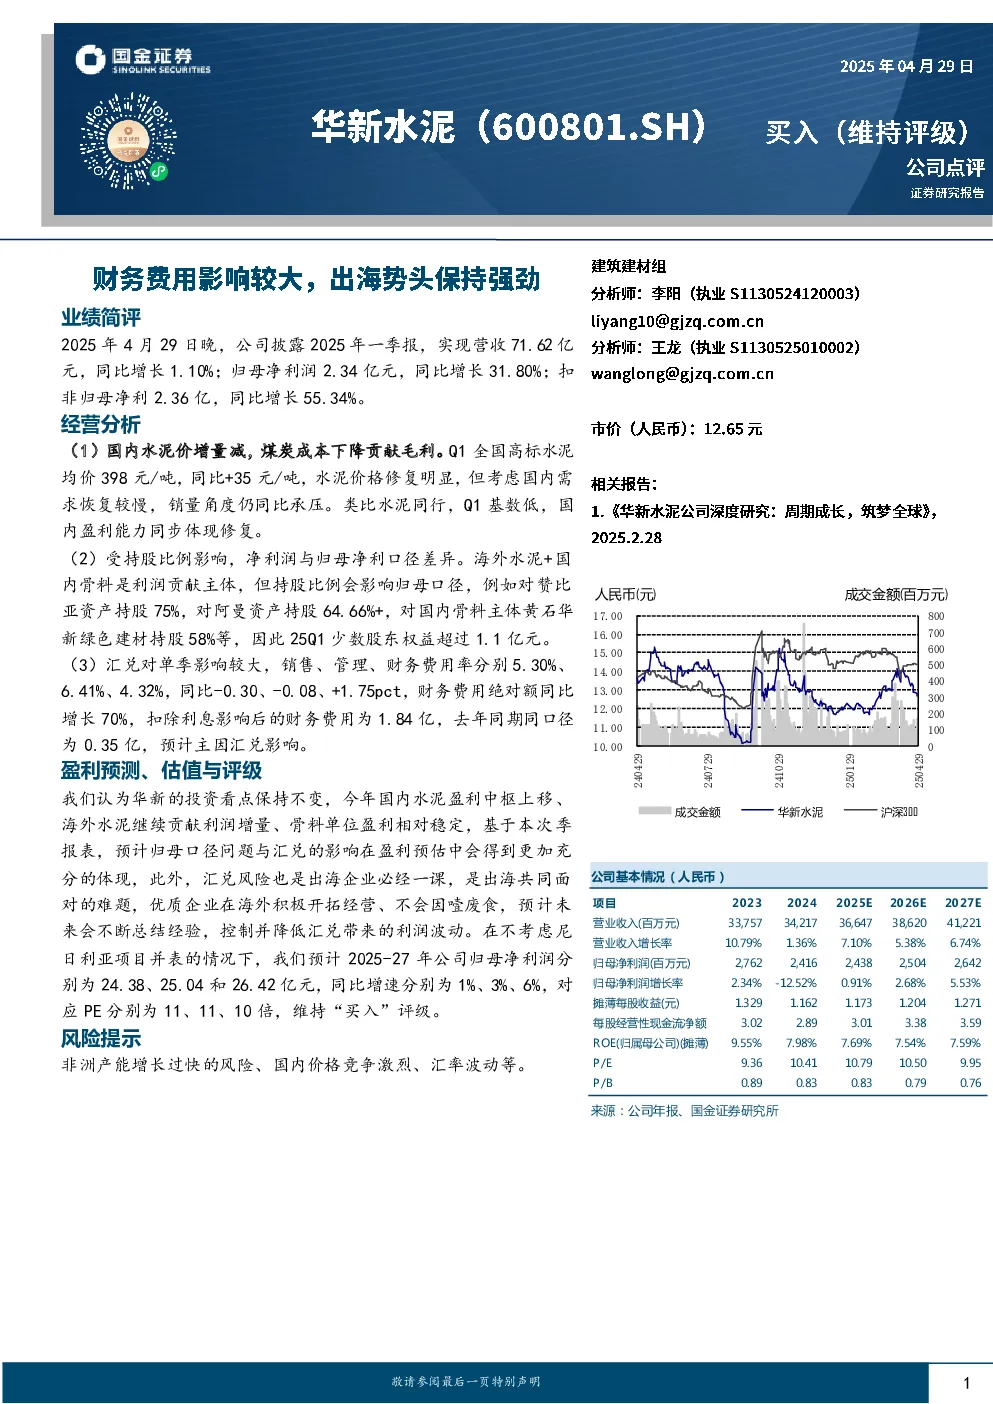
业绩简评
2025年4月29日晚,公司披露2025年一季报,实现营收71.62亿元,同比增长1.10%;归母净利润2.34亿元,同比增长31.80%;扣非归母净利2.36亿,同比增长55.34%。
经营分析
- 国内水泥价增量减,煤炭成本下降贡献毛利:Q1全国高标水泥均价398元/吨,同比+35元/吨,水泥价格修复明显,但销量角度仍同比承压。国内盈利能力同步体现修复。
- 净利润与归母净利口径差异:海外水泥+国内骨料是利润贡献主体,但持股比例影响归母口径,例如对赞比亚资产持股75%,对阿曼资产持股64.66%+,对国内骨料主体黄石华新绿色建材持股58%等,25Q1少数股东权益超过1.1亿元。
- 汇兑对单季影响较大:销售、管理、财务费用率分别5.30%、6.41%、4.32%,同比-0.30、-0.08、+1.75pct,财务费用绝对额同比增长70%,扣除利息影响后的财务费用为1.84亿,去年同期同口径为0.35亿,主因汇兑影响。
盈利预测、估值与评级
- 投资看点保持不变,今年国内水泥盈利中枢上移、海外水泥继续贡献利润增量、骨料单位盈利相对稳定。
- 预计归母口径问题与汇兑的影响在盈利预估中会得到更加充分的体现,预计未来会不断总结经验,控制并降低汇兑带来的利润波动。
- 在不考虑尼日利亚项目并表的情况下,预计2025-27年公司归母净利润分别为24.38、25.04和26.42亿元,同比增速分别为1%、3%、6%,对应PE分别为11、11、10倍,维持“买入”评级。
风险提示
- 非洲产能增长过快的风险、国内价格竞争激烈、汇率波动等。
公司基本情况(人民币)
- 2023年营业收入337.57亿元,同比增长10.79%;归母净利润27.62亿元,同比增长2.34%。
- 2024年营业收入342.17亿元,同比增长1.36%;归母净利润24.16亿元,同比下降12.52%。
- 2025E-2027E年,营业收入预计分别为366.47、386.20、412.21亿元,同比增长7.10%、5.38%、6.74%;归母净利润预计分别为24.38、25.04、26.42亿元,同比增长0.91%、2.68%、5.53%。
关键数据
- 2023年EBIT(息税前利润)43.70亿元,2024年EBIT 46.31亿元,2025E-2027E年EBIT预计分别为43.67、48.58、49.92亿元。
- 2023年净利润率8.9%,2024年净利润率8.2%,2025E-2027E年净利润率预计分别为7.1%、6.7%、6.5%。
- 2023年ROE(净资产收益率)9.55%,2024年ROE 7.98%,2025E-2027E年ROE预计分别为7.69%、7.54%、7.59%。
研究结论
- 公司国内水泥业务受益于价格修复,海外水泥和骨料业务持续贡献利润,但需关注汇兑风险。
- 预计公司未来盈利能力将逐步提升,维持“买入”评级,但需警惕非洲产能增长过快、国内价格竞争激烈和汇率波动等风险。