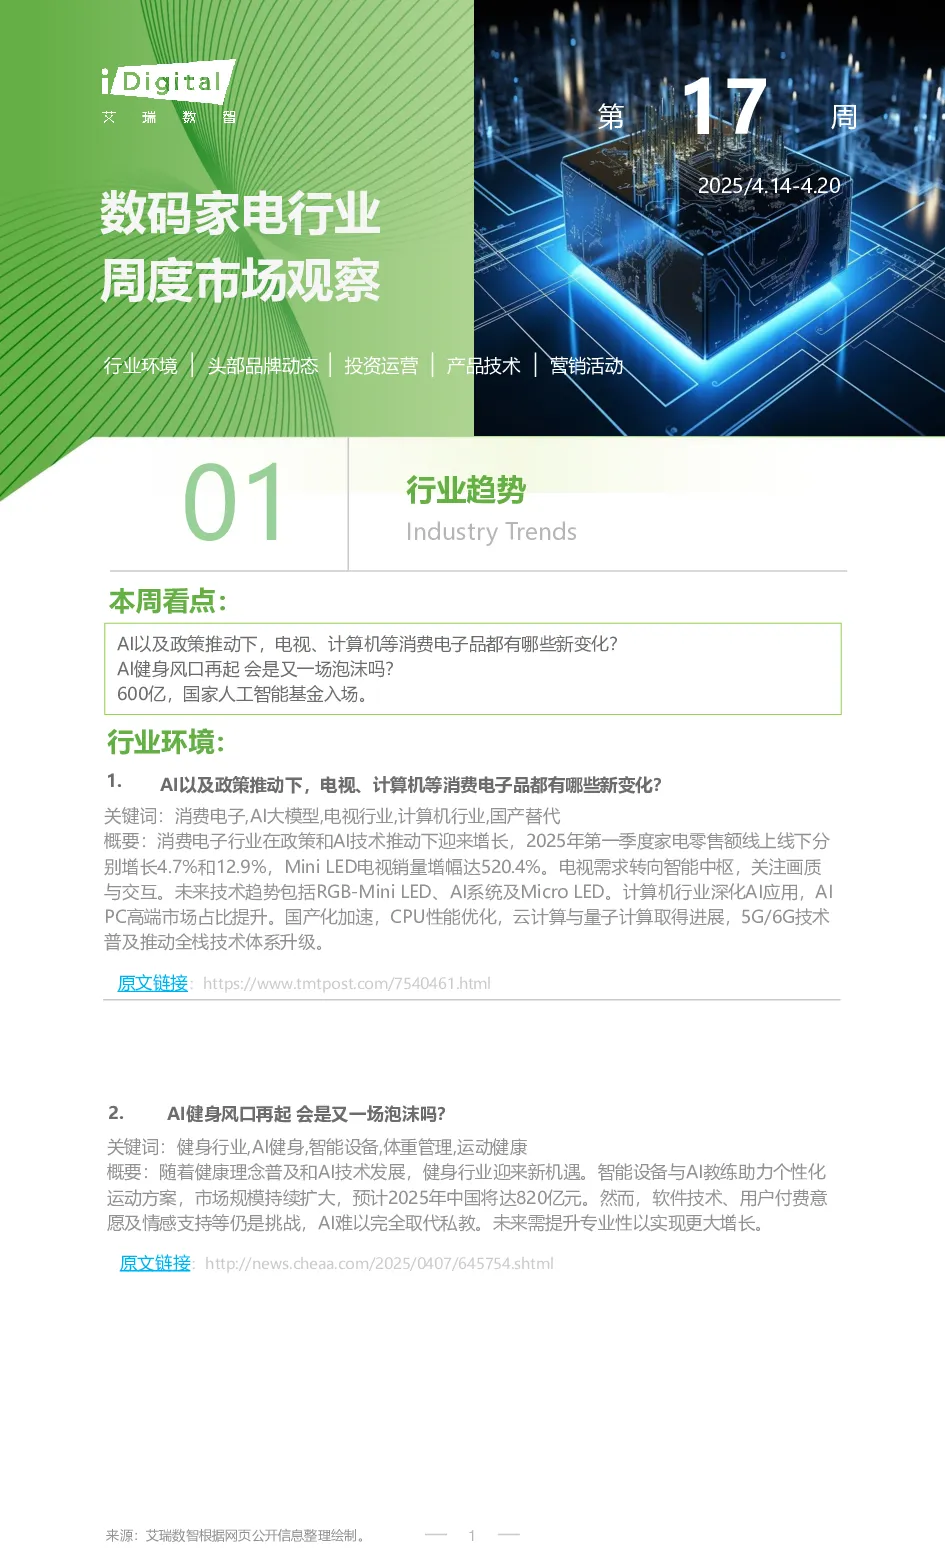
艾瑞数码家电行业周度市场观察(2025/4.14-4.20)总结
一、行业环境:AI与政策驱动消费电子变革
本周行业焦点围绕AI技术及政策推动下的消费电子新变化展开,主要体现在电视与计算机领域:
- 电视行业:受AI及政策影响,电视需求转向智能中枢,关注画质与交互体验。Mini LED电视销量增幅达520.4%,RGB-Mini LED、AI系统及Micro LED成为未来技术趋势。
- 计算机行业:深化AI应用,AI PC高端市场占比提升。国产化加速,CPU性能优化,云计算与量子计算取得进展,5G/6G技术普及推动全栈技术体系升级。
- 健身行业:AI技术发展助力健身行业迎来新机遇,智能设备与AI教练助力个性化运动方案,市场规模持续扩大,预计2025年中国将达820亿元。但软件技术、用户付费意愿及情感支持仍是挑战,AI难以完全取代私教。
二、行业趋势:人形机器人、AI竞争与国家基金入场
- 人形机器人:进入家庭场景引发应用价值与产业影响讨论,核心价值在于成为家庭“管家”。目前C端应用尚处概念阶段,面临成本高、能力有限及隐私争议等问题。业内对商业化路径存分歧,“递进派”主张从B端切入,“并行派”强调提升家用泛化能力。
- AI竞争:从参数转向生态与服务,科技巨头各展策略:百度构建全栈生态吸引开发者,阿里以商业场景驱动技术进化,腾讯依托社交网络打造轻量化生态,字节跳动聚焦内容生产优化。人才争夺激烈,未来AI竞争将聚焦场景和服务,民生领域成主战场。
- 国家基金:国家人工智能基金总规模600.6亿元,标志着中国AI产业迈向新阶段,重点布局全产业链并关注“具身智能”领域。北京、上海、深圳等地加速AI与机器人产业布局,中国通过战略性投资强化技术主权。
三、头部品牌动态:Keep、优必选、阿里、字节跳动等
- Keep:因“All in AI”计划吸引关注,但净亏损扩大,寄希望于AI技术优化用户体验并降低成本,未来盈利能力取决于AI对平台价值的重塑效果。
- 优必选:商业化落地面临挑战,主要收入来自消费级机器人和小家电,而非人形机器人。行业受资本青睐,但实际应用能力和成本是商业化瓶颈。
- 阿里:加速推进AI智能眼镜项目,计划2025年底发布,整合“夸克”的“AI超级框”功能,早前通过投资合作试水市场,内部明确“用户为先,AI驱动”战略。
- 字节跳动:计划推出自研AI智能眼镜,内置自研大模型“豆包”能力,通过收购PICO、Oladance等积累硬件经验,打造软硬一体闭环生态。
四、投资运营:Hugging Face收购Pollen Robotics、智谱启动IPO等
- Hugging Face:收购法国人形机器人公司Pollen Robotics,拓展机器人领域,推动AI与机器人技术融合。
- 智谱:启动IPO流程,成为“大模型六小龙”中首家启动上市计划的企业,专注于认知智能大模型的中国创新。
- SSI:完成20亿美元融资,估值达320亿美元,主要使用谷歌TPU芯片研发,技术潜力获资本市场高度认可。
五、产品技术:银行大模型、可灵AI、人形机器人国家标准等
- 银行大模型:头部银行在大模型应用上取得显著进展,主要体现在效率提升和业务赋能,建设银行构建企业级金融大模型体系,工商银行技术输出至中小银行。
- 可灵AI:发布基座模型升级版,推出可灵2.0视频生成模型和可图2.0图像生成模型,面向B端提供API服务,并启动“NextGen新影像创投计划”扶持创作者。
- 人形机器人国家标准:我国首批人形机器人领域国家标准正式获批立项,涵盖环境感知、决策规划、运动控制及作业操作等多项技术要求,标志着人形机器人产业标准化进程迈入新阶段。
六、研究结论
- AI技术与政策推动消费电子行业快速发展,电视与计算机领域迎来新变化,健身行业迎来新机遇但面临挑战。
- 人形机器人、AI竞争与国家基金入场标志着中国AI产业迈向新阶段,行业发展需关注技术、商业化与生态构建。
- 头部品牌积极布局AI领域,推动行业创新与升级,投资运营方面呈现活跃态势,产品技术方面取得显著进展。
- 未来,消费电子行业将更加注重AI赋能、技术创新与标准化发展,推动产业升级与高质量发展。