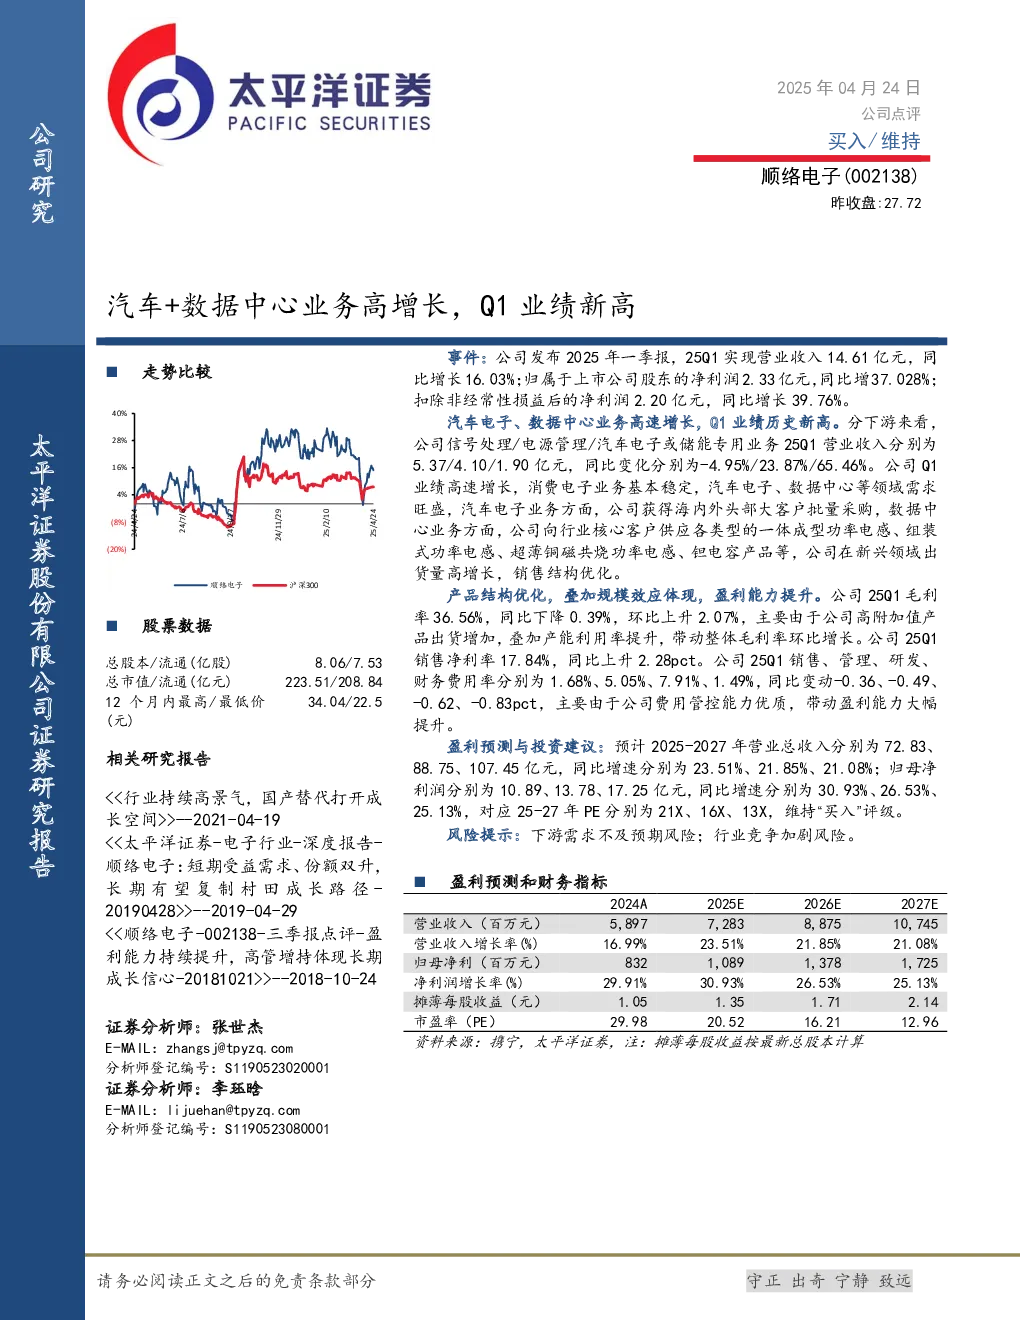
核心观点与关键数据
顺络电子2025年一季报显示,公司业绩实现高速增长,汽车电子和数据中心业务表现突出。Q1营业收入14.61亿元,同比增长16.03%;净利润2.33亿元,同比增长37.03%。分业务板块来看,信号处理/电源管理业务同比下降4.95%,但汽车电子业务同比增长65.46%,数据中心业务同比增长23.87%,消费电子业务基本稳定。
产品结构优化和规模效应带动毛利率提升,25Q1毛利率为36.56%,环比上升2.07%。销售净利率为17.84%,同比上升2.28个百分点,主要得益于费用管控能力提升。
研究结论与投资建议
预计2025-2027年公司营业收入分别为72.83、88.75、107.45亿元,同比增速分别为23.51%、21.85%、21.08%;归母净利润分别为10.89、13.78、17.25亿元,同比增速分别为30.93%、26.53%、25.13%。对应25-27年PE分别为21倍、16倍、13倍,维持“买入”评级。
风险提示
主要风险包括下游需求不及预期和行业竞争加剧。
财务指标预测
| 指标 | 2023A | 2024A | 2025E | 2026E | 2027E |
|--------------------|-------|-------|-------|-------|-------|
| 营业收入(百万元) | 5,897 | 5,897 | 7,283 | 8,875 | 10,745|
| 营业收入增长率(%) | 16.99 | 16.99 | 23.51 | 21.85 | 21.08 |
| 归母净利(百万元) | 832 | 950 | 1,089 | 1,378 | 1,725 |
| 净利润增长率(%) | 29.91 | 29.91 | 30.93 | 26.53 | 25.13 |
| 摊薄每股收益(元) | 1.05 | 1.05 | 1.35 | 1.71 | 2.14 |
| 市盈率(PE) | 29.98 | 29.98 | 20.52 | 16.21 | 12.96 |
关键财务指标
| 指标 | 2023A | 2024A | 2025E | 2026E | 2027E |
|--------------------|-------|-------|-------|-------|-------|
| 毛利率 | 35.35%| 36.50%| 36.67%| 36.75%| 36.84%|
| 销售净利率 | 12.71%| 14.11%| 14.96%| 15.53%| 16.05%|
| 销售收入增长率 | 18.93%| 16.99%| 23.51%| 21.85%| 21.08%|
| EBIT 增长率 | 44.83%| 30.77%| 24.87%| 24.98%| 23.38%|
| 净利润增长率 | 47.98%| 29.91%| 30.93%| 26.53%| 25.13%|
| ROE | 10.74%| 13.29%| 16.70%| 19.37%| 21.94%|
| ROA | 6.30% | 7.52% | 9.51% | 10.91%| 12.32%|
| ROIC | 8.01% | 10.47%| 12.37%| 14.18%| 16.08%|