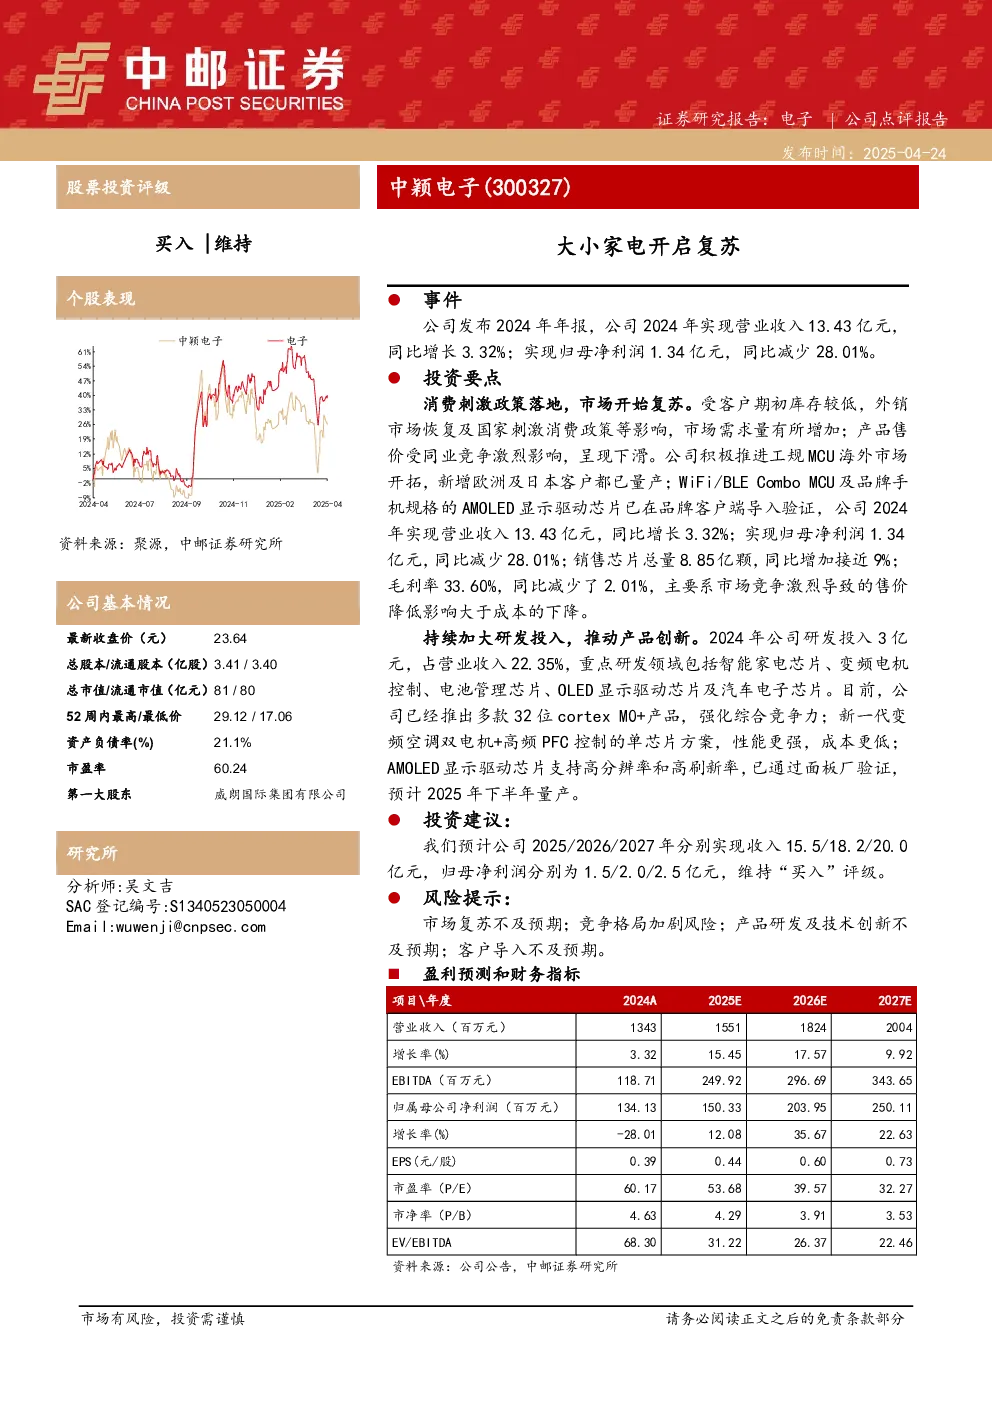
中颖电子2024年年报显示,公司实现营业收入13.43亿元,同比增长3.32%,但归母净利润1.34亿元,同比减少28.01%。主要受同业竞争激烈导致产品售价下滑影响。公司积极推进工规MCU海外市场开拓,新增欧洲及日本客户已量产;WiFi/BLE Combo MCU及品牌手机规格的AMOLED显示驱动芯片已在品牌客户端导入验证。2024年销售芯片总量8.85亿颗,同比增加近9%;毛利率33.60%,同比减少2.01%。
公司持续加大研发投入,2024年研发投入3亿元,占营业收入22.35%,重点研发领域包括智能家电芯片、变频电机控制、电池管理芯片、OLED显示驱动芯片及汽车电子芯片。已推出多款32位cortexM0+产品,新一代变频空调双电机+高频PFC控制的单芯片方案,AMOLED显示驱动芯片支持高分辨率和高刷新率,预计2025年下半年量产。
投资建议:预计公司2025/2026/2027年分别实现收入15.5/18.2/20.0亿元,归母净利润分别为1.5/2.0/2.5亿元,维持“买入”评级。
风险提示:市场复苏不及预期;竞争格局加剧风险;产品研发及技术创新不及预期;客户导入不及预期。
盈利预测和财务指标:
- 2024年营业收入13.43亿元,同比增长3.32%;归母净利润1.34亿元,同比减少28.01%。
- 2025-2027年预计营业收入分别为15.51、18.24、20.04亿元,归母净利润分别为1.50、2.00、2.50亿元。
- 2024年毛利率33.60%,预计2025-2027年毛利率分别为34.2%、34.6%、35.3%。
- 2024年净利率10.0%,预计2025-2027年净利率分别为9.7%、11.2%、12.5%。
财务比率:
- 营业收入增长率:2024年3.32%,2025-2027年分别为15.45%、17.57%、9.92%。
- 归母净利润增长率:2024年-28.01%,2025-2027年分别为12.08%、35.67%、22.63%。
- 毛利率:2024年33.60%,2025-2027年分别为34.2%、34.6%、35.3%。
- 净利率:2024年10.0%,2025-2027年分别为9.7%、11.2%、12.5%。
- ROE:2024年7.7%,2025-2027年分别为8.0%、9.9%、10.9%。
- ROIC:2024年4.2%,2025-2027年分别为5.3%、6.4%、7.4%。
- 资产负债率:2024年21.1%,2025-2027年分别为17.0%、19.4%、18.9%。
- 应收账款周转率:2024年6.75,2025-2027年分别为5.04、3.72、3.52。
- 存货周转率:2024年1.35,2025-2027年分别为2.58、6.22、5.98。
- 总资产周转率:2024年0.60,2025-2027年分别为0.68、0.76、0.78。