核心观点
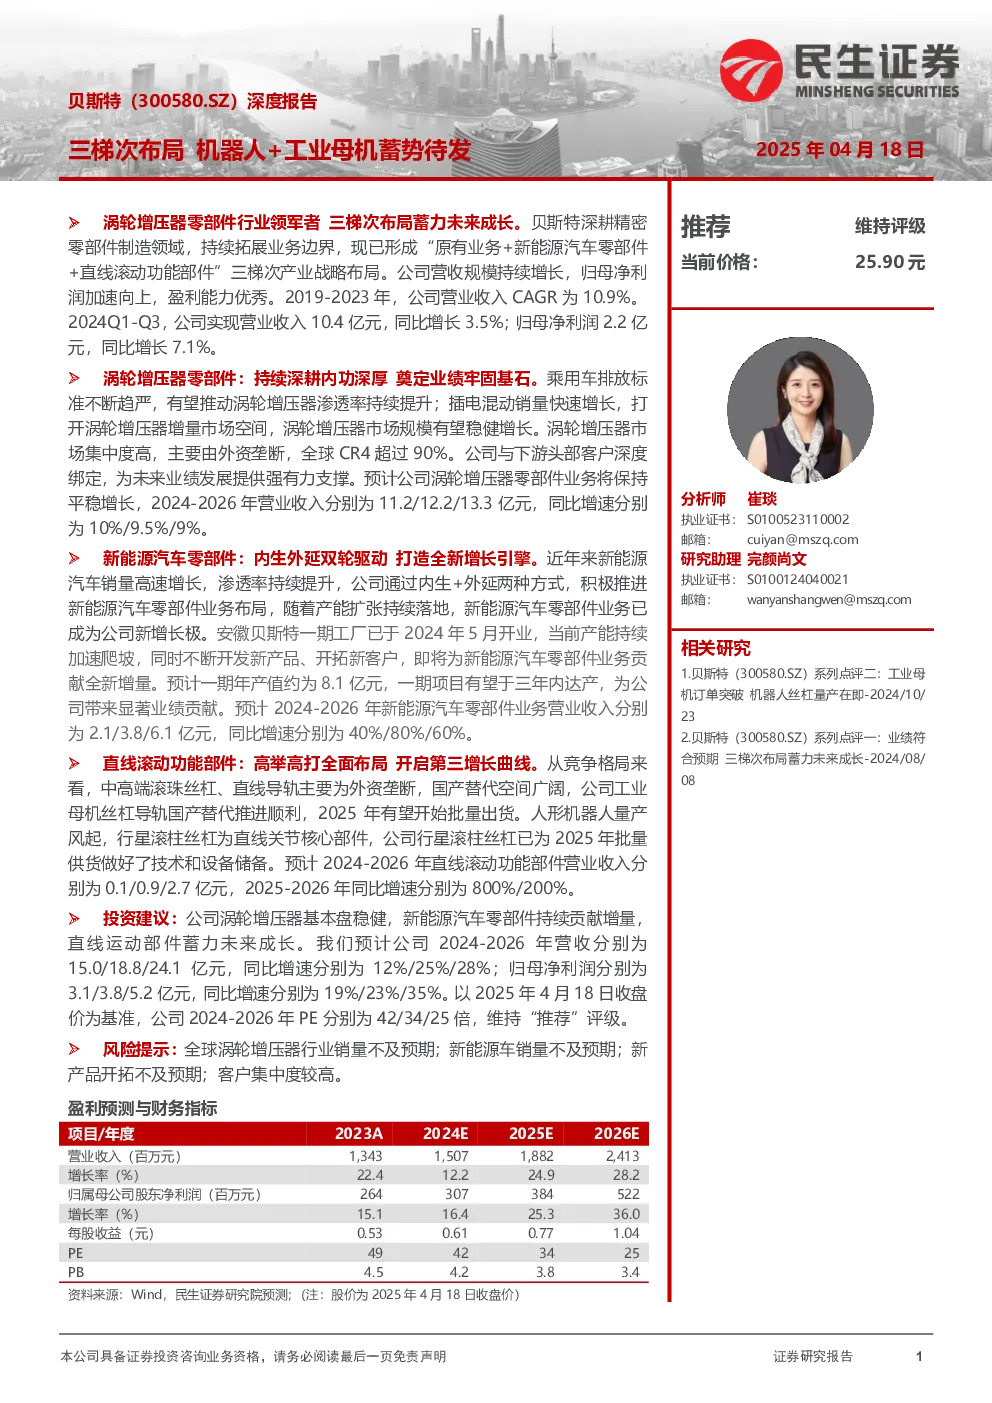
贝斯特深耕精密零部件制造领域,形成“原有业务+新能源汽车零部件+直线滚动功能部件”三梯次产业战略布局,把握新能源汽车和工业母机发展机遇,有望开启新一轮增长期。
产业布局与产品矩阵
公司产品涵盖精密零部件、智能装备及工装和直线滚动功能部件,其中涡轮增压器零部件为营收主力,新能源汽车零部件发展迅速,直线滚动功能部件蓄力未来成长。
业绩表现
公司营收规模持续增长,归母净利润加速向上,盈利能力优秀。2019-2023年,公司营业收入CAGR为10.87%,2024Q1-Q3实现营业收入10.4亿元,同比增长3.5%;归母净利润2.2亿元,同比增长7.1%。
涡轮增压器零部件
乘用车排放标准趋严推动涡轮增压器渗透率提升,插电混动销量快速增长打开增量市场空间,涡轮增压器市场规模有望稳健增长。公司与下游头部客户深度绑定,未来业绩确定性强。预计2024-2026年营业收入分别为11.2/12.2/13.3亿元,同比增速分别为10.0%/9.5%/9.0%。
新能源汽车零部件
公司通过内生外延双轮驱动,重点布局轻量化结构件和燃料汽车核心部件,应用范围覆盖纯电动、氢燃料电池、混合动力汽车三大领域。新能源汽车零部件业务已成为公司新增长极,预计2024-2026年营业收入分别为2.1/3.8/6.1亿元,同比增速分别为40%/80%/60%。
直线滚动功能部件
中高端滚珠丝杠、直线导轨主要为外资垄断,国产替代空间广阔。公司工业母机丝杠导轨国产替代推进顺利,人形机器人用行星滚柱丝杠已为2025年批量供货做好了技术和设备储备。预计2024-2026年营业收入分别为0.1/0.9/2.7亿元,2025-2026年同比增速分别为800%/200%。
盈利预测与投资建议
预计2024-2026年公司营收分别为15.0/18.8/24.1亿元,同比增速分别为12%/25%/28%;归母净利润分别为3.1/3.8/5.2亿元,同比增速分别为19%/23%/35%。以2025年4月18日收盘价为基准,公司2024-2026年PE分别为42/34/25倍,维持“推荐”评级。
风险提示
全球涡轮增压器行业销量不及预期、新能源车销量不及预期、新产品开拓不及预期、客户集中度较高。