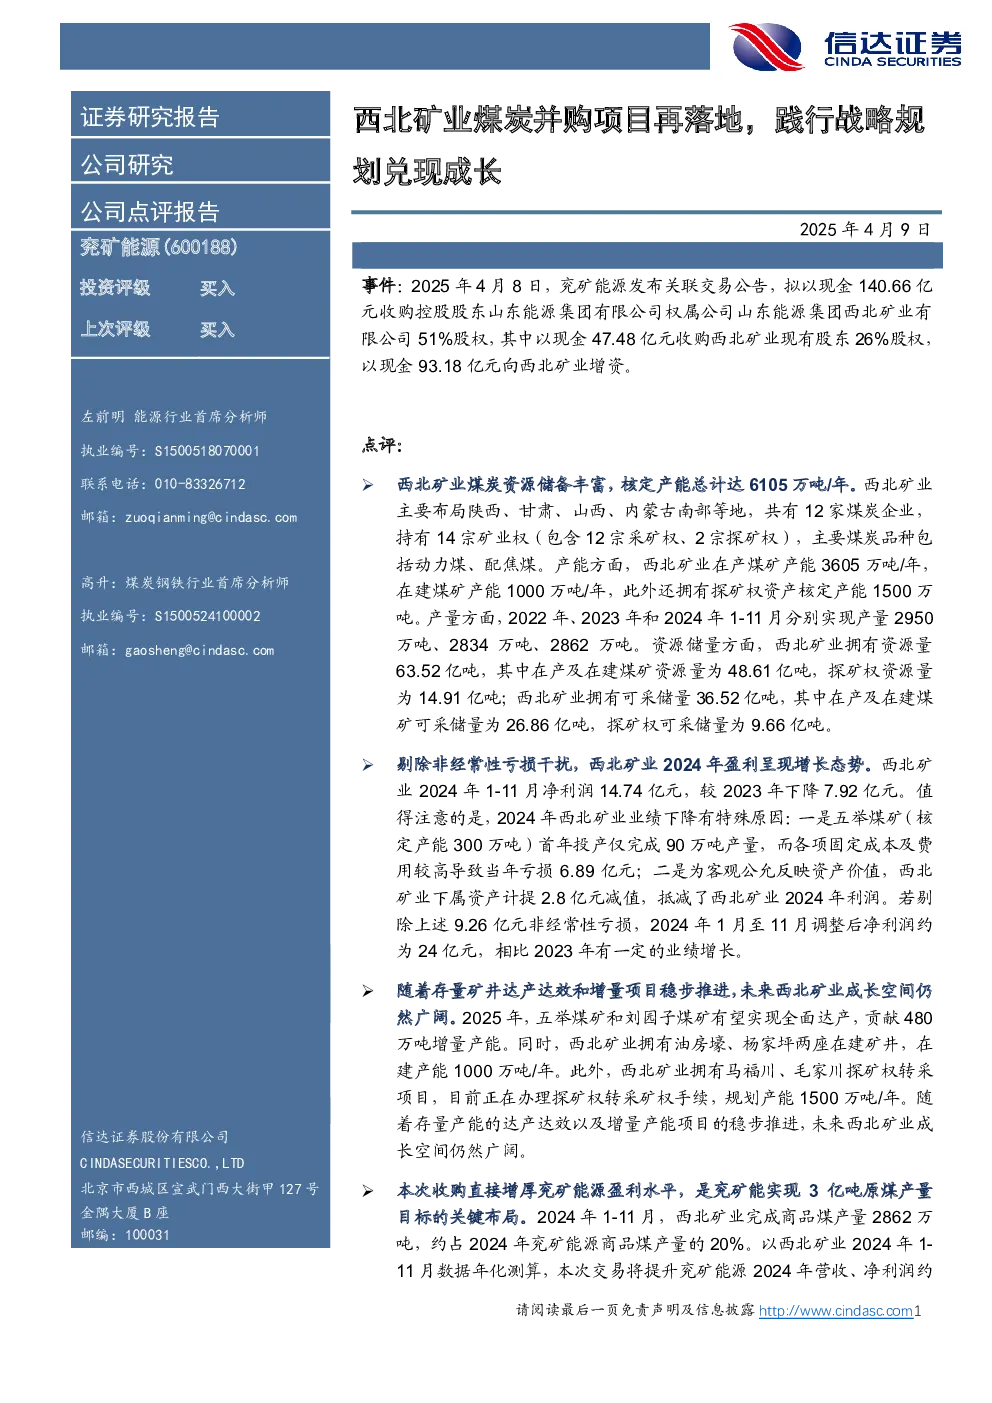
兖矿能源拟140.66亿元收购控股股东山东能源集团权属公司山东能源集团西北矿业有限公司51%股权,此次收购践行了兖矿能源的战略规划,有助于实现3亿吨原煤产量目标。
核心观点与关键数据:
- 西北矿业资源优势: 拥有煤炭资源储备丰富,核定产能6105万吨/年,主要布局陕西、甘肃、山西、内蒙古南部等地。2022-2024年产量分别为2950万吨、2834万吨、2862万吨。资源量63.52亿吨,可采储量36.52亿吨。
- 盈利表现: 2024年1-11月净利润14.74亿元,同比下降7.92亿元,主要受五举煤矿投产初期亏损及资产减值影响。剔除非经常性亏损后,调整后净利润约24亿元,较2023年有所增长。
- 未来成长空间: 2025年五举煤矿和刘园子煤矿将全面达产,贡献480万吨增量产能;在建矿井油房壕、杨家坪产能1000万吨/年;马福川、毛家川探矿权转采项目规划产能1500万吨。
收购影响:
- 盈利增厚: 以西北矿业2024年1-11月数据年化测算,本次交易将提升兖矿能源2024年营收约12.37%,净利润约7.68%。
- 交易结构: 采取“收购股权+现金增资”方式,现金收购股权部分为47.48亿元,向西北矿业增资93.18亿元。转让方承诺2025-2027年西北矿业累计扣非净利不低于71.22亿元,年化扣非净利承诺为23.74亿元。
- 估值优势: 并购交易市盈率为7.69倍,低于兖矿能源A股市盈率8.8倍;单吨资源量收购价格为2.88元/吨,单吨可采储量收购价格为5元/吨,显著低于一级市场水平。
未来战略:
- 兖矿能源将持续聚焦煤炭主业,加快落实3亿吨规划目标,积极获取陕蒙、新疆等区域优质煤炭资源,并关注境外焦煤、有色金属等资产并购机会。
研究结论:
- 预计兖矿能源2025-2027年归属于母公司的净利润分别为133亿元、139亿元、142亿元,EPS为1.32-1.41元/股,对应PE为9.59-8.98倍。
- 维持“买入”评级,看好公司治理水平、内生外延成长空间及转型战略。
风险因素:
- 国内外能源政策变化、宏观经济复苏不及预期、重大煤炭安全事故、资产注入进程受阻等。