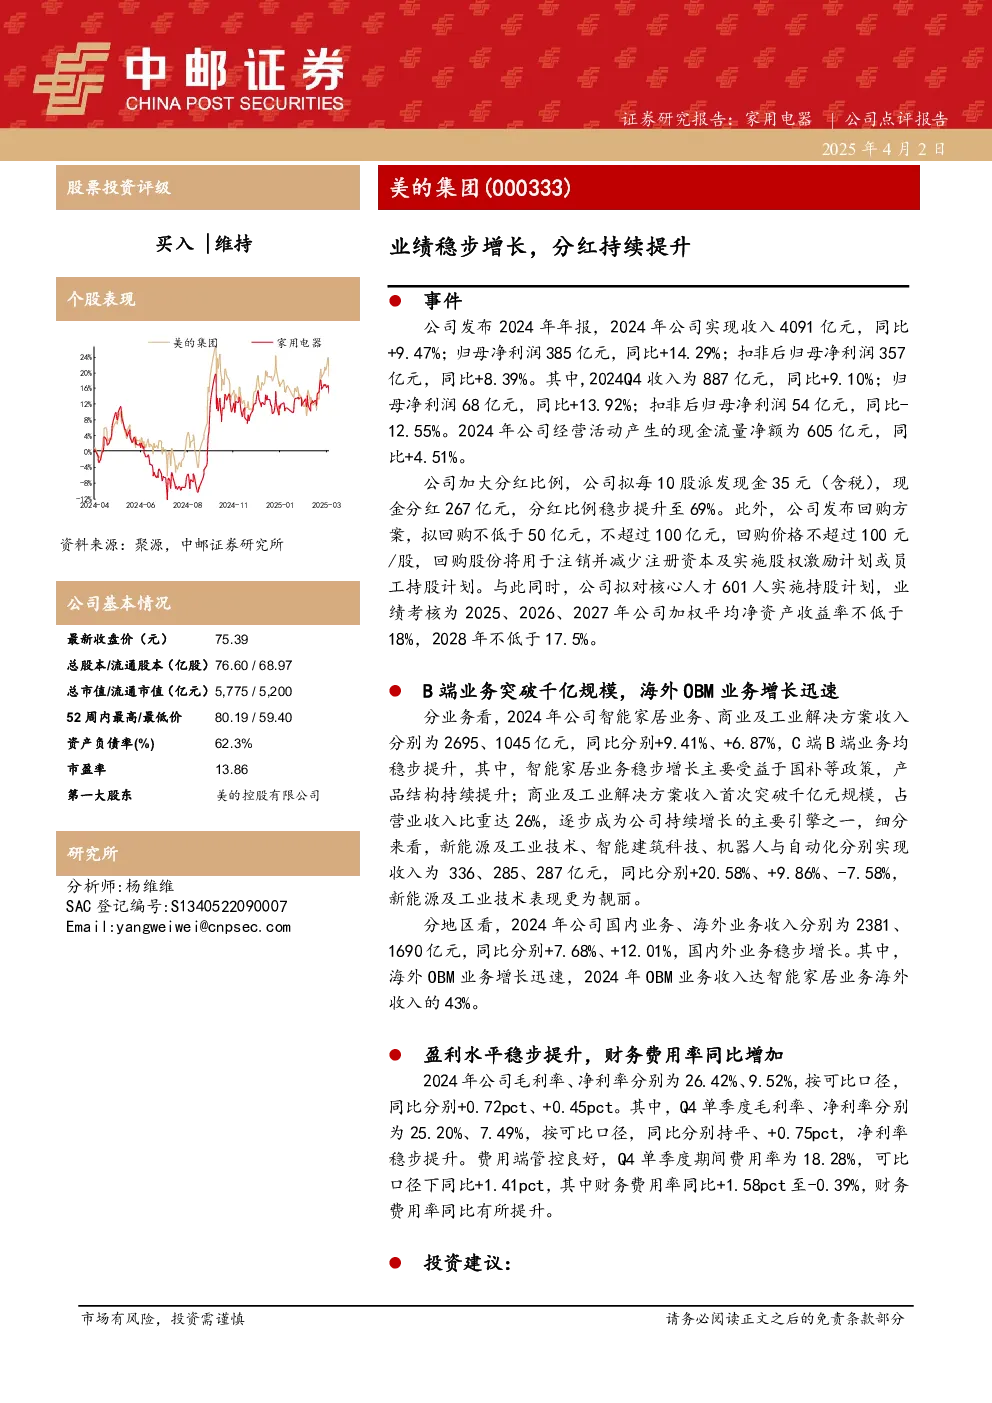
公司发布 2024 年年报,全年实现收入 4091 亿元(同比+9.47%),归母净利润 385 亿元(同比+14.29%),扣非后归母净利润 357 亿元(同比+8.39%)。Q4 收入 887 亿元(同比+9.10%),归母净利润 68 亿元(同比+13.92%),扣非后归母净利润 54 亿元(同比-12.55%)。经营活动现金流量净额 605 亿元(同比+4.51%)。公司拟每 10 股派发现金 35 元(含税),分红比例提升至 69%;拟回购 50-100 亿元股票用于注销或股权激励,并实施核心人才持股计划(2025-2028 年净资产收益率目标分别为 18%、17.5%及以上)。
分业务看,智能家居业务收入 2695 亿元(同比+9.41%),受益于国补政策及产品结构优化;商业及工业解决方案收入 1045 亿元(首次突破千亿,同比+6.87%),占营收 26%,成为主要增长引擎,其中新能源及工业技术(+20.58%)、智能建筑科技(+9.86%)、机器人与自动化(-7.58%)表现突出。国内业务收入 2381 亿元(同比+7.68%),海外业务收入 1690 亿元(同比+12.01%),海外 OBM 业务收入占智能家居海外收入的 43%。
盈利水平稳步提升,毛利率 26.42%(同比+0.72pct),净利率 9.52%(同比+0.45pct);Q4 毛利率 25.20%(持平),净利率 7.49%(同比+0.75pct)。费用端管控良好,Q4 期间费用率 18.28%(同比+1.41pct),财务费用率 -0.39%(同比+1.58pct)。
投资建议:公司 ToC 与 ToB 并重,长期稳健增长可期。预计 2025-2027 年归母净利润分别为 426/469/511 亿元(同比+10.43%/10.15%/9.05%),对应 PE 14/12/11 倍,维持“买入”评级。
风险提示:原材料价格波动、业务拓展不及预期、市场竞争加剧、国际贸易环境变化。