市场概况与表现
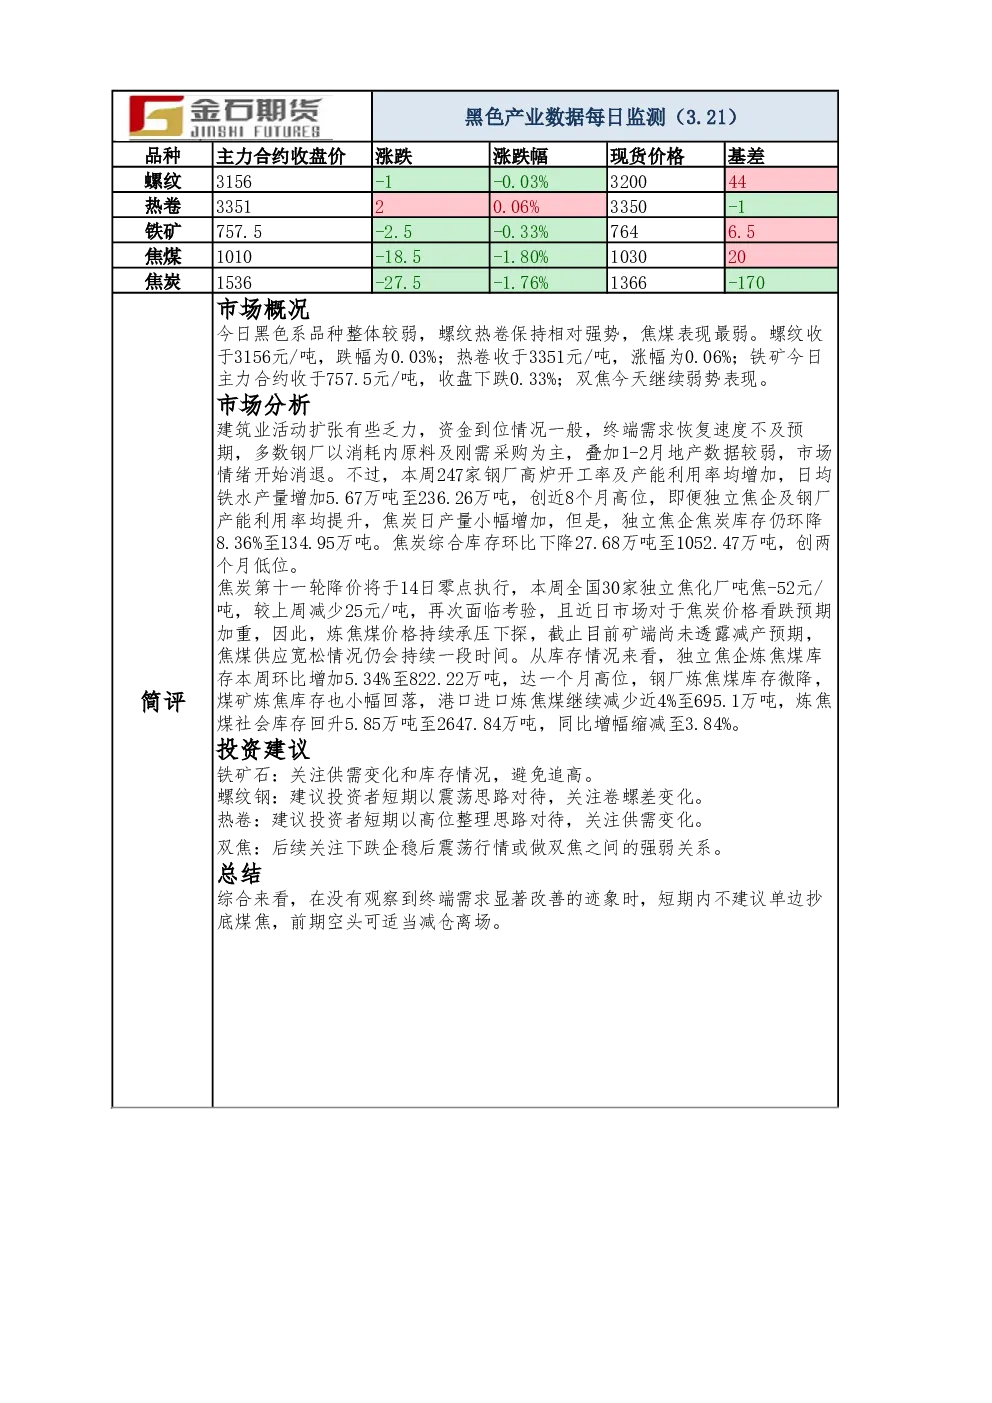
今日黑色系品种整体表现较弱,螺纹和热卷相对强势,焦煤表现最弱。螺纹主力合约收于3156元/吨,跌幅0.03%;热卷主力合约收于3351元/吨,涨幅0.06%;铁矿石主力合约收于757.5元/吨,下跌0.33%;双焦继续弱势。基差方面,螺纹和热卷基差走强,铁矿石和焦煤基差走弱。
市场分析
- 需求端:建筑业活动扩张乏力,资金到位情况一般,终端需求恢复不及预期,钢厂以消耗内原料及刚需采购为主。1-2月地产数据较弱,市场情绪消退。
- 供应端:本周247家钢厂高炉开工率及产能利用率提升,日均铁水产量增加5.67万吨至236.26万吨,创近8个月高位。独立焦企及钢厂产能利用率提升,焦炭日产量小幅增加,但独立焦企焦炭库存环降8.36%至134.95万吨。焦炭综合库存环比下降27.68万吨至1052.47万吨,创两个月低位。
- 价格动态:焦炭第十一轮降价将于14日执行,本周全国30家独立焦化厂吨焦价格-52元/吨,较上周减少25元/吨。市场对焦炭价格看跌预期加重,炼焦煤价格持续承压下探。截止目前,矿端尚未透露减产预期,焦煤供应宽松仍将持续。
- 库存情况:独立焦企炼焦煤库存环比增加5.34%至822.22万吨,达一个月高位;钢厂炼焦煤库存微降;煤矿炼焦库存小幅回落;港口进口炼焦煤减少近4%至695.1万吨;炼焦煤社会库存回升5.85万吨至2647.84万吨,同比增幅缩减至3.84%。
投资建议
- 铁矿石:关注供需变化和库存情况,避免追高。
- 螺纹钢:短期以震荡思路对待,关注卷螺差变化。
- 热卷:短期以高位整理思路对待,关注供需变化。
- 双焦:关注下跌企稳后的震荡行情或双焦之间的强弱关系。
结论
在没有观察到终端需求显著改善的迹象时,短期内不建议单边抄底煤焦,前期空头可适当减仓离场。