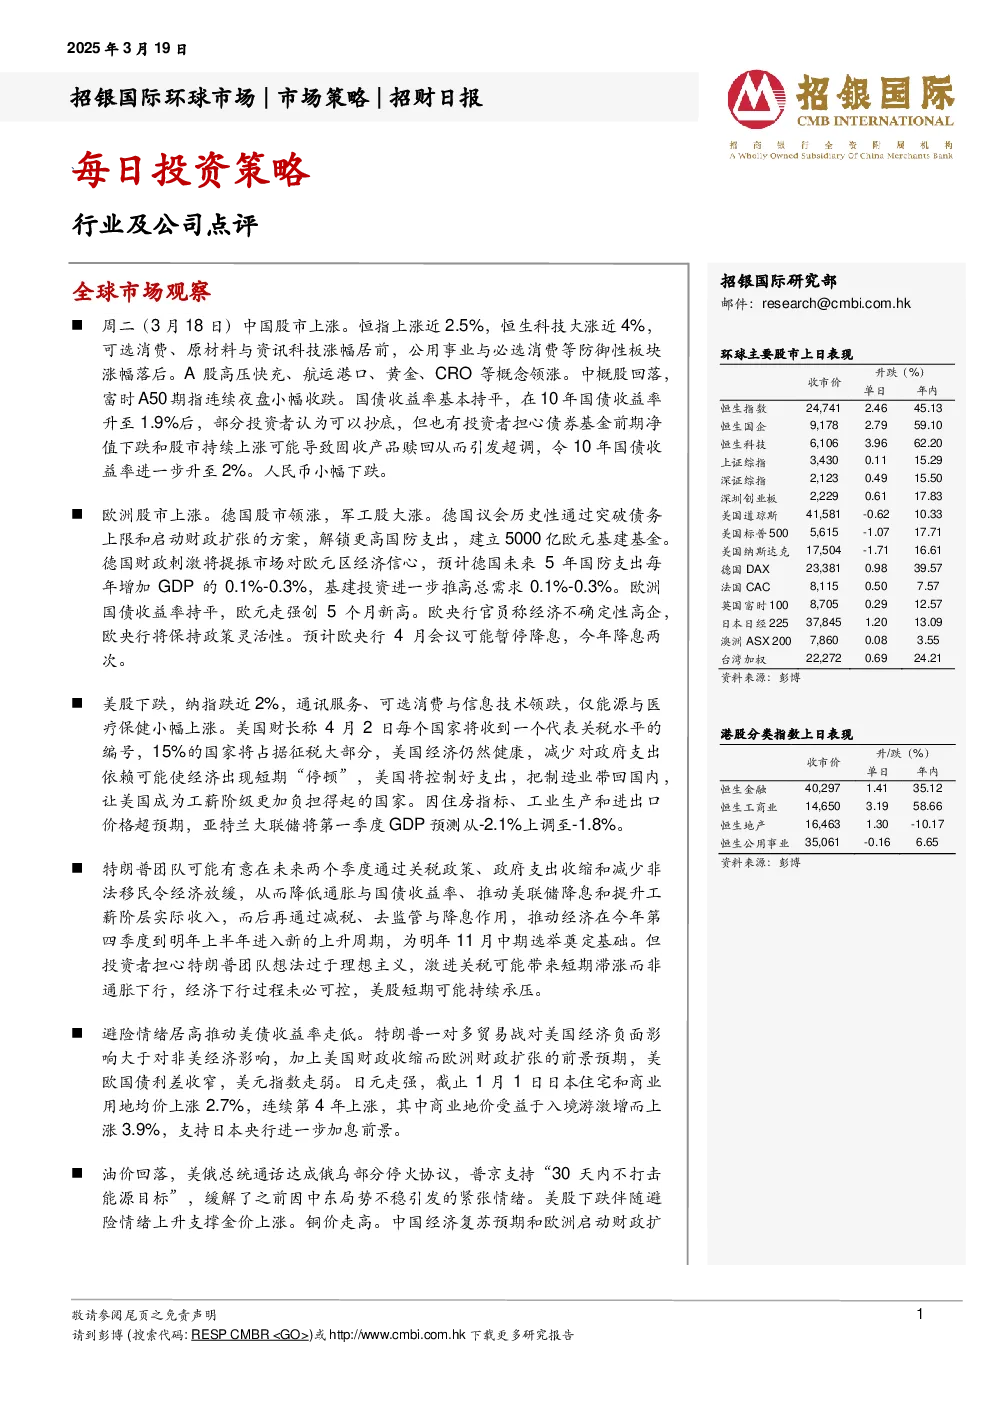
全球市场观察
- 中国股市:恒生指数上涨近2.5%,恒生科技大涨近4%,可选消费、原材料与资讯科技涨幅居前,公用事业与必选消费等防御性板块涨幅落后。A股高压快充、航运港口、黄金、CRO等概念领涨。中概股回落,富时A50期指连续夜盘小幅收跌。
- 欧洲股市:德国股市领涨,军工股大涨。德国议会通过突破债务上限和启动财政扩张的方案,解锁更高国防支出,建立5000亿欧元基建基金。预计德国未来5年国防支出每年增加GDP的0.1%-0.3%,基建投资进一步推高总需求0.1%-0.3%。欧洲国债收益率持平,欧元走强创5个月新高。欧央行官员称经济不确定性高企,将保持政策灵活性,预计4月会议可能暂停降息,今年降息两次。
- 美股:纳指跌近2%,通讯服务、可选消费与信息技术领跌,仅能源与医疗保健小幅上涨。美国财长称4月2日每个国家将收到一个代表关税水平的编号,15%的国家将占据征税大部分。美国经济仍然健康,减少对政府支出依赖可能使经济出现短期“停顿”,美国将控制好支出,把制造业带回国内。
- 特朗普经济政策:特朗普团队可能通过关税政策、政府支出收缩和减少非法移民令经济放缓,从而降低通胀与国债收益率、推动美联储降息和提升工薪阶层实际收入,再通过减税、去监管与降息推动经济进入新的上升周期。
- 避险情绪:避险情绪居高推动美债收益率走低。特朗普一对多贸易战对美国经济负面影响大于对非美经济影响,加上美国财政收缩而欧洲财政扩张的前景预期,美欧国债利差收窄,美元指数走弱。日元走强,支持日本央行进一步加息前景。
- 大宗商品:油价回落,美俄总统通话达成俄乌部分停火协议,普京支持“30天内不打击能源目标”,缓解了之前因中东局势不稳引发的紧张情绪。美股下跌伴随避险情绪上升支撑金价上涨。铜价走高。中国经济复苏预期和欧洲启动财政扩张前景提振大宗商品价格。
行业点评
- 房地产:政策有空间监管有抓手+销售恢复有望延续,建议增配地产优质标的。深圳/苏州放宽住房限购政策,一线城市还有较多微调空间。销售数据表现强劲,前置指标预示3月末4月初成交继续强劲。居民消费情绪较去年同期更好,市场对融资端负面事件担忧减弱。关注存量市场受益者、开发+零售、拿地强度+产品溢价能力双优房企、旗下物管、短期信用修复取得较大转折的房企。风险提示:国企开发商违约、购房情绪断崖式下跌、配股风险等。
- 腾讯音乐:4Q24业绩好于预期;驱动FY25高质量增长。总营收同比增长8%至75亿元;非IFRS下净利润同比增长45%至22.8亿元。管理层预计FY25收入增长将会加速且利润率进一步扩张。维持“买入”评级,目标价上调至16.50美元。
- 金蝶:AI相关的变现是下一阶段的关注重点。营收为63亿元人民币,同比增长10%;剔除公允价值损失的影响,亏损率从2023年的3.2%收窄至2024年的1.4%。看好金蝶受益于国产替代趋势,“AI 优先”战略旨在加速人工智能与ERP的融合。预计2025年/2026年的营收同比增长率将恢复至12.5%/15.2%。维持“买入”评级,目标价上调至19.3港元。
- 贝壳:积极实施长效投入以推动长远发展。收入同比增长47%至311亿元人民币。Non-GAAP净利润为13亿元人民币,净利润率4.3%。公司有一系列长效投资措施,如继续扩大经纪人团队,调整薪酬结构等。基于长效投入措施带来的影响,对贝壳短期持谨慎态度,但长期依然看好。维持“买入”评级,目标价上调至26.8美元。
- 小鹏汽车:新车型周期 + 出海 + 自动驾驶 + 机器人。4Q24营收环比增长59%至161亿元,综合毛利率14.4%。预计2025年销量44万辆,2026年销量60万辆。预计2026年实现首年盈利,净利润或达12亿元。维持“买入”评级,目标价上调至28美元/110港元。
- 小米集团:4Q24业绩超预期;看好EV交付目标提升和海外AIoT扩张。收入/经调整后净利润同比增长49%/69%。公司2025年电动汽车交付目标提高到35万辆。看好“人车家”战略,受智能手机高端化和份额增长、AIoT海外扩张以及EV YU7增长驱动。维持“买入”评级,目标价上调至59.52港元。
- 东江集团:2024年业绩稳健,派发特别股息;看好智能穿戴/AI眼镜和海外市场扩张。收入/净利润同比增长21%/28%。公司专注于智能可穿戴/AI眼镜、AR/VR和高端耳机的订单赢取。派发每股0.1港元的特别股息,2024年的派息率达到73%。维持“买入”评级,目标价下调至2.78港元。
- 药明康德:增强的业绩确定性驱动估值提升。收入同比下降2.73%至392亿元,non-IFRS净利润同比下降2.5%至106亿元。24年内业绩逐季度改善,4Q实现收入利润双正增长。TIDES继续成为业绩增长的最强推动力。预计2025年持续经营业务收入将同比增长10%到15%。维持“买入”评级,目标价上调至94.05元人民币。
- 特步:Saucony势头强劲,启动DTC转型,为长远增长做好准备。2025年至今表现符合预期,零售增长达标,电商优于线下。Saucony品牌销售并维持快速增长。2025财年指引略为保守但符合预期。特步增长动力将主要来自:新跑鞋系列扩展、服装产品线改革及Saucony品牌快速成长。维持“买入”评级,目标价7.20港元。