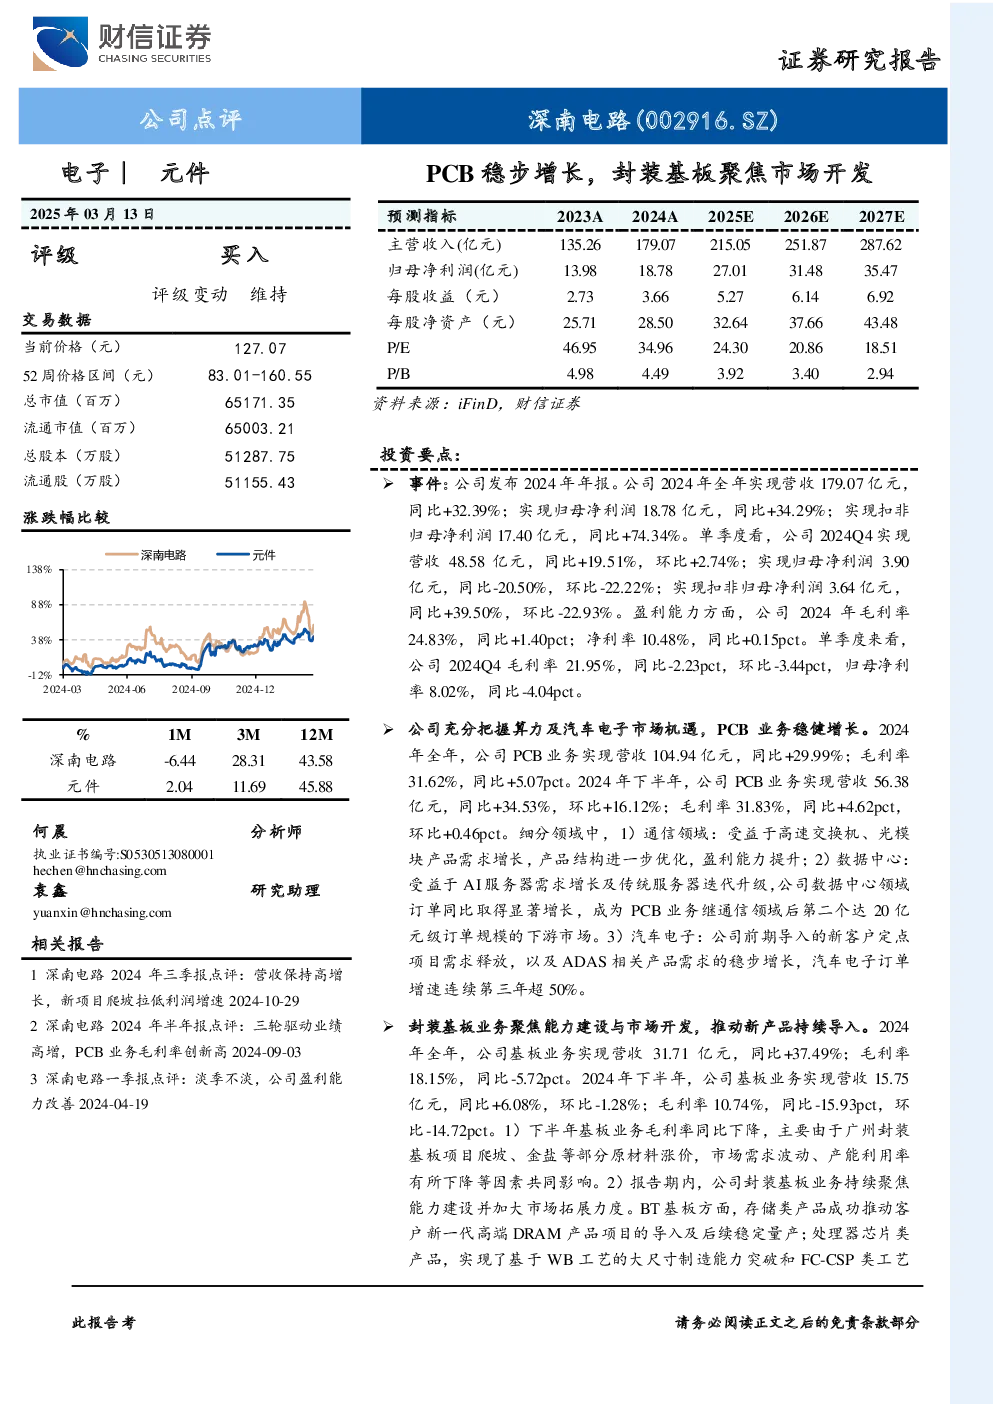
核心观点与关键数据
- 事件概述:公司发布2024年年报,全年实现营收179.07亿元(同比+32.39%),归母净利润18.78亿元(同比+34.29%),扣非归母净利润17.40亿元(同比+74.34%)。单季度看,2024Q4营收48.58亿元(同比+19.51%),环比+2.74%;归母净利润3.90亿元(同比-20.50%),环比-22.22%;扣非归母净利润3.64亿元(同比+39.50%),环比-22.93%。
- 盈利能力:2024年毛利率24.83%(同比+1.40pct),净利率10.48%(同比+0.15pct)。2024Q4毛利率21.95%(同比-2.23pct),净利率8.02%(同比-4.04pct)。
- PCB业务:2024年营收104.94亿元(同比+29.99%),毛利率31.62%(同比+5.07pct)。下半年营收56.38亿元(同比+34.53%),毛利率31.83%。细分领域:
- 通信领域:产品结构优化,盈利能力提升。
- 数据中心:订单同比显著增长,达20亿元级规模。
- 汽车电子:订单增速连续第三年超50%。
- 封装基板业务:2024年营收31.71亿元(同比+37.49%),毛利率18.15%(同比-5.72pct)。下半年营收15.75亿元(同比+6.08%),毛利率10.74%。主要进展:
- BT基板:存储类产品成功导入,处理器芯片类产品实现大尺寸制造能力突破。
- FC-BGA封装基板:具备16层及以下产品批量生产能力,18、20层产品样品制造能力。
- 新项目:无锡基板二厂单月盈亏平衡,广州封装基板项目产能爬坡稳步推进。
投资建议与风险提示
- 投资建议:预计2025/2026/2027年营收分别为215.05/251.87/287.62亿元,归母净利润27.01/31.48/35.47亿元,对应PE分别为24.30/20.86/18.51倍,维持“买入”评级。
- 风险提示:技术发展不及预期、需求不及预期、新建产能爬坡不及预期。
财务预测
- 预测指标:
- 主营收入:2023A 135.26亿元 → 2027E 287.62亿元。
- 归母净利润:2023A 13.98亿元 → 2027E 35.47亿元。
- 每股收益:2023A 2.73元 → 2027E 6.92元。
- 每股净资产:2023A 25.71元 → 2027E 43.48元。
- P/E:2023A 46.95 → 2027E 18.51倍。
- P/B:2023A 4.98 → 2027E 2.94。