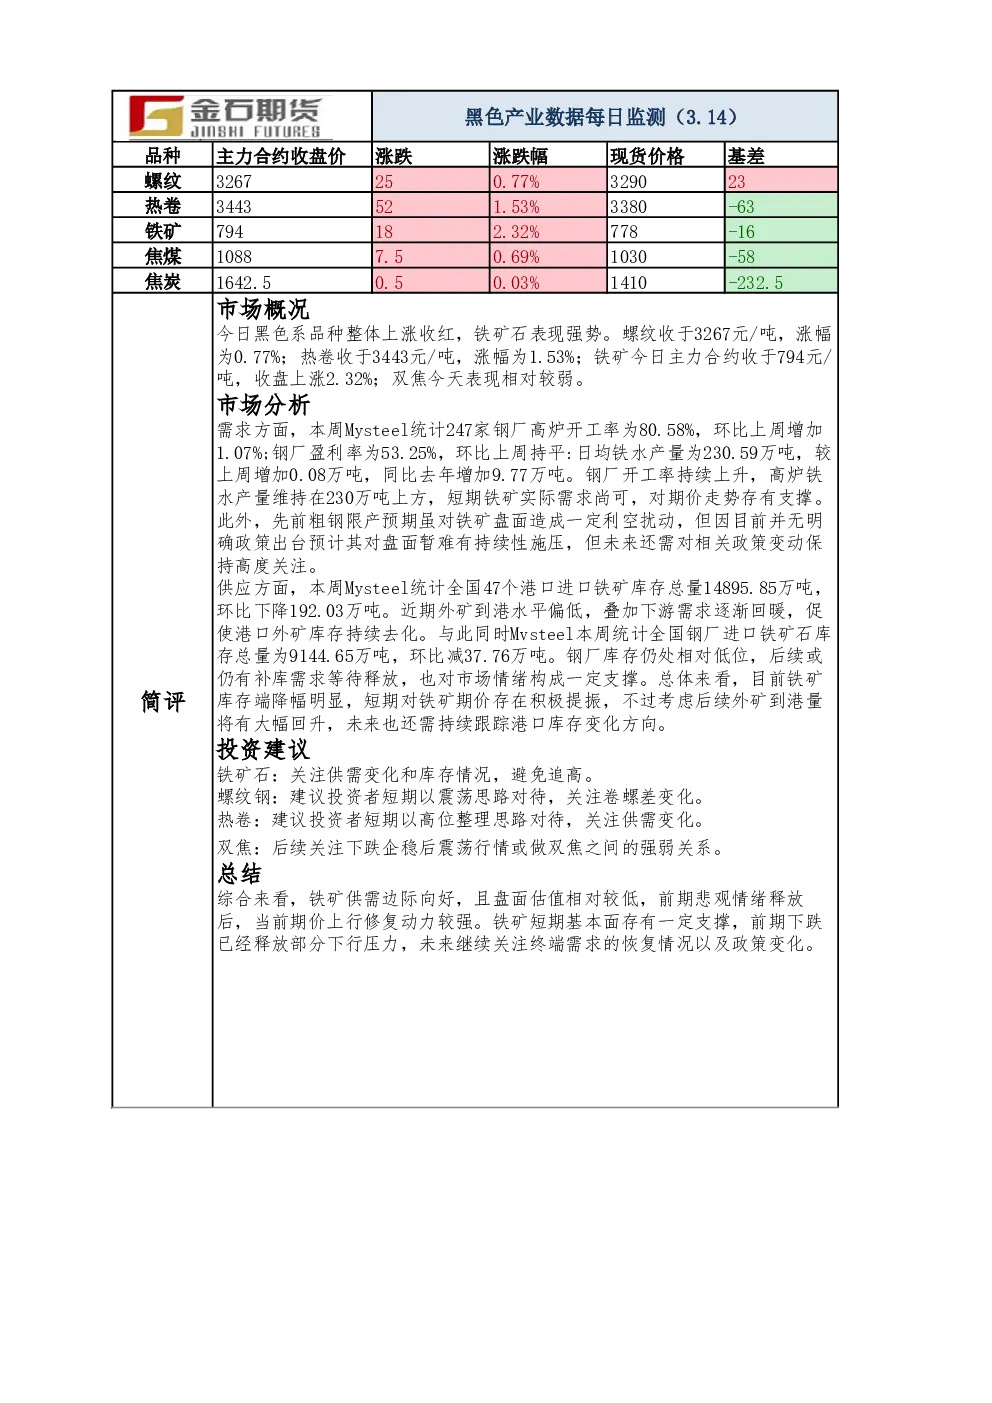
市场概况
今日黑色系品种整体上涨,铁矿石表现强势。螺纹主力合约收于3267元/吨,涨幅0.77%;热卷主力合约收于3443元/吨,涨幅1.53%;铁矿石主力合约收于794元/吨,涨幅2.32%;双焦表现相对较弱。
市场分析
需求方面:本周钢厂高炉开工率80.58%,环比增加1.07%;盈利率53.25%,持平;日均铁水产量230.59万吨,较上周增加0.08万吨,同比去年增加9.77万吨。钢厂开工率持续上升,铁水产量维持在230万吨上方,短期铁矿实际需求尚可,对期价存支撑。先前粗钢限产预期对铁矿盘面造成利空,但暂无明确政策出台,预计难有持续性施压,未来需关注政策变动。
供应方面:本周港口进口铁矿库存14895.85万吨,环比下降192.03万吨;钢厂进口铁矿石库存9144.65万吨,环比减37.76万吨。外矿到港偏低,下游需求回暖促使港口库存去化,钢厂库存仍处低位,后续或仍有补库需求,对市场情绪构成支撑。未来需持续跟踪港口库存变化。
投资建议
- 铁矿石:关注供需变化和库存情况,避免追高。
- 螺纹钢:短期以震荡思路对待,关注卷螺差变化。
- 热卷:短期以高位整理思路对待,关注供需变化。
- 双焦:关注下跌企稳后震荡行情或做双焦之间的强弱关系。
研究结论
铁矿供需边际向好,盘面估值相对较低,前期悲观情绪释放后,当前期价上行修复动力较强。短期基本面存支撑,前期下跌已释放部分下行压力,未来需关注终端需求恢复情况及政策变化。