全球市场观察
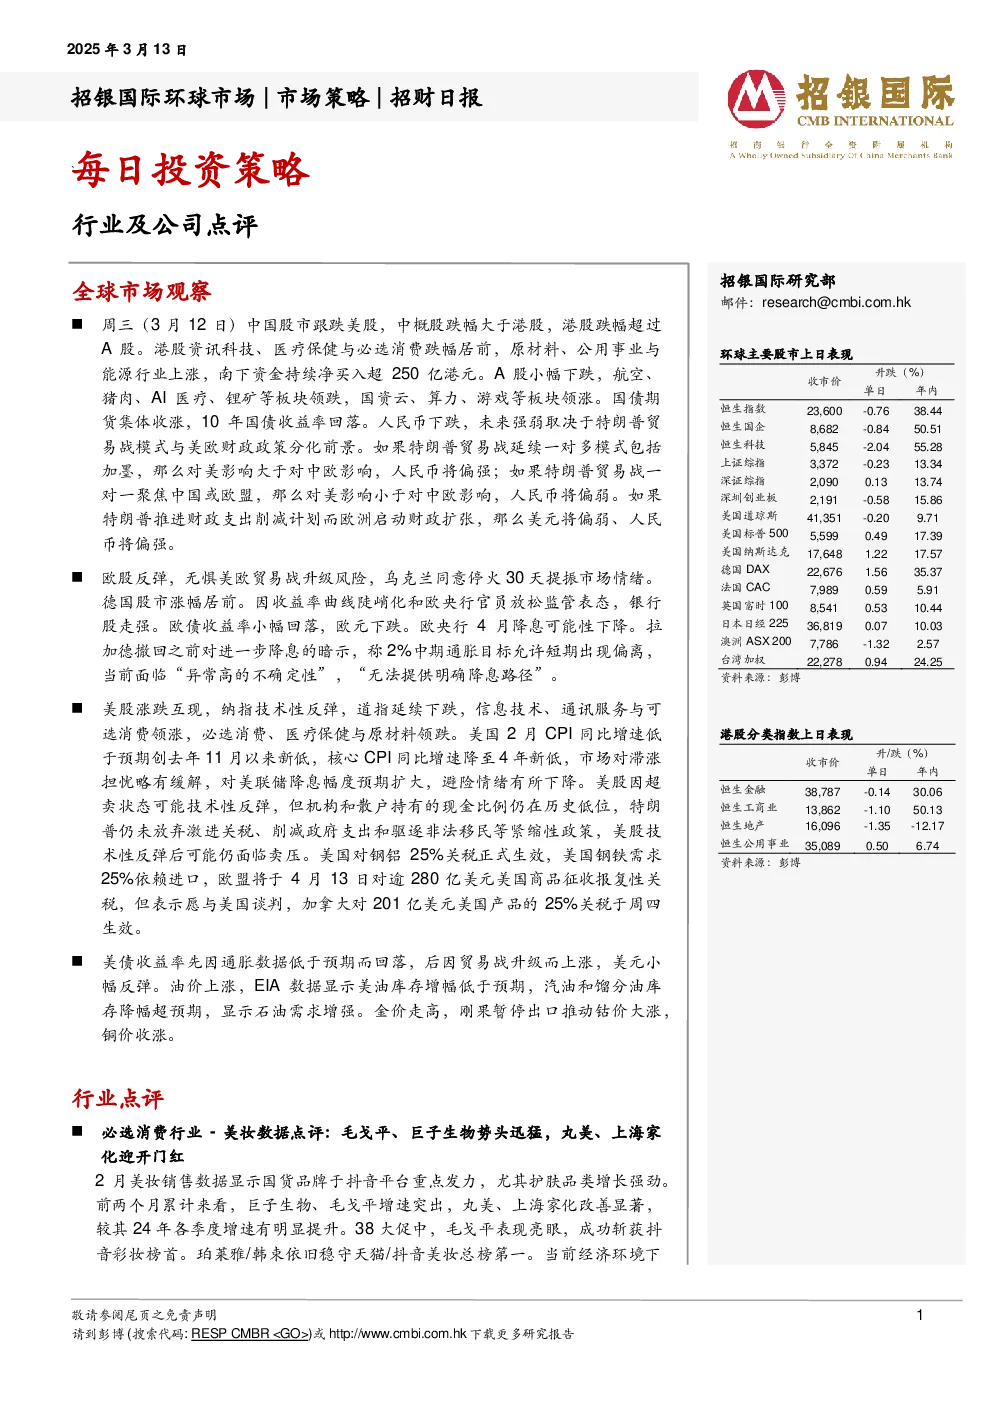
- 中国股市:跟跌美股,中概股跌幅大于港股,港股跌幅超过A股。港股资讯科技、医疗保健与必选消费跌幅居前,原材料、公用事业与能源行业上涨,南下资金持续净买入超250亿港元。A股小幅下跌,航空、猪肉、AI医疗、锂矿等板块领跌,国资云、算力、游戏等板块领涨。国债期货集体收涨,10年国债收益率回落。人民币下跌,强弱取决于特朗普贸易战模式与美欧财政政策分化前景。
- 欧洲股市:反弹,无惧美欧贸易战升级风险,乌克兰同意停火30天提振市场情绪。德国股市涨幅居前。因收益率曲线陡峭化和欧央行官员放松监管表态,银行股走强。欧债收益率小幅回落,欧元下跌。欧央行4月降息可能性下降,拉加德撤回之前对进一步降息的暗示,称2%中期通胀目标允许短期出现偏离,当前面临“异常高的不确定性”,“无法提供明确降息路径”。
- 美国股市:涨跌互现,纳指技术性反弹,道指延续下跌,信息技术、通讯服务与可选消费领涨,必选消费、医疗保健与原材料领跌。美国2月CPI同比增速低于预期创去年11月以来新低,核心CPI同比增速降至4年新低,市场对滞涨担忧略有缓解,对美联储降息幅度预期扩大,避险情绪有所下降。美股因超卖状态可能技术性反弹,但机构和散户持有的现金比例仍在历史低位,特朗普仍未放弃激进关税、削减政府支出和驱逐非法移民等紧缩性政策,美股技术性反弹后可能仍面临卖压。美国对钢铝25%关税正式生效,欧盟将于4月13日对逾280亿美元美国商品征收报复性关税,但表示愿与美国谈判,加拿大对201亿美元美国产品的25%关税于周四生效。
- 美债与汇率:美债收益率先因通胀数据低于预期而回落,后因贸易战升级而上涨,美元小幅反弹。油价上涨,EIA数据显示美油库存增幅低于预期,汽油和馏分油库存降幅超预期,显示石油需求增强。金价走高,刚果暂停出口推动钴价大涨,铜价收涨。
行业点评
- 必选消费行业:美妆数据点评显示国货品牌于抖音平台重点发力,尤其护肤品类增长强劲。巨子生物、毛戈平增速突出,丸美、上海家化改善显著。38大促中,毛戈平表现亮眼。性价比和国货竞争力提升,持续看好高增长潜力、高业绩兑现度、经营改善显著的标的。建议关注毛戈平、巨子生物、丸美股份、珀莱雅、上美股份、上海家化、贝泰妮等。
公司点评
- 亿航智能(EH US,买入,目标价:30 美元):4Q24净亏损同比收窄35%至4,700万元人民币,今年目标实现97%收入增长。收入同比增长1.9倍至1.64亿元,毛利率同比收窄4个百分点至60.7%。销售费用率/管理费用率/研发费用率同比下降14.6/56/33个百分点至22% / 42% / 34%。净亏损同比收窄35%至4,700万元。亿航连续五个季度实现正经营现金流。2024年全年收入同比增长2.9倍至4.56亿元,净亏损同比收窄24%至2.3亿元。公司指引包括今年收入目标9亿元(同比增长97%),毛利率预计60%左右,三费增速40%低于收入增速,争取下半年实现GAAP净利润,合肥新产能项目一年半至两年内完成,资本开支4000万美元。亿航是目前中国第一家获得eVTOL飞机量产三张必备牌照的制造商,子公司今年很可能获得运营合格证,成为股价催化剂。维持“买入”评级及目标价30美元,基于15倍2025E市销率。
- 361度(1361 HK,买入,目标价:5.97港元):25年至今表现良好,对展望审慎乐观。24财年销售额同比增长20%至100亿元,净利润同比增长19%至11.5亿元,主要因毛利率好于预期。鞋履/服装销售增长21%/ 17%,成人/童装/其他品类增长20%/ 18%/ 46%,线下/线上渠道增长22%/12%。若调整应收账款拨备,调整后净利润增速可达30%。库存周转天数上升14天至107天,经营现金流下降83%,主要受春节提前和暖冬影响。24财年的派息率也提高至45%。2025年1-2月成人/童装/电商渠道零售销售增长分别为10-15%/15%+/20%+,库存周转期约4.5个月,零售折扣在71到73折。25财年指引包括10-15%的销售增长、40-42%毛利率、10-13%广告费用率、3-4%研发费用率及10-12%的净利率。对达成指引目标有信心,主要考虑到跑步产品销量强劲、篮球品类加速增长、新类别拓展、超品店扩张等因素。361度的超品店或成潜在催化剂。维持“买入”评级,目标价上调至5.97港元,上调25财年/26财年净利润预测3%/2%,目标价基于9倍25财年预测市盈率。当前估值为7倍,对应7%股息率,仍具吸引力。
招银国际环球市场焦点股份
- 列出长仓小仓位股票及目标价、市盈率、市净率、ROE、股息率等信息。
免责声明及披露
- 包含分析员声明、投资评级、行业投资评级、重要披露、地址、联系方式等内容。