全球市场观察
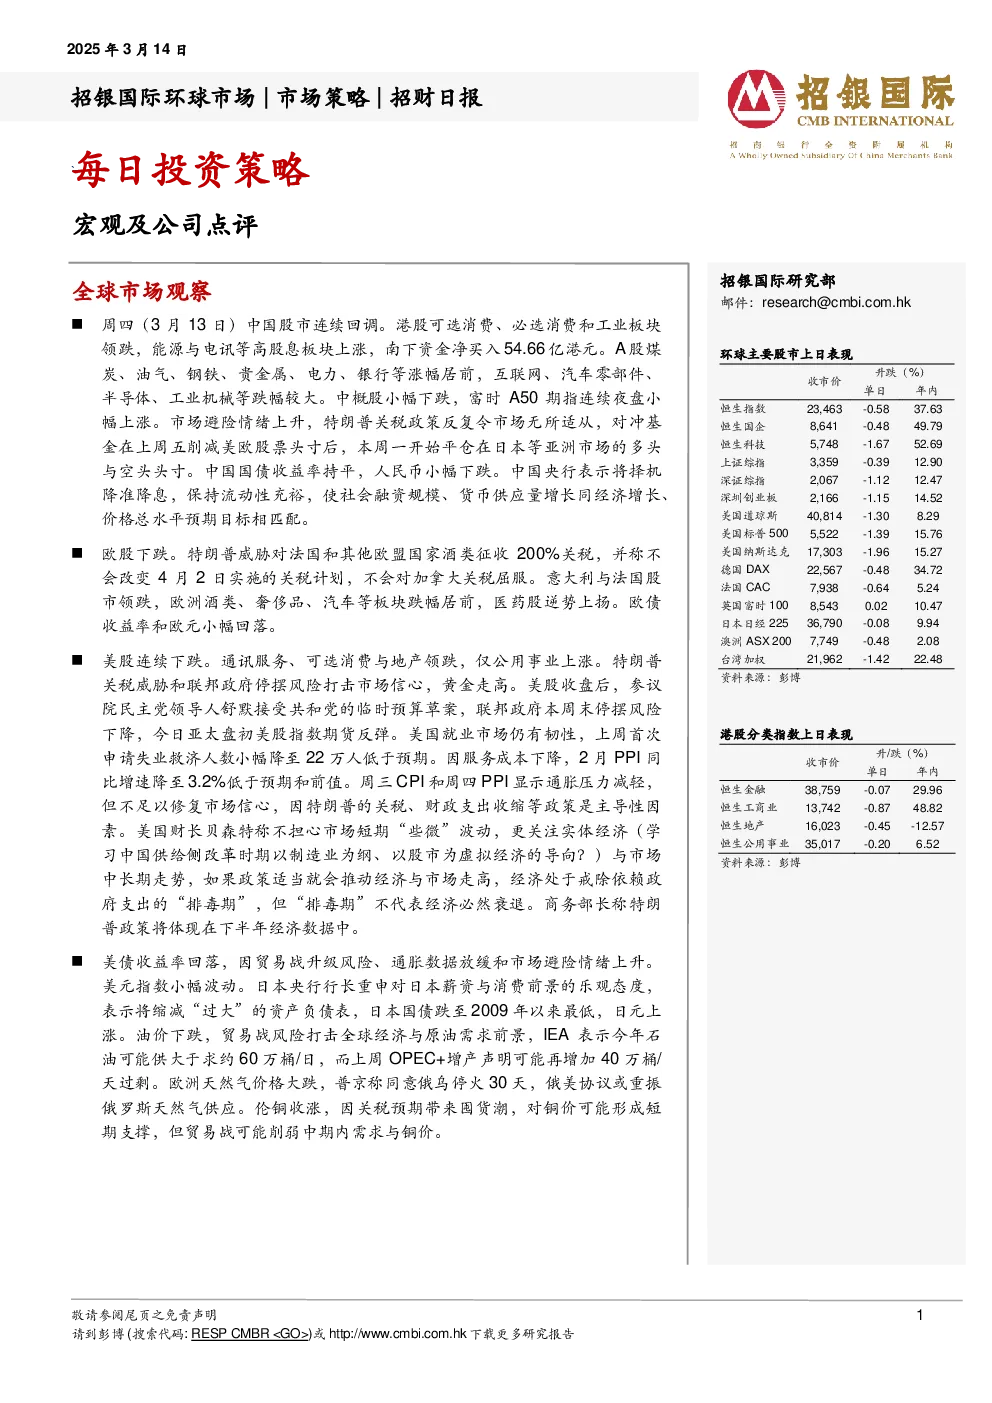
- 中国股市:连续回调,港股可选消费、必选消费和工业板块领跌,能源与电讯等高股息板块上涨,南下资金净买入54.66亿港元。A股煤炭、油气、钢铁、贵金属、电力、银行等涨幅居前,互联网、汽车零部件、半导体、工业机械等跌幅较大。中概股小幅下跌,富时A50期指连续夜盘小幅上涨。
- 欧洲股市:下跌,特朗普威胁对法国和其他欧盟国家酒类征收200%关税,意大利与法国股市领跌,欧洲酒类、奢侈品、汽车等板块跌幅居前,医药股逆势上扬。
- 美股:连续下跌,通讯服务、可选消费与地产领跌,仅公用事业上涨。特朗普关税威胁和联邦政府停摆风险打击市场信心,黄金走高。参议院民主党领导人舒默接受共和党的临时预算草案,联邦政府停摆风险下降,亚太盘初美股指数期货反弹。美国就业市场仍有韧性,上周首次申请失业救济人数降至22万人低于预期,2月PPI同比增速降至3.2%低于预期和前值。
- 美债与汇率:美债收益率回落,因贸易战升级风险、通胀数据放缓和市场避险情绪上升。美元指数小幅波动。
- 日本市场:日本央行行长重申对日本薪资与消费前景的乐观态度,表示将缩减“过大”的资产负债表,日本国债跌至2009年以来最低,日元上涨。
- 能源与商品:油价下跌,贸易战风险打击全球经济与原油需求前景,IEA表示今年石油可能供大于求约60万桶/日。欧洲天然气价格大跌,普京称同意俄乌停火30天,俄美协议或重振俄罗斯天然气供应。伦铜收涨,因关税预期带来囤货潮,对铜价可能形成短期支撑,但贸易战可能削弱中期内需求与铜价。
每日投资策略
- 宏观经济:美国2月通胀和核心通胀超预期放缓,市场对滞涨担忧略有缓解,对全年降息幅度预期升至72个基点。美联储短期内可能对降息态度保持谨慎,预计3月、5月和6月可能继续暂停降息,9月或12月降息1次。
- 公司点评:
- 微博:4Q24业绩符合预期,FY25将加大AI投入,广告主情绪喜忧参半,目标价14.5美元,维持“买入”评级。
- Adobe:1QFY25业绩符合预期,预计AI独立产品ARR在FY25年底前翻倍,目标价629.0美元,维持“买入”评级。
- 中广核矿业:盈利预警主要与一次性项目有关,核心利润保持增长,目标价2.36港元,维持“买入”评级。
- 鸿腾精密:2024年业绩符合预期,2025年较弱指引使市场预期重置,目标价3.86港元,维持“买入”评级。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、中国宏桥、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、网易、阿里巴巴、绿城服务、小米集团、鸿腾精密、比亚迪电子、中际旭创、北方华创、韦尔股份、Salesforce。