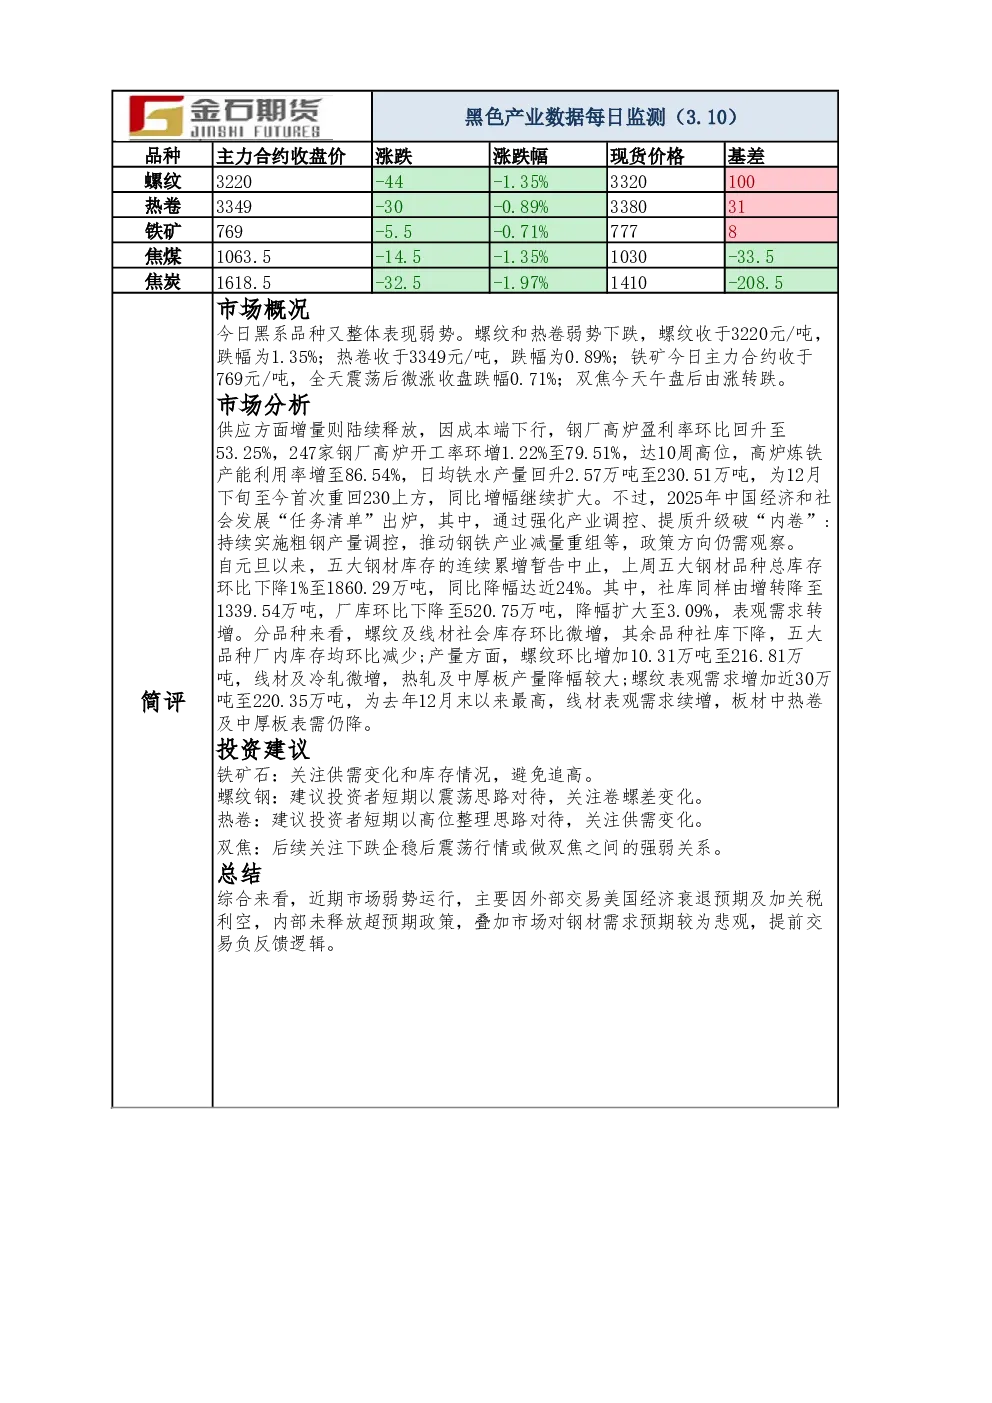
市场概况与表现
今日黑系品种整体表现弱势。螺纹和热卷弱势下跌,螺纹主力合约收于3220元/吨,跌幅1.35%;热卷主力合约收于3349元/吨,跌幅0.89%。铁矿主力合约收于769元/吨,微涨收盘,跌幅0.71%。双焦午盘后由涨转跌。
市场分析
- 供应端:成本端下行推动钢厂高炉盈利率回升至53.25%,高炉开工率环增1.22%至79.51%,达10周高位。铁水产量回升2.57万吨至230.51万吨,为12月下旬首次重回230上方。政策方面,2025年中国经济和社会发展“任务清单”提出强化产业调控、推动钢铁产业减量重组,但政策方向仍需观察。
- 库存与需求:五大钢材库存环比下降1%至1860.29万吨,同比降幅近24%。社库由增转降至1339.54万吨,厂库环比下降3.09%。螺纹及线材社库微增,其余品种社库下降;产量方面,螺纹环比增加10.31万吨至216.81万吨,热轧及中厚板产量降幅较大;螺纹表观需求增加近30万吨至220.35万吨,为去年12月末以来最高,板材表需仍降。
投资建议
- 铁矿石:关注供需变化和库存情况,避免追高。
- 螺纹钢:短期震荡思路,关注卷螺差变化。
- 热卷:短期高位整理,关注供需变化。
- 双焦:关注下跌企稳后的震荡行情或双焦强弱关系。
总结
近期市场弱势运行,主要受外部美国经济衰退预期及加关税利空、内部政策未释放超预期、市场对钢材需求悲观等因素影响,提前交易负反馈逻辑。黑色产业数据每日监测显示,螺纹、热卷、铁矿石、焦煤、焦炭等品种基差变化趋势需持续关注。