策略观点
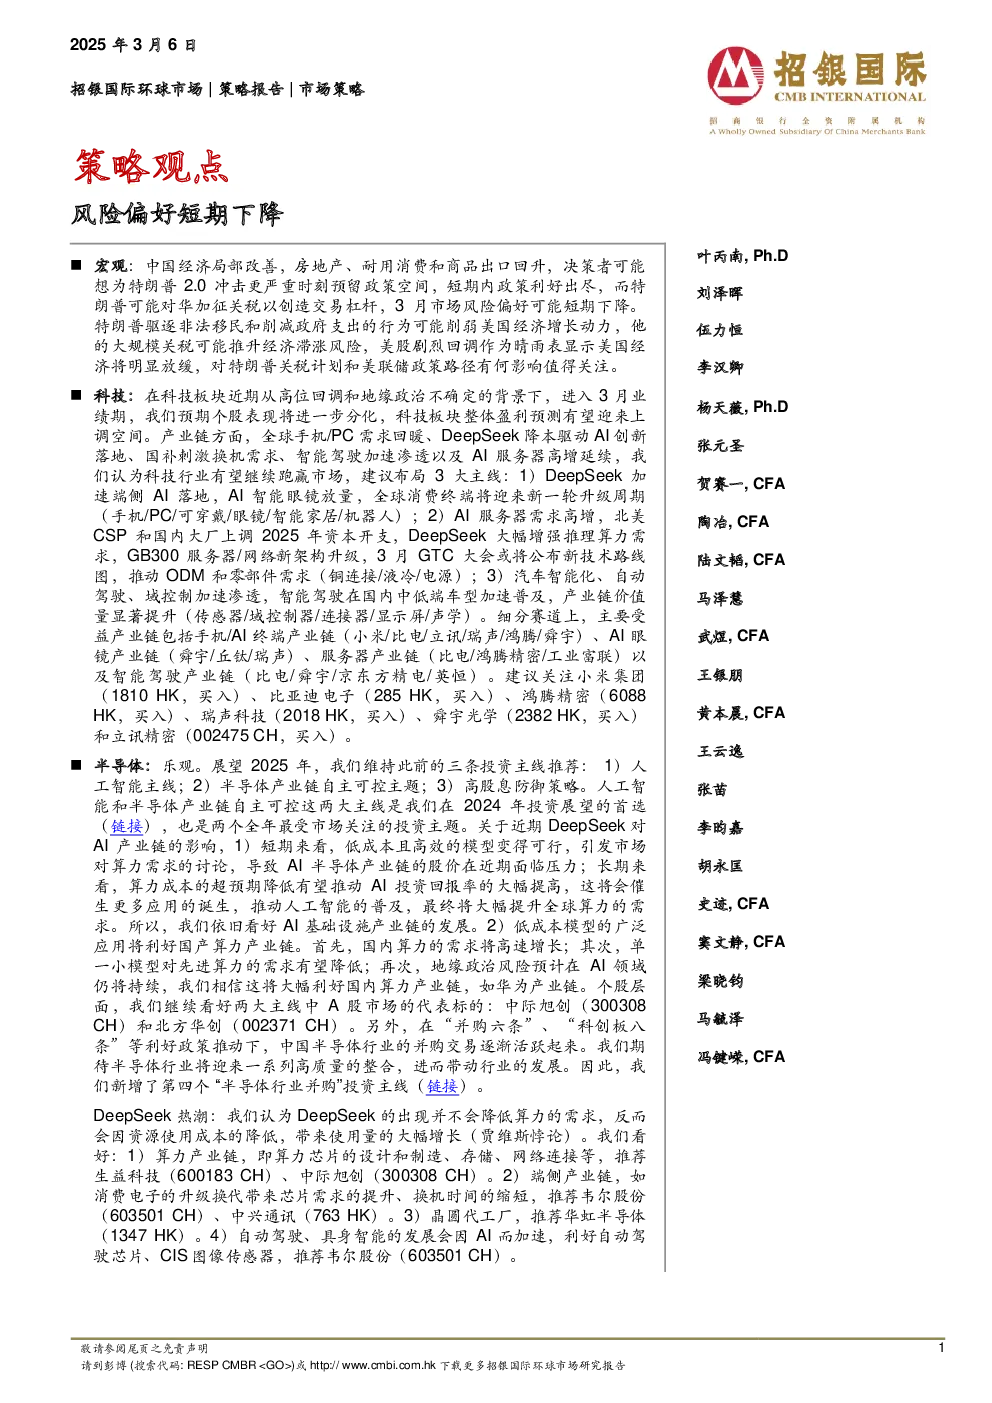
- 风险偏好短期下降:中国经济局部改善,但特朗普可能对华加征关税,3月市场风险偏好可能短期下降。
- 科技:个股表现将进一步分化,科技板块整体盈利预测有望迎来上调空间。建议布局3大主线:
- DeepSeek加速端侧AI落地,AI智能眼镜放量,全球消费终端将迎来新一轮升级周期。
- AI服务器需求高增,北美CSP和国内大厂上调2025年资本开支,DeepSeek大幅增强推理算力需求,GB300服务器/网络新架构升级。
- 汽车智能化、自动驾驶、域控制加速渗透,智能驾驶在国内中低端车型加速普及,产业链价值量显著提升。
- 半导体:乐观。维持3条投资主线推荐:
- 人工智能主线
- 半导体产业链自主可控主题
- 高股息防御策略
- 新增“半导体行业并购”投资主线
- 互联网:DeepSeek爆火后市场重新给予互联网公司的科技属性和成长性估值。建议关注2条主线:
- 业绩后市场预期重回理性、但实际业务发展仍较为稳健、短期有超跌的公司
- AI主题下仍有望持续受益于增量催化、且基本面表现稳健的公司
- 软件及IT服务:调用成本更低且更好用的开源大模型的出现降低了B端软件甚至大模型的开发门槛。推荐买入Salesforce(CRM US)。
- 医药:受益于国内药品价格政策优化、国内宏观环境改善以及海外降息预期,医药有望在2025年继续迎来估值修复。推荐买入信达生物(1801 HK)、百济神州(ONC US)、三生制药(1530 HK)、联影医疗(688271 CH)、巨子生物(2367 HK)、药明康德(2359 HK, 603259 CH)、科伦博泰(6990 HK)。
- 食品饮料、美妆护肤:必选板块得益于其防守性,估值及业绩有望得到支撑。推荐买入农夫山泉(9633 HK)和华润饮料(2460 HK)的“买入”评级;维持对珀莱雅(603605 CH)的“买入”评级。
- 可选消费:未来三个月维持同步大市。推荐安踏(2020 HK,买入)、瑞幸咖啡(LKNCY US,买入)、百胜中国(9987 HK/ YUMC US,买入)、达势股份(1405 HK,买入)、亚朵酒店(ATAT US,买入)、JS环球(1691 HK,买入)。
- 汽车:新能源汽车销量在年后得到较好的恢复,3-4月将迎来一波新产品的集中上市期。推荐吉利汽车(175 HK,买入)、小鹏汽车(XPEV US,买入)。
- 房地产和物管:乐观。重点开发商2M25合同销售额同比-6%,好于预期。推荐关注商业运营能力较强的标的、存量市场发展受益者、持续获得优质可售资源的标的、短期也可关注信用修复取得较大转折的房企。
- 保险:25年新业务价值增长回归常态化;区域型险企有望重回盈利增长轨道。推荐资负稳健和具备中长期估值修复潜力的中国太保(2601 HK,买入)、中国财险(2328 HK,买入)和友邦保险(1299 HK,买入)。
- 财险:2024年财险保费增速放缓、巨灾频发导致赔付上行。车险方面,全年保费增速为5.4%,预计车险保费在2025年有望进一步打开增量空间。非车险方面,保费增速和承保盈利均出现较大季节性波动。推荐买入资负稳健和具备中长期估值修复潜力的中国太保(2601 HK,买入)、中国财险(2328 HK,买入)和友邦保险(1299 HK,买入)。
- 资本品:传统旺季加上两会的交易机会;关注发电专用发动机增长潜力。推荐中联重科(1157 HK/000157 CH,买入)、三一重工(600031 CH,买入)、潍柴动力(2338 HK/000338 CH,买入)。
中国宏观
- 经济趋势:经济局部改善,预计上半年经济活动可能温和复苏,GDP增速可能略高于5%。
- 政策前景:3月召开的全国人大会议将审议通过政府工作报告,预计今年GDP增速目标可能保持在5%,CPI目标可能从去年的3%降至2%,城镇调查失业率目标保持在5.5%。财政政策将更加积极主动,货币政策将适度宽松。
- 投资者反馈:投资者关注今年产业政策有何新方向和是否有提振消费的新政策。
美国宏观
- 美国经济与政策:特朗普政策可能对华加征关税以创造交易杠杆,他的大规模关税可能推升经济滞涨风险,美股剧烈回调作为晴雨表显示美国经济将明显放缓。
- 投资者反馈:一些投资者认为特朗普对加拿大和墨西哥的关税意在施压两国配合美国解决芬太尼、非法移民和对中国商品依赖问题。另一些投资者则认为特朗普精兵简政与加征关税是为了筹集财政资源,支撑明年11月中期选举前对选民减税或派发现金。
科技
- 未来3个月看法乐观:DeepSeek加速端侧AI创新落地,看好AI眼镜和智能驾驶发展机遇。
- 推荐买入:小米集团(1810 HK)、鸿腾精密(6088 HK)、比亚迪电子(285 HK)、立讯精密(002475 CH)。
- 风险提示:宏观疲弱影响需求,去库存速度慢于预期。
半导体
- 未来3个月看法:看好。
- 投资主线:
- “人工智能”
- “半导体产业链自主可控”
- “高股息防御策略”
- “半导体行业并购”
- 推荐买入:生益科技(600183 CH)、中际旭创(300308 CH)、北方华创(002371 CH)、韦尔股份(603501 CH)、华虹半导体(1347 HK)、中兴通讯(000063 CH)。
- 风险提示:中美贸易战进一步加剧、地缘政治风险。
软件与IT服务
- 未来3个月看法中性乐观:调用成本更低且更好用的开源大模型的出现降低了B端软件甚至大模型的开发门槛。
- 推荐买入:Salesforce(CRM US)。
- 风险提示:宏观恢复速度不及预期,亏损收窄及利润率扩张速度不及预期。
互联网
- 未来3个月看法中性乐观:DeepSeek爆火后市场开始逐步重新给予互联网公司的科技属性和成长性估值。
- 推荐买入:腾讯、阿里巴巴、携程、快手、网易。
医药
- 未来6个月看法乐观:受益于国内药品价格政策优化、国内宏观环境改善以及海外降息预期,医药有望在2025年继续迎来估值修复。
- 推荐标的:信达生物(1801 HK)、百济神州(ONC US)、三生制药(1530 HK)、联影医疗(688271 CH)、巨子生物(2367 HK)、药明康德(2359 HK, 603259 CH)、科伦博泰(6990 HK)。
- 风险提示:医保控费等监管政策对于国内经营环境产生负面影响;中美关系紧张给CXO和Biotech板块带来经营风险;融资环境对于创新药/器械研发以及研发外包需求的影响。
食品饮料、美妆护肤
- 食品饮料:中端啤酒消费情绪维稳;水饮市场竞争格局清晰。推荐买入农夫山泉(9633 HK)和华润饮料(2460 HK)的“买入”评级。
- 美妆护肤:内卷加剧有望推动企业加速出海进程。推荐买入珀莱雅(603605 CH)。
可选消费
- 未来三个月维持同步大市:1月的消费数据显示各子行业普遍都有改善,2月虽然因为旺季后有些回调,但2025年1-2月整体来说,仍然比2024年4季度好转不少。
- 推荐:安踏(2020 HK)、瑞幸咖啡(LKNCY US)、百胜中国(9987 HK/ YUMC US)、达势股份(1405 HK)、亚朵酒店(ATAT US)、JS环球(1691 HK)。
汽车
- 未来3个月看法谨慎乐观:新能源汽车销量在年后得到较好的恢复,3-4月将迎来一波新产品的集中上市期。
- 投资建议:AI的浪潮席卷行业,市场更加关注AI和智驾能力布局完善、产品定义符合市场需求的车企。推荐吉利汽车(175 HK,买入)、小鹏汽车(XPEV US,买入)。
房地产和物管
- 乐观:新房认购、二手房带看等前置指标显示三月成交数据的“小阳春”已有保障。
- 推荐标的:华润置地(1109 HK)、龙湖集团(960 HK)、贝壳(BEKE US)、华润万象生活(1209 HK)、绿城服务(2869 HK)、保利物业(6049 HK)、滨江服务(3316 HK)、万物云(2602 HK)。
保险
- 中性乐观:25年新业务价值增长回归常态化;区域型险企有望重回盈利增长轨道。
- 推荐:中国太保(2601 HK)、中国财险(2328 HK)、友邦保险(1299 HK)。
资本品
- 传统旺季加上两会的交易机会:工程机械和重卡进入传统的销售旺季,加上全国两会召开带来政策预期。
- 推荐:中联重科(1157 HK/000157 CH)、三一重工(600031 CH)、潍柴动力(2338 HK/000338 CH)。