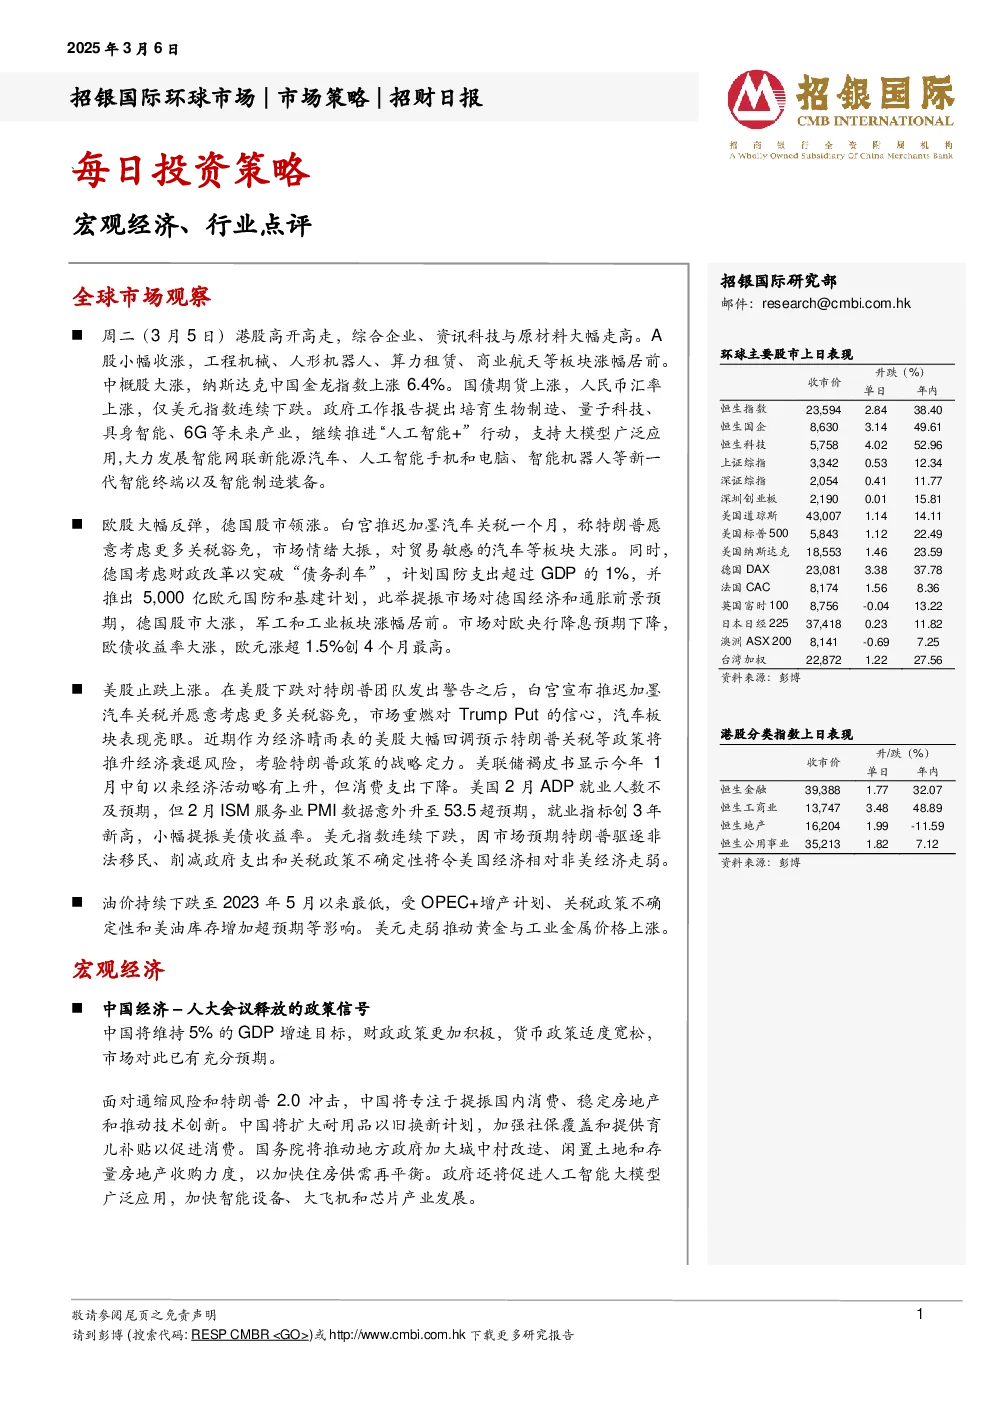
全球市场观察
- 港股:高开高走,综合企业、资讯科技与原材料板块领涨。A股小幅收涨,工程机械、人形机器人、算力租赁、商业航天等板块涨幅居前。中概股大涨,纳斯达克中国金龙指数上涨6.4%。
- 美股:止跌上涨,白宫推迟加墨汽车关税并考虑更多豁免,市场重燃对特朗普政策的信心,汽车板块表现亮眼。美联储褐皮书显示经济活动略有上升,但消费支出下降。美国2月ADP就业人数不及预期,但2月ISM服务业PMI升至53.5超预期,就业指标创3年新高,小幅提振美债收益率。美元指数连续下跌,因市场预期特朗普政策将令美国经济相对非美经济走弱。
- 欧股:大幅反弹,德国股市领涨。白宫推迟加墨汽车关税,市场情绪大振,汽车等板块大涨。德国考虑财政改革以突破“债务刹车”,计划国防支出超过GDP的1%,并推出5,000亿欧元国防和基建计划,提振市场对德国经济和通胀前景预期,德国股市大涨,军工和工业板块涨幅居前。市场对欧央行降息预期下降,欧债收益率大涨,欧元涨超1.5%创4个月最高。
- 油价:持续下跌至2023年5月以来最低,受OPEC+增产计划、关税政策不确定性和美油库存增加超预期等影响。美元走弱推动黄金与工业金属价格上涨。
宏观经济
- 中国经济:人大会议释放的政策信号显示,中国将维持5%的GDP增速目标,财政政策更加积极,货币政策适度宽松。面对通缩风险和特朗普2.0冲击,中国将专注于提振国内消费、稳定房地产和推动技术创新。具体措施包括扩大耐用品以旧换新计划,加强社保覆盖和提供育儿补贴以促进消费;推动地方政府加大城中村改造、闲置土地和存量房地产收购力度,以加快住房供需再平衡;促进人工智能大模型广泛应用,加快智能设备、大飞机和芯片产业发展。
- 宏观政策:由于经济活动改善和特朗普2.0冲击最坏时刻尚未到来,宏观政策在2025年上半年可能保持稳定。然而,由于国内政策刺激的边际效应减弱,特朗普关税的负面影响进一步释放,下半年政策面临进一步放松压力。预计25年下半年存款准备金率将进一步下调50个基点,LPR将进一步下调20个基点。
行业点评
- 中国汽车行业:AI浪潮席卷行业,价格战进入下一阶段。2025年2月行业平均折扣环比扩大0.1个百分点,主要因为德系和自主品牌折扣扩大的影响超过了日韩品牌的折扣收窄。考虑到大多数车企将在3-4月推出大量新车型,价格战将进一步升级。
- 蔚小理和零跑:理想汽车平均折扣环比扩大2个百分点至4.5%,预计3月份折扣将进一步扩大。蔚来平均折扣收窄至2.6%,小鹏平均折扣环比扩大0.7个百分点,零跑平均折扣环比扩大0.5个百分点至9.8%。
- 长城、吉利:长城平均折扣环比扩大0.4个百分点至11.8%,吉利平均折扣环比收窄0.3个百分点至9.4%,预计3月份吉利的折扣将环比扩大。
- 广汽、宝马:传祺和埃安的平均折扣环比均上涨0.1-0.2个百分点,广汽丰田平均折扣环比收窄0.8个百分点至约20.3%,广汽本田平均折扣再次上涨0.3个百分点至21.1%,华晨宝马平均折扣环比收窄1.1个百分点至29.2%。
招银国际环球市场焦点股份
- 提供了多只股票的股价目标价、市盈率、市净率、ROE和股息率等数据,并对部分股票进行了行业评级。
免责声明及披露
- 分析员声明:反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资风险,数据仅供参考,不构成投资建议,不担保信息的准确性、有效性和完整性。
- 地址和联系方式。