全球市场观察
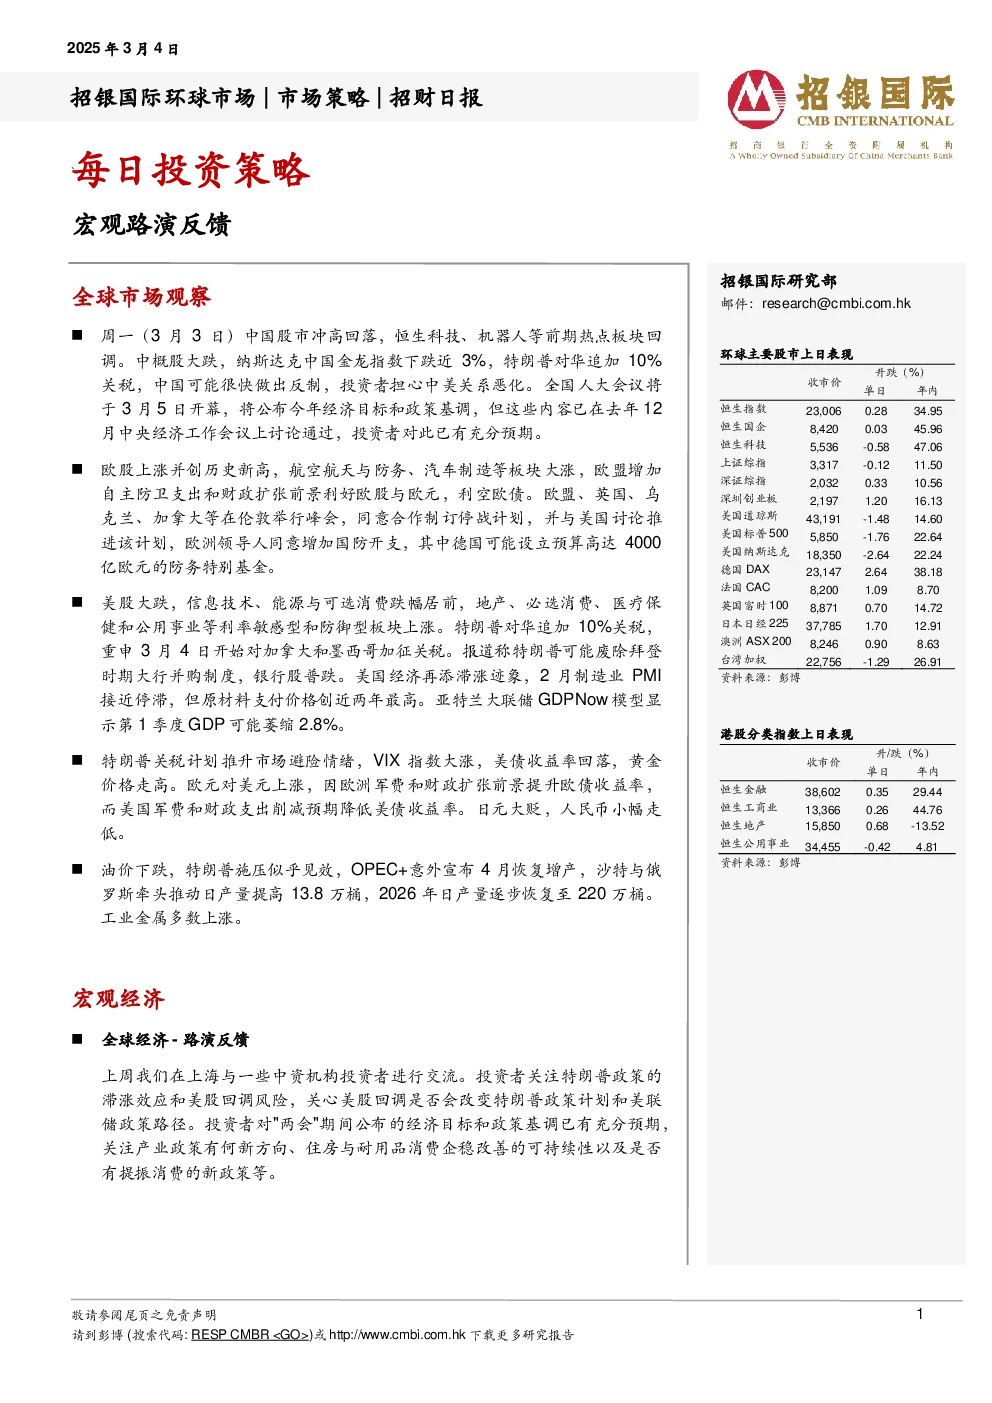
- 中国股市:3月3日冲高回落,恒生科技、机器人板块回调,中概股大跌近3%。特朗普对华追加10%关税,引发反制担忧。全国人大会议将公布经济目标和政策基调,但市场已有充分预期。
- 欧股:上涨创历史新高,航空航天与防务、汽车制造板块大涨。欧盟增加自主防卫支出和财政扩张前景利好欧股,但利空欧债。
- 美股:大跌,信息技术、能源与可选消费跌幅居前,地产、必选消费、医疗保健和公用事业等板块上涨。特朗普对华追加10%关税,重申对加拿大和墨西哥加征关税。特朗普可能废除拜登时期大行并购制度,银行股普跌。美国经济再添滞涨迹象,2月制造业PMI接近停滞,原材料支付价格创近两年最高。
- 避险情绪:特朗普关税计划推升市场避险情绪,VIX指数大涨,美债收益率回落,黄金价格走高。欧元对美元上涨,日元大贬,人民币小幅走低。
- 油价:下跌,OPEC+意外宣布4月恢复增产,沙特与俄罗斯牵头推动日产量提高13.8万桶,2026年日产量逐步恢复至220万桶。
宏观经济
- 全球经济:路演反馈显示,投资者关注特朗普政策的滞涨效应和美股回调风险,关心美股回调是否会改变特朗普政策计划和美联储政策路径。
- 特朗普政策:观点认为,特朗普政策短期提振经济,中期带来滞涨效应,市场已充分反映正面效应。但近期政策顺序与预期不同,引发市场担忧。
- 投资者反馈:部分投资者认为特朗普对加拿大和墨西哥的关税意在施压,最终可能豁免。部分投资者认为特朗普意在筹集财政资源,支撑中期选举。
- 美国经济与通胀:观点认为,通胀预期反弹、短期利率居高和特朗普政策不确定性将对美国经济产生紧缩效应,下半年将明显放缓。大规模关税落地前通胀可能小幅回落,落地后先冲高再回落。
- 投资者反馈:大部分投资者认为关税和移民政策会推升经济滞涨风险,对美俄谈判能否解决俄乌问题和推动OPEC+增产持怀疑态度。
- 美联储政策:观点认为,美联储暂停降息,进入对特朗普政策效应的谨慎观察期,预计3月、5月和6月可能继续暂停降息,9月或12月降息1次。
- 投资者反馈:需要观察美国经济放缓趋势如何演变,进而影响美联储的政策路径。
美股、美债与美元
- 观点:市场已充分反映特朗普政策组合中好的部分,随着特朗普政策更加激进,市场开始交易美国经济近期滞涨和远期下行风险,美股下跌。
- 美股:如果特朗普调整关税计划,可能缓解市场担忧,支撑反弹;如果坚定推进,标普500指数可能进一步下跌5%-10%。
- 美债:10年美债收益率可能从目前的4.3%降至今年底4%和明年底3.75%。
- 美元:短期可能小幅回落,但在特朗普对欧洲和中国的关税政策升级后可能再度反弹。
中国经济
- 观点:中国经济进入短期复苏周期,延续温和复苏,预计GDP增速将从去年第2、3季度的4.6%升至5%左右。
- 投资者反馈:房地产和耐用品销售有所改善,但整体消费依然疲弱,通缩压力仍大,企业盈利恢复较慢。特朗普升级贸易战将打击中国出口和制造业。
中国政策
- 观点:"两会"期间公开的经济目标与政策基调已在去年12月讨论通过,市场对此已有充分预期。今年上半年宏观政策将保持宽松,增量政策可能较少。下半年可能实施新一轮宽松,包括降准和降息。未来两年政策部门将重新鼓励资本创新与扩张。
- 投资者反馈:"两会"经济目标和政策基调将没有太多意外,关注产业政策有何新方向,关注是否有提振消费的新政策。
中国股市、债市与汇率
- 观点:中国股市今年绝对和相对表现都将不错,估值处于历史低位和相对洼地,未来两年政策仍处于宽松周期。中国债市今年可能上下波动,但中长期国债收益率上行幅度有限。今年人民币汇率可能温和走弱,特朗普关税落地后可能显著下行。
- 投资者反馈:"两会"期间中国股市可能回调,但政策热点主题回调后下半年仍将有不错表现。科技板块仍将是主题。关注是否有提振消费的新政策,如有可能推动市场风格切换,消费板块会有补涨机会。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、中国宏桥、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、网易、阿里巴巴、绿城服务、小米集团、鸿腾精密、比亚迪电子、中际旭创、北方华创、韦尔股份、Salesforce。