大市分析
- 2月25日,港股受中概股下跌影响震荡整理,但资金低吸积极性未见减弱,港股通净流入规模增加至逾220亿元。
- 恒指连跌两日下跌300多点,但仍守于10日线22726点之上,最终以23000点水平收盘,成交量维持畅旺。
- 恒指初部支撑位在22400点,守稳其上,市场总体稳好格局仍将保持,但短期内可能需要更多催化剂才能实现新一轮向上突破。
- 恒指跳空低开625点,小米-W逆市上升并再创出新高,提振市场气氛。
- 互联网权重股受隔晚中概股下跌影响普遍受压,腾讯跌2.49%,阿里巴巴-W跌3.75%,美团-W跌4.74%。
- 理想汽车-W涨12.52%,成为涨幅最大的恒指成份股,公司宣布推出首款纯电动车SUV「理想i8」。
- 吉利汽车涨3.09%,受理想汽车股价急升带动。
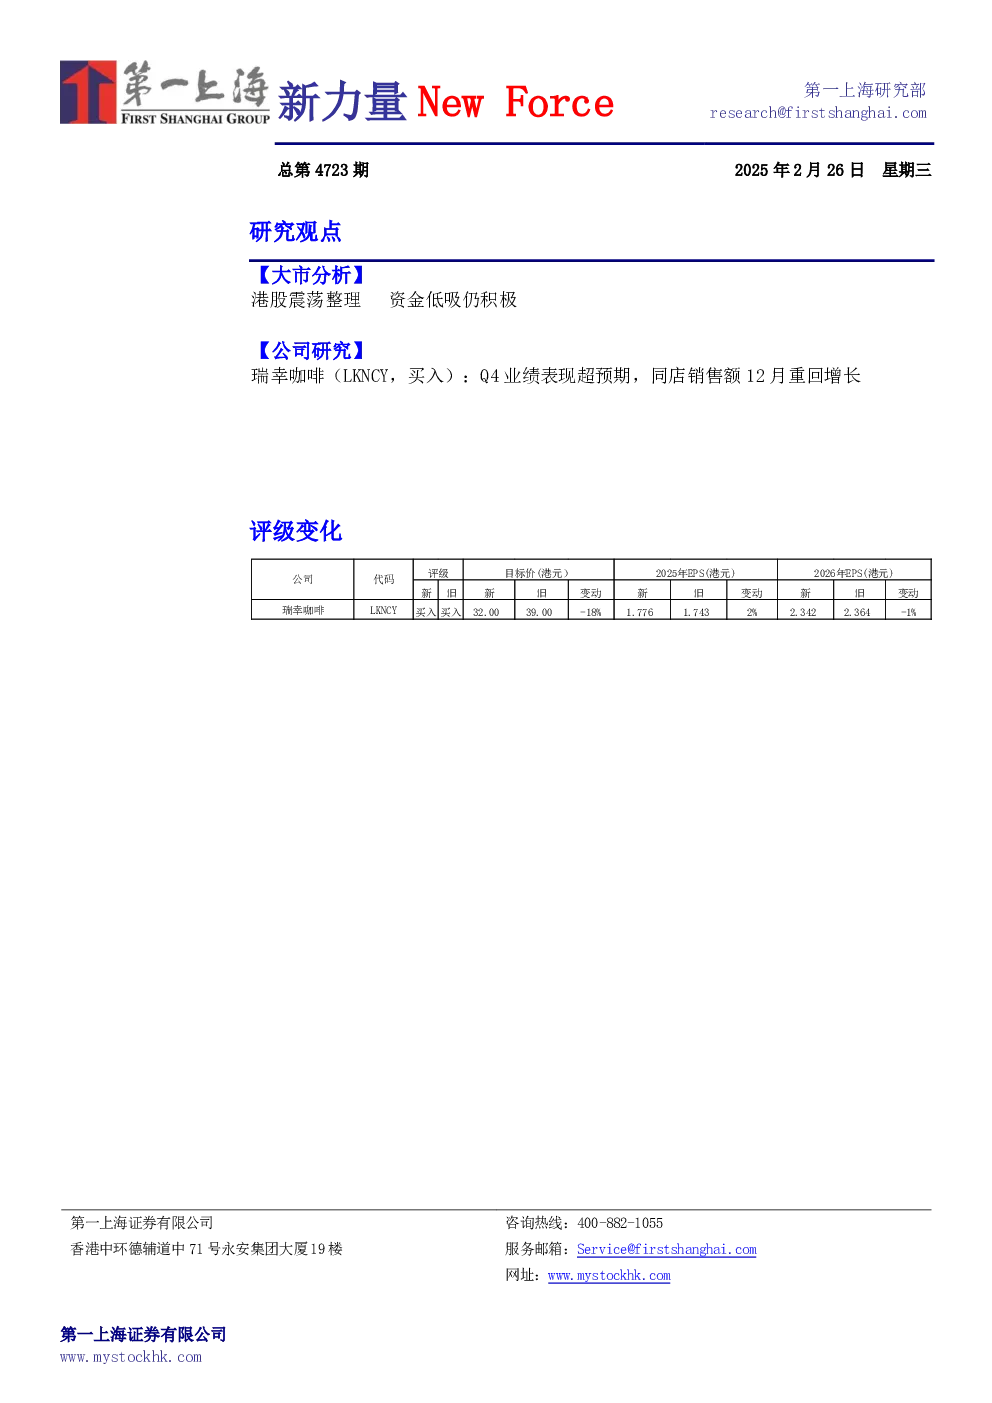
公司研究:瑞幸咖啡(LKNCY,买入)
- FY24Q4业绩表现超预期:
- 总收入96.13亿元,同比+36%,较预期高5.3%。
- 毛利率59.98%,同比+9.7pct,较预期高0.82pct。
- GAAP经营利润9.95亿元,同比+368%,经营净利润率10.4%。
- GAAP净利润8.41亿元,净利率8.7%,较预期高12.1%。
- Non-GAAP净利润9.28亿元,同比+164%,Non-GAAP净利率9.7%。
- 业绩超预期原因:
- 竞争格局持续改善,公司收窄价格优惠,客单价同比提升。
- FY24Q4整体气温偏暖,销量略高于预期。
- 轻乳茶系列产品推出及暖冬导致冷饮占比提升,单杯原材料成本降低,带动毛利率提升。
- 门店运营保持高效率,门店经营利润率19.6%,同比+6.10pct。
- 费用控制良好,销售费用率6.0%,同比+0.3pct;管理费用率6.6%,同比-1.3pct。
- 门店规模保持扩张,海外业务布局加速:
- Q4末门店总数为22,340家,净新开门店数997家。
- 自营店14,591家,增长655家;联营门店7,780家,增长373家。
- 海外门店:新加坡51家,增长6家;香港5家,增长5家。
- 已与HIB建立战略合作伙伴关系进军马来西亚市场,截至25年1月底,HIB在马来西亚已开出5家瑞幸门店。
- 自营门店季度SSSG下滑显著收窄,24年12月重回增长:
- FY23Q4因行业竞争及公司加速开店,自营门店SSSG下滑。
- FY24Q2-Q4竞争格局好转,开店速度回归常态,量价持续恢复,自营门店SSSG下滑显著收窄。
- 24年12月自营门店SSSG重回增长,预计今年将保持稳中有升态势。
- 产品销售百花齐放,活跃用户同比高增:
- 2024年发布119个新SKU,全年饮品销售杯数约30亿杯,12款产品销售量突破1亿杯。
- 24Q4月均活跃交易用户数为7,780万,同比+24.5%。
- 目标价39美元,维持买入评级:
- 公司重回正常经营发展轨道,各项经营指标持续恢复。
- 咖啡豆成本波动对公司财务表现影响有限。
- 采用DCF估值(WACC 12%,永续增长率3%),合理股价应为39美元,比当前股价高出30%,维持买入评级。
- 风险提示:
- 咖啡豆期货价格提升造成毛利率下降。
- 饮品客单价提价不及预期。